近几年里,口腔医疗经历了一轮明显降温,曾支撑起行业高速增长的产品或项目,也在经历激烈内卷。
不过,就在口腔医疗整体承压之时,齿科3D打印却呈现出另一番景象:收入快速增长、频获大额融资、积极冲刺IPO……
先临三维、联泰科技正在冲刺IPO,其中以3D扫描仪业务为主的先临三维,齿科3D打印机及打印材料收入也在持续增长,2023年至2025年增幅约40%。黑格科技、铼赛智能等公司持续获得资本加持,其中铼赛智能2022年至2025年平均年营收增长近100%。
一批企业已从数字化制造这一新入口中找到新的增长空间。
过去,消费升级、资本入局等因素推动了口腔医疗领域的高速增长,如今,这些驱动因素减弱,行业增长逻辑发生改变,迎来阶段性低迷。
种植牙集采落地后,种植量虽有大幅提升,但也压缩了整条产业链的利润空间;隐形正畸竞争趋于白热化,企业不得不承受更高的获客成本与价格战压力;口腔连锁上市公司业绩增长乏力,中小口腔机构关店、退出的消息也频频出现。
相比之下,齿科3D打印却走出了逆势增长行情。它并不直接面向终端消费者,属于口腔产业链上游的生产环节,核心驱动力来自牙科生产模式的变革。
铼赛智能创始人刘震告诉动脉网,近几年齿科3D打印产业链日趋成熟,以往行业在设备、材料、软件等环节的短板逐一补齐,为逆势增长奠定了基础。同时,口扫的快速普及,成为直接引爆行业需求的关键。
医疗机构内,口扫设备大量铺开催生海量数字化病例,直接拉动3D打印的生产需求。
传统义齿、矫治器、种植导板等产品制造高度依靠人工,需要经过多道设计、加工、调改工序,生产效率与标准化水平很大程度上受制于技师个人经验。随着口扫设备逐步普及,患者口腔数据从实体印模转变为数字化文件,由此产生的海量数字数据,最终仍需要转化为实体牙科成品。
3D打印恰好承接了数据向实物转化的关键中间环节。
刘震介绍,3D打印应用于齿科,可兼顾个性化需求与可批量生产。每位患者的牙齿情况各不相同,但市场每天会产生海量同类加工订单,这与3D打印的技术优势高度契合,也是齿科3D打印能够跑通商业化闭环的核心逻辑。
也就是说,口腔行业越是进入精细化竞争阶段,生产端对于效率和成本的要求反而越高。因此,这一轮齿科3D打印的增长,赚取的是口腔产业数字化转型、生产效率升级带来的收益。
中国齿科3D打印市场有鲜明特点:技工所刚需大,诊所端应用却仍处于早期。
这首先与国内成熟的义齿加工体系有关,一直以来,技工所广泛从诊所承接修复、正畸等个性化产品的设计与加工,价格合理、品质稳定,长期形成的产业链协作十分紧密。
过去,技工所从诊所接收的主要是实体印模。如今越来越多病例以数字化数据为载体,需要通过3D打印转化为实体模型,才能进行后续加工。因此,对于技工所来说,3D打印已成为必备的生产工具之一。
技工所需求增长带来的也不只是设备销量增长。一台3D打印设备进入生产流程后,只要持续开机,就会持续消耗树脂等打印材料。随着数字化病例增加,以及传统石膏印模逐步被口扫数据替代,材料使用量持续增长,材料的增长速度已经快于设备。
以铼赛智能为例,目前打印材料收入约占公司收入的70%,已成为公司更重要的收入来源。黑格自研自有的耗材体系,搭配DLP+LCD双线硬件及相关软件,材料业务的营收占比已超过总营收的70%。
设备负责扩大装机量,材料则提供持续收入,这已经成为国内齿科3D打印企业普遍的商业模式。刘震坦言,部分企业甚至采用设备免费投放、通过耗材盈利的模式。
相比之下,齿科3D打印在诊所内的应用还处于早期。
一方面,正由于诊所可与技工所高效合作,因此诊所自行采购设备、配套耗材并培养操作人员等的一系列事项,并非现阶段刚需;另一方面,集采带来利润压力,使得诊所对固定资产的采购决策更为谨慎。近两年,即使部分小型椅旁3D打印设备价格已低至万元级别,诊所的采购动力依旧不足。
据刘震估算,目前国内已有超80%的技工所配备了3D打印机,但口腔医疗机构的设备渗透率仅3%-5%。未来,随着患者个性化修复需求的丰富,机构端的设备渗透率将逐步增长,届时,技工所与机构两大场景形成优势互补,共同满足患者的诊疗需求。
整体来看,在这样的行业格局之下,国内市场成为本土企业验证产品性能、积累临床病例、打磨供应链以及搭建品牌影响力的重要阵地,让企业在提升国内渗透率的同时,积累了“走出去”的底气。
出海是中国齿科3D打印企业的必然选择,并已产生规模化的海外营收规模。
例如,黑格科技海外营收占比超过60%,其中欧洲增速超100%。铼赛智能在海外市场从零开始,三年时间拓展了100个国家和地区,预计海外市场收入占比很快也将超过国内收入,且主要利润来自海外。普利生的公开信息也显示,公司海外业务在两年内实现了300%的增长。
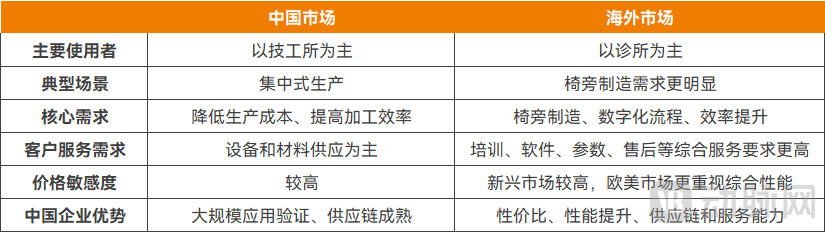
国内外齿科3D打印市场的差异,资料来源:访谈
与国内3D打印设备主要入驻技工所不同,部分海外市场的诊所承担了更多制造职能,椅旁3D打印因此拥有更大的应用空间。刘震提到,北美、欧洲、南美等市场的牙科需求仍在增长,部分国家数字化程度更高,医生对于诊所内加工的接受度也更高。
这种差异在不同区域也有所体现。
北美和欧洲的牙科数字化程度相对较高,诊所对椅旁设备、数字化流程以及配套服务的需求更为成熟;南美等市场则仍处于数字化渗透过程中,设备和材料的价格接受度更加重要。
对于新兴市场而言,渠道覆盖和产品性价比往往比复杂的数字化系统更重要;欧美市场虽然利润空间更好,但客户对产品性能、合规、培训和服务体系的要求也更高。
中国企业具备了满足这些差异化需求的能力。
首先是价格。访谈信息显示,在参数性能相近的前提下,部分国产3D打印设备售价仅为欧美厂商同类产品的五分之一;材料方面,部分国产模型树脂的价格也仅为欧美产品的二分之一。在那些对价格敏感的新兴市场,这种显著差异足以构成突出的市场优势。
其次是服务能力。海外诊所购买椅旁设备后,还需要解决医生和技师培训、软件配置、材料选择、打印参数以及售后等问题。中国企业通过代理商培训、在线设计、远程培训和线下技术支持,为海外客户提供完整的数字化服务。
“目前全球牙科3D打印机中已经有大量设备由中国企业生产,中国企业的优势远不只是低价,还进一步延伸到打印精度、速度和使用体验。”刘震介绍,中国企业真正具备的,是价格、性能及供应链的综合优势,本质上是中国企业在国内市场的能力外溢。
因此,国内市场和海外市场实际上形成了互补。国内技工所的大规模应用,帮助企业把设备、材料和商业模式做成熟;海外诊所和不同区域的差异化需求,则为成熟产品提供了新的应用场景和更大的增长空间。
拉长时间维度来看,齿科3D打印的价值尚未充分释放,行业仍具备进一步增长的潜力。
当前3D打印主要用于牙模、导板等牙科流程中间产品,这类产品不进入口内,或是仅在口内临时使用。未来的一大主要趋势,是从中间制造环节向终端产品制造延伸,拓宽应用边界。
永久修复类材料是终端制造的重点探索方向。
传统氧化锆修复体由技工所加工生产,制作周期相对较长。目前,业内已布局永久修复3D打印材料,让修复体制作能在诊所落地,患者单次就诊即可完成修复,将成为传统修复材料和修复方式的补充。
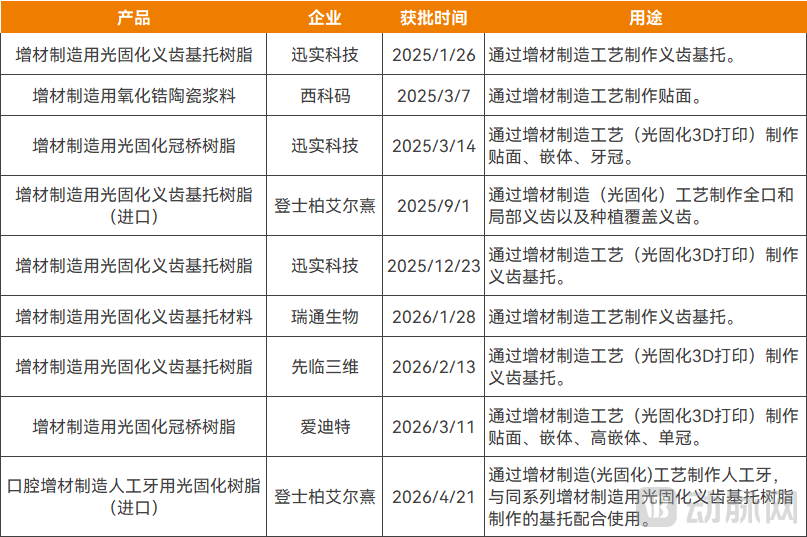
国内已获批的永久修复类3D打印材料,资料来源:国家药监局
2025年以来,迅实科技、爱迪特的3D打印冠桥树脂,以及登士柏艾尔熹的3D打印人工牙树脂已在国内获批。铼赛智能正在研发可永久使用的冠桥、嵌体、基托等打印材料,通过树脂与陶瓷复合方式,使材料具备长期口腔使用能力;德国BEGO公司的3D打印永久冠材料也即将进入中国市场。
不过,永久修复类材料仍处于早期,永久修复对材料力学性能、成型精度、生物相容性和使用稳定性都有更高要求,材料配方与打印工艺仍需迭代升级,进一步提升综合性能。尤其是,材料领域作为国内企业的弱项,是未来需要重点发力突破的领域。
直接打印隐形正畸矫治器,是3D打印终端制造的另一大发展方向。
现阶段,隐形矫治器主流工艺为3D打印牙模,再利用牙模热压膜片成型。伴随材料与工艺演进,直接打印牙套有望规模化落地。
除材料与应用场景拓展外,AI正在重塑齿科3D打印的发展模式。
未来理想模式下,患者完成口扫采集数据后,AI可完成病例设计,云平台对接打印设备产出成品,减少人工参与环节、提升打印全流程效率。刘震认为,未来几年,随着硬件、材料、软件与AI协同成熟,这一工作模式可能成为现实。
总的来说,齿科3D打印发展路径已经明确,将从技工所场景、中间环节制造延伸至诊所场景、终端产品制造,从打印设备本身扩展至设备、材料、软件及AI相融合的数字化制造系统。
对国内企业而言,未来竞争也不能局限于设备销量比拼,更要整合设备、材料、数字技术,构建综合能力,把本土制造优势转化为在全球齿科数字化产业链中的持久竞争力。

 渝公网安备 50011202502165号