日前,强生旗下DePuy Synthes在骨科创伤领域年度学术会议OTA年会上集中展示多项创伤新品:MAXFRAME AUTOSTRUT蓝牙版自动外固定系统、新增四套型号的VOLT钢板系统,以及计划2027年在美国上市的术中AI系统VELYS Trauma AI。
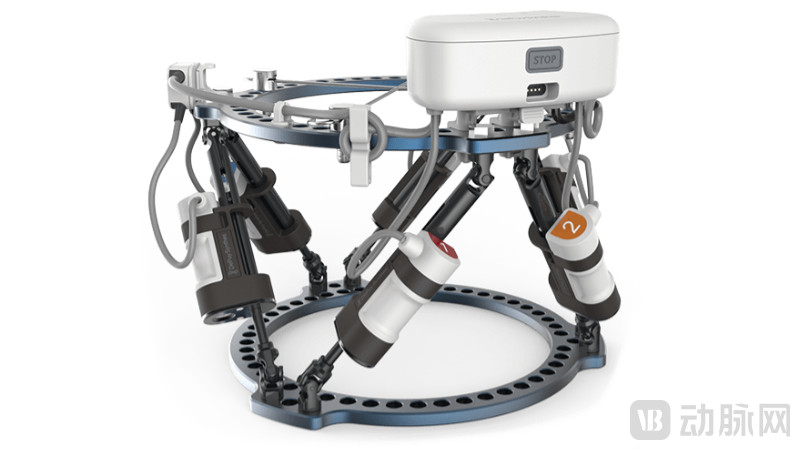
MAXFRAME AUTOSTRUT蓝牙版自动外固定系统(图片来自DePuy Synthes官网)
这一系列产品分别对应执行、植入和引导三个层面,指向同一个趋势:骨折治疗正在进入自动执行阶段。
在自动外固定系统出现之前,六轴环形外固定支架是治疗难度较高病例的主要选择,比如骨搬运、肢体延长、复杂矫形、感染性骨缺损乃至保肢等情况。
这部分骨折患者出院时往往会接到一项特殊医嘱,需要每日自行调整外固定支架。六轴环形外固定支架由上下两环与六根支柱构成,可在三维空间内矫正骨骼姿态。医生将此后数月的调整处方预先算定,执行则依赖患者或家属每日按刻度手动完成。
此类治疗疗程以月计,临床报道中六轴环形支架的平均佩戴时间约为47周。以经典的骨搬运为例,每日的牵开量仅有1mm,且须分次完成。数十年间,这一链条中最精细的执行环节,始终取决于患者的手动操作与依从性。
这种方式还有一个更根本的问题:一旦出现偏差而且未被及时纠正,误差将随骨愈合过程固定于骨骼之中,轻则中断疗程重新校准,重则导致力线异常、影响骨再生质量;而漫长的佩戴周期本身,也让钉道松动、感染等并发症风险始终存在。
不难发现,外固定的标准化流程中,最关键的日常调整反而由全链条中最不可控的因素承担,即人的手动操作,处方精度因此随执行力波动。尤其老年、儿童及残障患者对精细调整的需求最高,但执行能力相对却最弱。
这一矛盾在临床端积累多年,亟待解决。
产业端的推力也在同步增强,集采压缩了金属耗材的利润空间,厂商需要向软件与数据寻求新的溢价。自动外固定系统正是这两条线交汇的产物。
不过,大多数普通骨折用不上这套系统。简单骨干骨折的标准治疗已十分成熟,髓内钉一次手术即可解决,效果优于佩戴数月的外固定支架。在急诊场景下,挽救生命则要优先于精度要求。此外,这套自动化方案面向特定病例,具有较高的费用门槛,基层医院亦难以承担年费制系统的成本。
真正受益的是治疗周期长、差错成本高的病例,如骨搬运、骨不连、感染性骨缺损、多平面矫形,以及执行能力受限的老年与儿童患者,成败取决于数月内每一次调整的准确执行。将最易出错的环节交由自动化系统承担,相当于为整个疗程增加了一道纠错机制。
MAXFRAME AUTOSTRUT 最大的创新来自执行层。传统六轴支架的六根手动调节支柱被替换为电动支柱,由控制终端依照软件处方自动完成伸缩,官方称每日最多可执行20次小步长调整,进度与异常警报通过蓝牙回传移动端。
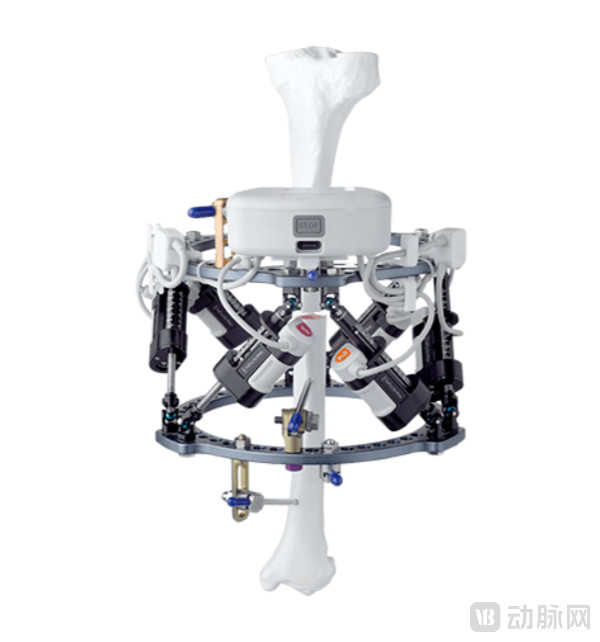
MAXFRAME AUTOSTRUT蓝牙版自动外固定系统(图片来自DePuy Synthes官网)
官方资料显示,更小的步长与更高的频次有利于周围软组织恢复,并改善骨再生质量。该技术此前的临床研究验证了自动执行的精度:94%的支柱读数与处方值误差不超过1mm。
对患者而言变化更为直接。既往每次调参均需返院,长疗程就诊十余次实属常态,加上骨折患者行动不便,异地就诊负担相当重。MAXFRAME AUTOSTRUT则将相当一部分复诊简化为移动端的一次确认,医生仅需在后台核对回传数据即可,患者日常只需为设备充电。
另两款产品中,VOLT钢板系统动的是植入层:革新的是设计理念,而非材料。简单而言,它并非强度更高,而是具有更高的贴合度。该系统首发于2024年10月,此次新增的四套型号引入了MOSAIC技术,可以CT解剖数据结合机器学习决定植入物的形态与适配。
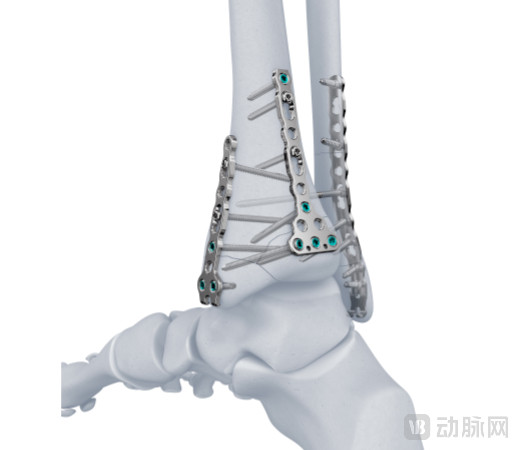
VOLT钢板系统(图片来自DePuy Synthes官网)
传统钢板目录依据人体平均解剖结构设计,经常无法贴合变异广泛的个体解剖结构,医生在个案选择时往往只能选一块最接近的钢板。MOSAIC技术使钢板形态更加贴合患者解剖结构,而非令骨骼迁就钢板弧度。由此,医生的选择变成了依据该患者解剖结构计算所得的型号,这在畸形与翻修病例中差异尤为显著。
VELYS Trauma AI则是对引导层的改造,计划2027年在美国上市。
在创伤手术中,骨折复位一直是最难实现自动化的环节,高度依赖术中透视与手术经验。VELYS Trauma AI将为医生提供移位方向、复位路径与力线参考,将骨折块的理想复位位置与路径以可视化方式呈现给术者。这套系统解决的是降低差错率,而非取代医生的操作。
其全程基于3D引导,不再使用示踪器,省去了参考架安装、配准与术中等待等环节。由于术中AI领域的参与者众多,无示踪器设计将是其切入市场的差异化竞争手段。
总体而言,DePuy Synthes此次亮相的产品若单独拿出来都并非首创:电动支柱由 OrthoSpin率先产品化,此次推出更像是按部就班的升级;解剖型钢板各家均有布局,术中导航 AI 领域亦竞争激烈。但在流程整合上,DePuy Synthes占尽先机:术前方案在软件中完成,术中依据同一套解剖数据执行,术后调整延续同一数据链,执行、植入、引导共用一个工作流,显著简化了医生的工作流程。
这种整合的优势还会随时间放大。医院的数据、处方与随访都沉淀在同一套系统里,转换成本越来越高,后来者很难单点突破;而这种系统级整合,只有器械原厂具备实施条件。
不过,这一系列产品同样存在风险:电动支柱调整失误的责任归属、AI 建议出现偏差时的责任划分,都还需要进一步明确。人机分工改变后,责任边界重构也是所有引入自动化场景都要经历的过程。
以色列OrthoSpin最早将电动支柱产品化,并于2019年获得FDA许可。2021年12月,其被DePuy Synthes收购,方有了今日的MAXFRAME AUTOSTRUT。
Smith+Nephew虽然拥有六轴构型中积累最深的Taylor Spatial Frame,但一直未推出自动支柱产品;Orthofix布局专注而狭窄,与DePuy的直接竞争有限。
不过,Stryker的Mako在关节领域装机多年,将是VELYS后续难以回避的竞争者。
除了这些国际巨头,国内企业近年来也有了不俗的进步。
目前,国内六轴支架厂商在电动支柱与远程随访领域仍属空白。罗森博特虽覆盖术中复位——公开临床口径中切口仅2cm、术中出血平均110ml,但不涉及术后调整,未形成治疗闭环。
不过,传导效应已经显现。DePuy Synthes此次三连发,在进一步夯实自身竞争优势的同时,也客观上列出了国产厂商需要补齐的环节,为后续追赶提供了方向。
DePuy Synthes的三连发不仅将改变难治性骨折的治疗康复全流程,也将重构这一领域的商业模式。
目前,全球外固定支架市场年规模约22亿美元,仅靠金属耗材销售难以支撑平台化叙事。DePuy Synthes的系统有可能将销售形态由一次性钢板采购转向年费、AI模块与随访平台的组合收费。
年费模式的意义,正在于让厂商跳出集采的定价逻辑。集采压得住一次性的金属,压不住订阅服务,这块收入的想象空间远大于卖耗材。
显而易见,这一轮竞争的标的已不再是某一款钢板或某一台支架,而是覆盖术前方案、术中执行与术后调整的整套工作流。DePuy Synthes 先出了牌,国产厂商的补课方向也已明确。下一代创伤骨科的行业规则,将由最先跑通整套系统的人来定义。

 渝公网安备 50011202502165号