10月15日,南通联亚药业正式登陆创业板。截至发稿时,企业股价35.1元,涨超401%,市值约312亿。
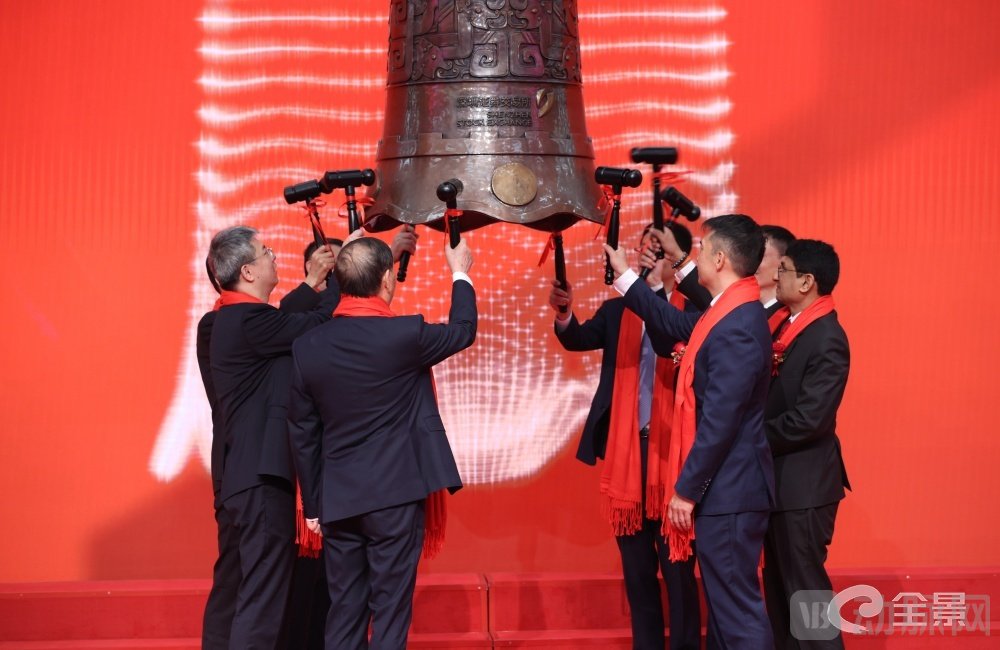
敲钟仪式,图源全景路演网
国内创新药赛道热度高涨,大量企业聚焦全新分子实体的研发。但联亚选择走另一条路,沉下心打磨缓控释这类高门槛复杂制剂,把国产慢病仿制药送进美国主流处方市场。
这家企业手握48张FDA上市批件,硝苯地平、盐酸地尔硫卓多款缓释制剂拿下美国市场占有率冠军。更攻克一桩行业难题,把1942年原研上市、80余年无人仿制成功的结合雌激素缓释片做成全球首仿药。
2025年,公司实现营业收入8.95亿元,净利润2.28亿元。77岁的药剂学博士张国华,带着一批共事多年的伙伴,经过了20多年的创业终于走到了二级市场。
2005年,张国华博士回到江苏南通创办联亚药业。在此之前,他已经在美国深耕药剂学多年。
1949年出生的他,本科和硕士就读于中国药科大学的前身南京药学院,之后赴美,在美国费城药学院拿到药剂学博士学位。职业生涯的前半段,他在先灵葆雅做博士后,又到罗氏做研发工作,之后做到杜拉美德制药副总裁,1999年起任Andrx制药资深副总裁,负责研发。
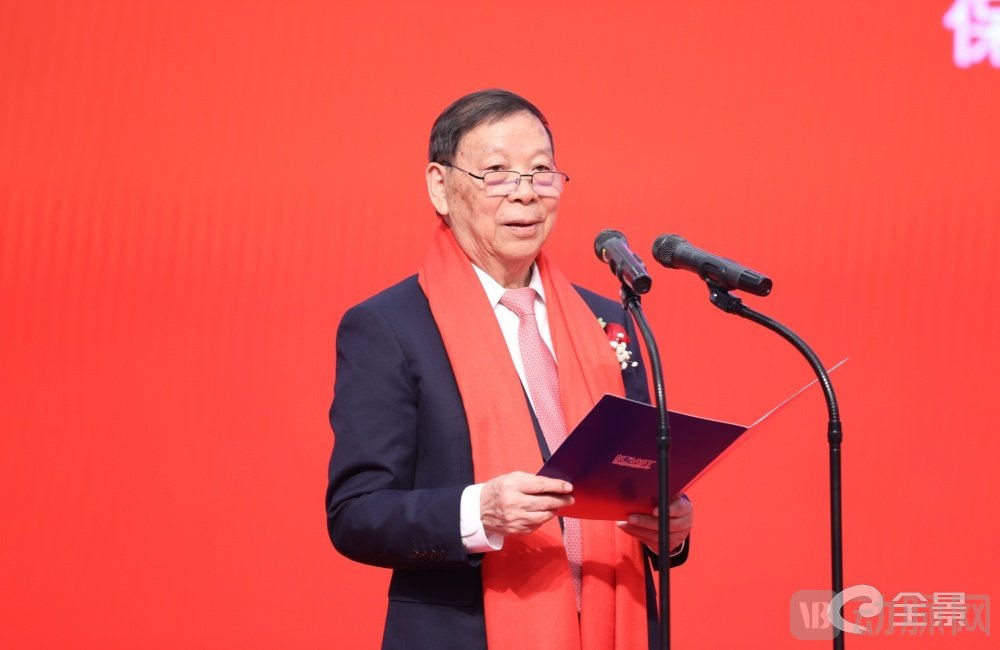
联亚药业董事长、总经理张国华博士,图源全景路演网
Andrx是美国缓控释制剂领域的标志性公司,这家公司后来被美国Watson制药收购。张国华在这里积累了复杂制剂开发的完整经验。
2005年,他回国创业后,就在美国弗吉尼亚州设立了联亚美国,也就是说,联亚的目标市场一开始就瞄准的是美国。
和他一起创业的Pinnamaraju Prasadraju同样在罗氏、杜拉美德、Andrx这三家公司做过研发工作。2005年起,他担任联亚的资深副总裁兼首席运营官。
两人搭档组合从2005年延续至今。
张国华的儿子张书强是后来加入的,他大学主修计算机,有着安永、雷曼兄弟、巴克莱银行的金融从业经历。2014年,他入职联亚,从财务部总监做起,如今是董事、副总经理、董事会秘书兼财务负责人。一人深耕制剂研发,一人擅长资本与财务管理,形成互补搭配。
企业发展路上,也吸引来一批专业机构投资者入局。君联资本、丹青二期、厦门建发、服贸基金等机构先后参与投资。这些机构大多深耕医药产业投资,看重复杂制剂出海赛道的长期价值。
打开联亚的产品清单,都是最普通不过的慢病用药。降压药硝苯地平缓释片、盐酸地尔硫卓缓释胶囊,治疗冠心病的琥珀酸美托洛尔缓释片,还有降糖药二甲双胍缓释片。
药品很常见,可剂型不普通。
缓控释制剂的技术门槛在于,要让药物在体内以设计好的速度持续释放。以琥珀酸美托洛尔缓释片为例,它由膜控包衣的微囊化颗粒组成,服用后每个微囊都是独立的释药单元,药物在体内按设计的速度释放约20小时,作用可以覆盖24小时,患者每天只需服一次。
这类制剂不光要成分和原研一致,制剂处方、辅料选择、生产工艺、体内释放效果,每一步都有要求,还要完成严苛的生物等效试验,国内可以规模化把这类产品输出到美国市场的药企并不多。
根据IMS数据,2025年联亚的硝苯地平缓释片(AB1,对应原研:拜耳 Adalat CC)在美国市场销量占有率65.9%,硝苯地平缓释片(AB2,对应原研:辉瑞 Procardia XL)占有率75.7%,盐酸地尔硫卓缓释胶囊(AB3)占有率36.9%,三款都位列榜首。琥珀酸美托洛尔缓释片占有率15.0%,排名第二。
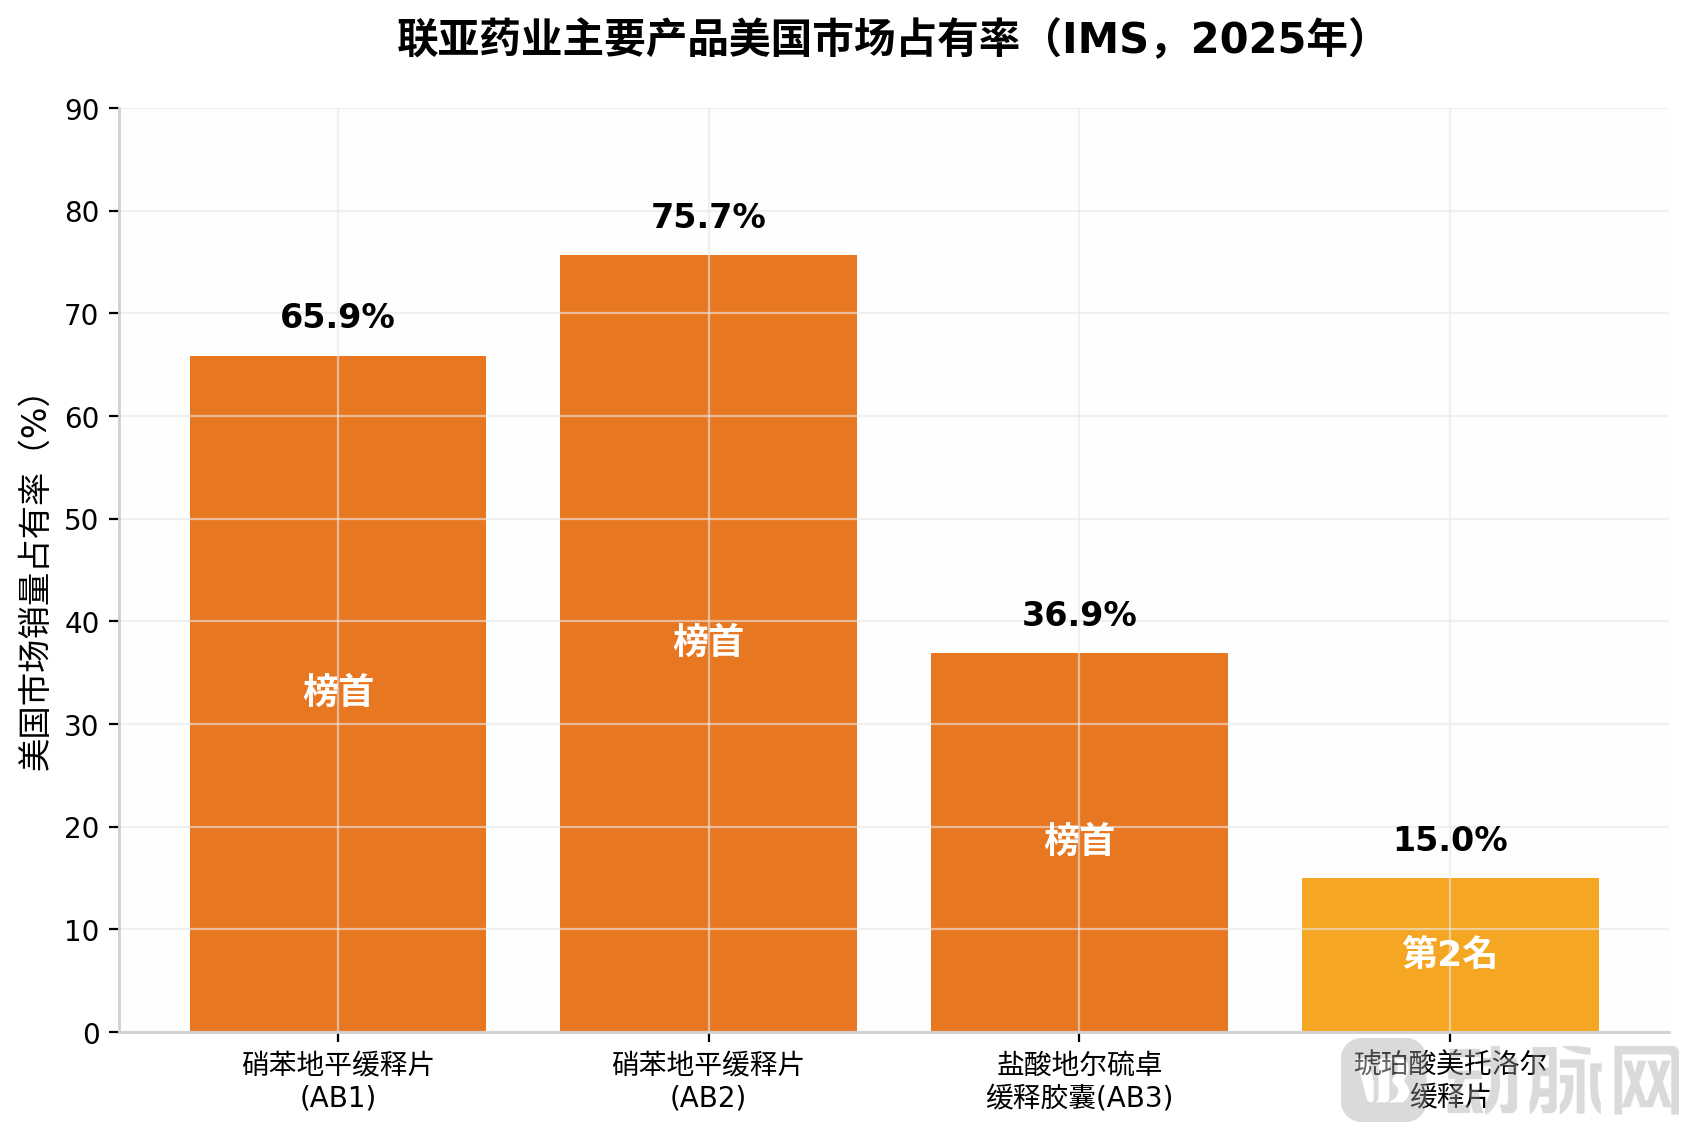
企业主要产品美国市场占有率,根据招股书数据制图
这种领先源自对缓释制剂工艺的积累,以琥珀酸美托洛尔缓释片为例,美国市场从2021年到2025年,每年都有产品因溶出度不合格被召回,而这个问题联亚依靠自己的多单元缓控释技术平台规避了缺陷。
还有结合雌激素缓释片,这款药的原研药是孕马尿提取物,成分复杂、含量极低、稳定性差,FDA把它列为复杂原料药,上市80多年里没有仿制药企业仿制成功。
联亚采用了分离纯化技术,对照60余个化合物的指纹图谱完成药学等效和生物等效研究,2025年10月以首仿身份获批。这款药2026年上半年销售超过8400万元,毛利率高达94.01%,成为公司当期毛利率提升7.52个百分点的主要推手。
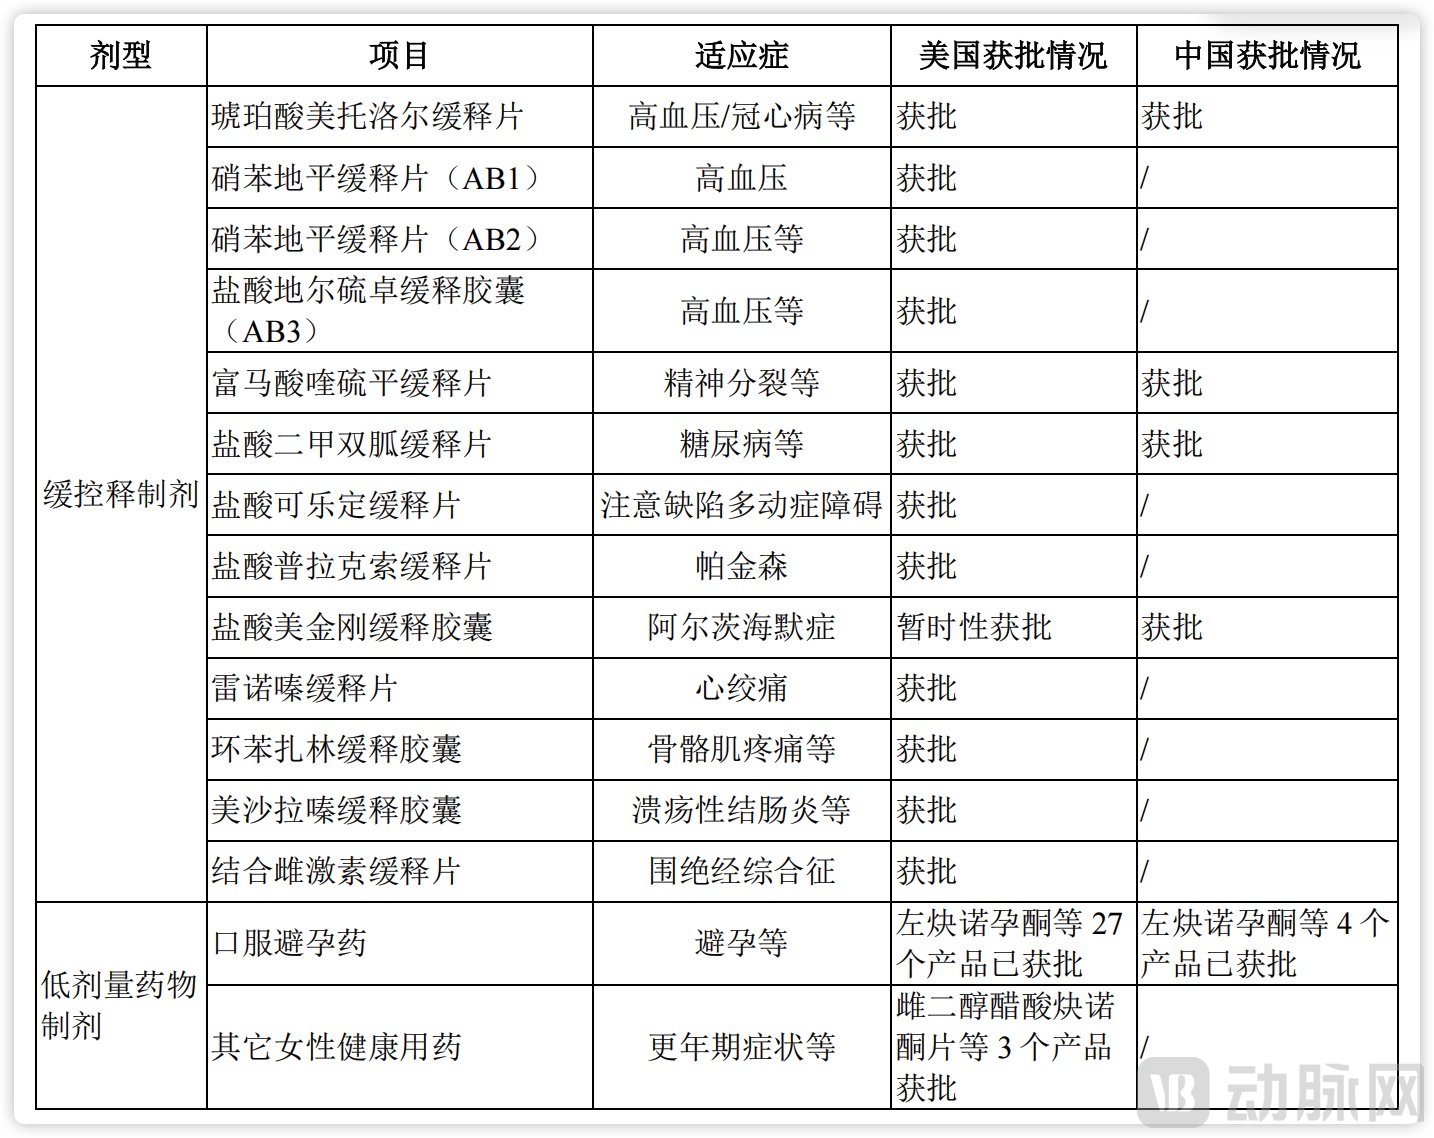
企业部分获批药品,图源招股书
截至2026年3月31日,联亚已有48个自研产品获得FDA批准,4个产品、5个品规替代原研药被FDA指定为对照标准制剂,意味着它们成为全球仿制药企业做生物等效试验的参照标杆。还有5个制剂品通过专利挑战方式获FDA批准上市,整个过程没有和原研药企产生专利诉讼纠纷。
联亚的商业模式和国内多数药企不同。
境外销售采用买断式经销,第一大客户Ingenus享有琥珀酸美托洛尔缓释片、硝苯地平缓释片、结合雌激素缓释片等主要产品在美国市场的独家经销权。报告期各期,联亚对Ingenus的销售收入占比分别为56.63%、51.87%和55.56%,境外销售收入占主营业务收入的比例分别为68.97%、61.93%和63.15%。
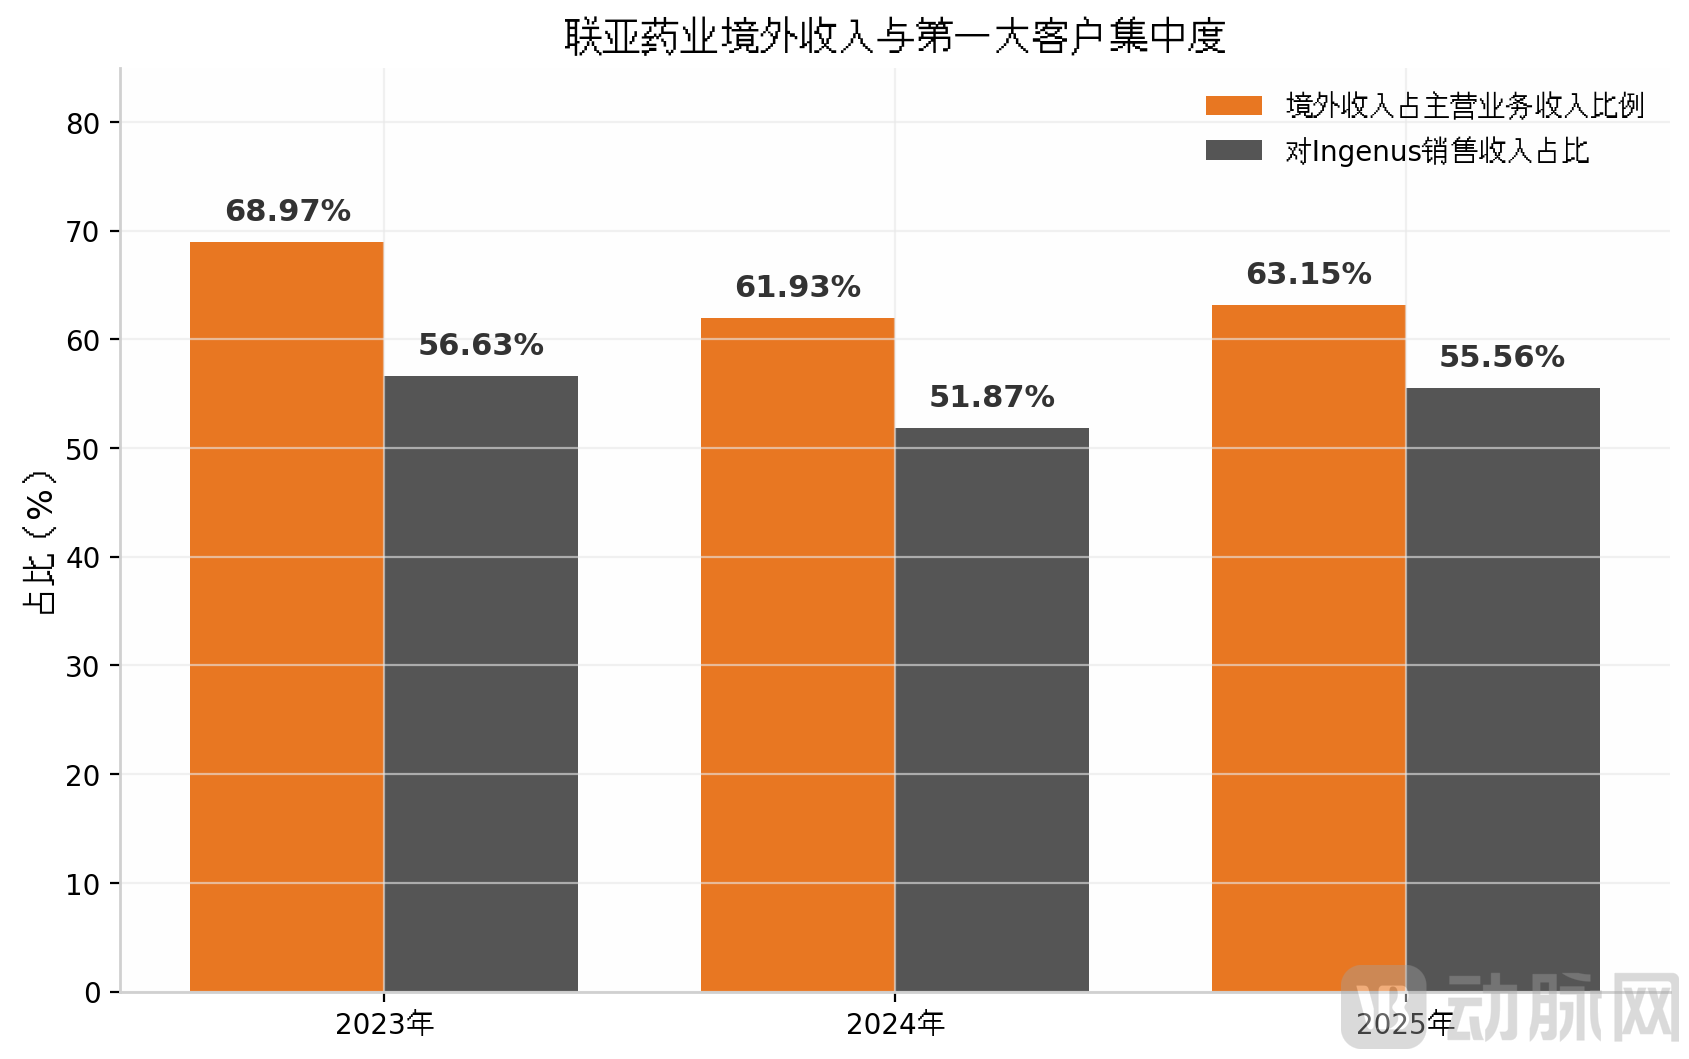
企业境外收入情况,据招股书数据制图
美国市场是联亚的基本盘。美国仿制药市场竞争充分,如果可以拿到首仿或者专利挑战成功,企业就可以拿到一段时间的市场独占窗口,获得较好的盈利空间。窗口期过后,竞品涌入,药品价格就会逐步下行。
截至2026年3月31日,联亚有仿制药在研项目39个、改良型新药在研项目2个,多个项目具有首仿潜力。
支撑这套商业模式的,是一个体量不小且稳定的美国市场。
以几个主力品种为例,据灼识咨询数据,2025年美国琥珀酸美托洛尔缓释片市场规模约4.2亿美元,硝苯地平缓释片约1.3亿美元,盐酸地尔硫䓬缓释胶囊约4.1亿美元。
另一方面,联亚也没有放弃国内市场。
中国高血压患病人数约3.7亿,慢病用药的特点是患者基数大、服药周期长、对依从性要求高,缓控释剂型的优势恰好落在这些需求上。
联亚把在美国获批的高端制剂,用FDA批文作为质量背书,缩短国内审批周期,同时借集采来打开市场。
琥珀酸美托洛尔缓释片2022年在第七批国家集采中以第一顺位中选,2026年2月续约,医药机构填报需求量国产排名榜首、整体第二,采购周期持续到2028年底。截至2026年3月31日,公司已有12个产品获NMPA批准上市,2025年境内销售收入3.3亿元。
2023年~2025年,联亚营收分别为7亿、8.66亿和8.95亿,归母净利润分别为1.16亿、2.6亿和2.28亿。2026年上半年,营业收入4.92亿元,同比增长11.59%;归母净利润1.41亿元,同比增长36.80%。报告期研发投入占营业收入的比例维持在11%以上,3年累计研发投入2.91亿元。
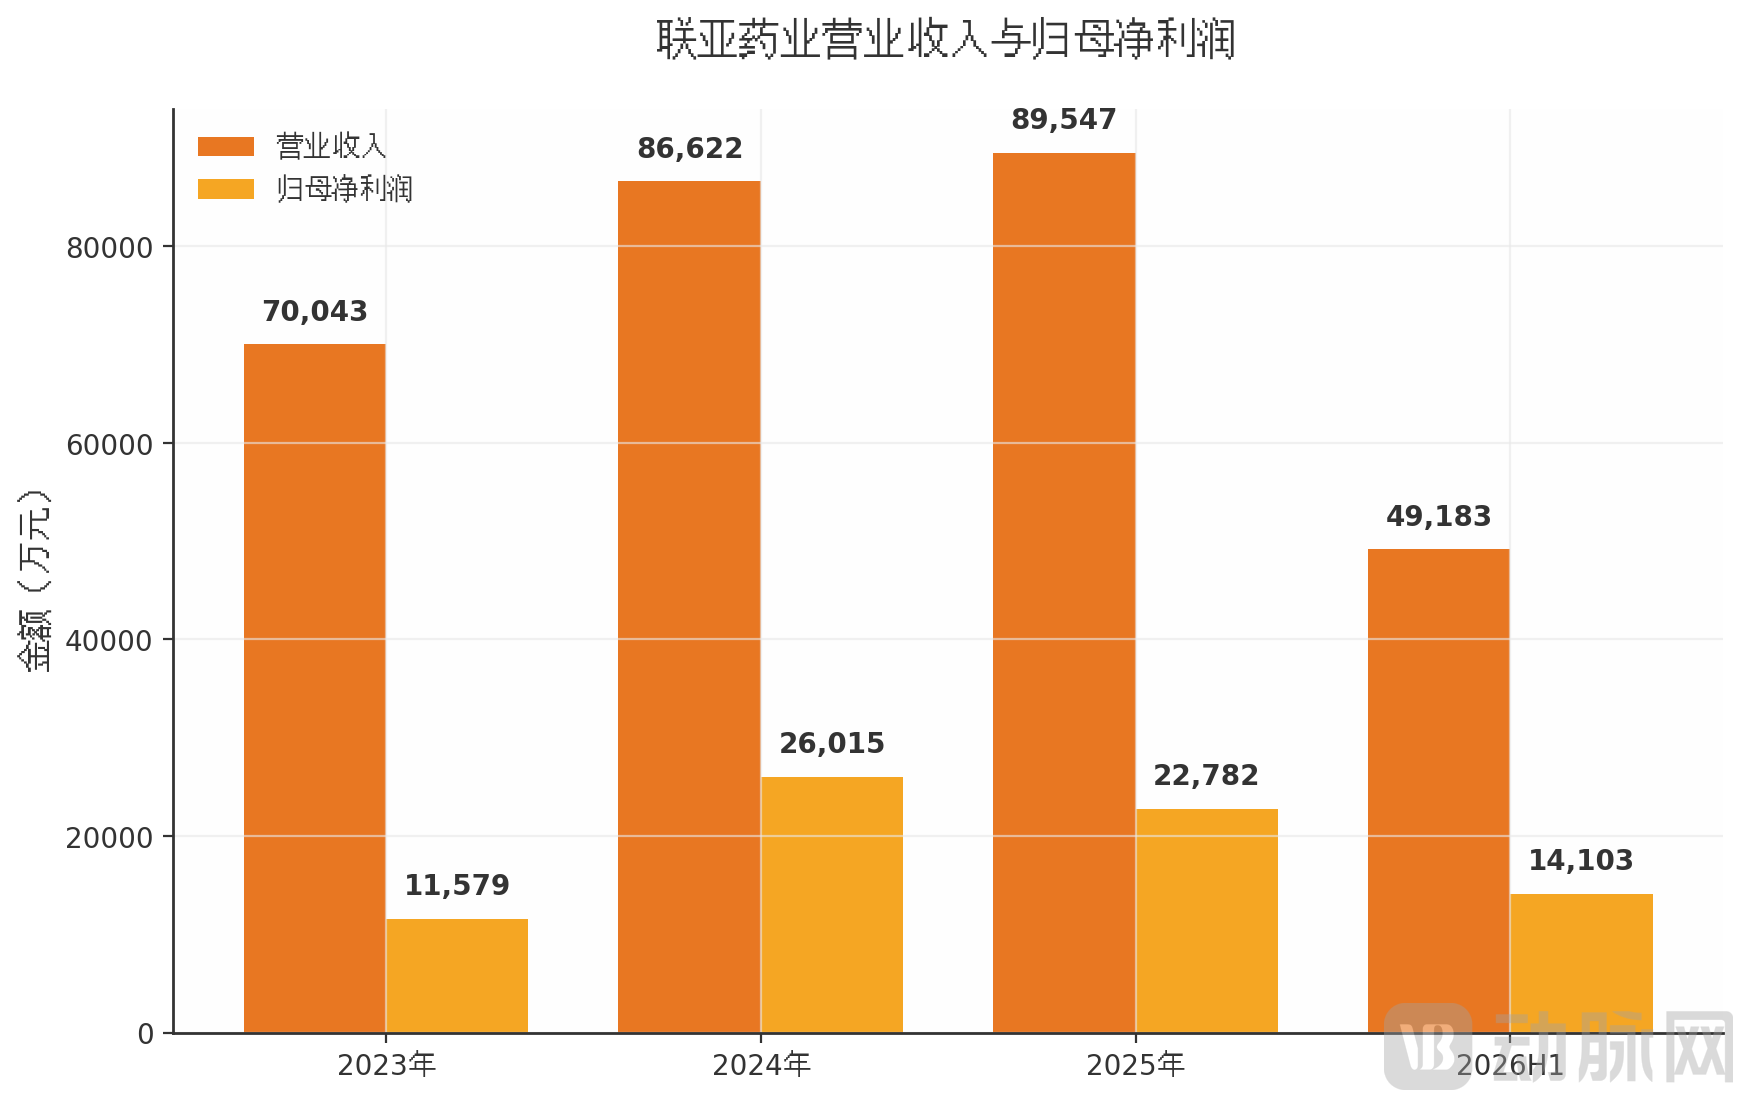
企业营收情况,根据招股书数据制图
IPO之后,摆在企业面前最急迫的问题,就是缓解紧绷的产能压力,招股书披露,主要产品的产能利用率长期维持在较高水平,产能已经是制约发展的瓶颈。因此募资将主要投向生产基地建设、研发中心建设和药物研发推进。
创立21年,联亚药业正式迈入资本市场新阶段。产能瓶颈的缓解、在研管线能否持续输出产品,是市场印证企业制剂开发能力的重要指标,国内外双市场的发展节奏,也值得持续观察。

 渝公网安备 50011202502165号