2026年9月16日,苏州信诺维医药正式登陆科创板。截至发稿,公司股价开盘47.57元,大涨约72%,市值约200亿元。
信诺维是一家聚焦抗肿瘤与多重耐药菌感染赛道的创新药研发企业,依托小分子、抗体、蛋白降解三大自研平台,搭建起 1 款抗感染新药注射用亚胺西福 NDA 受理 + 3 款肿瘤管线。
这家成立于2017年的公司,至今没有一款药品获批上市,但凭借一笔重磅海外BD授权,拿到了1.3亿美元首付款,后续里程碑合计最高14.06亿美元,整体交易总规模15.36亿美元。靠着这笔钱,公司在2025年实现了9.35亿元营收,盈利2.03亿元。
根据企业自身管线规划,4条后期管线有望在接下来两年迎来关键审批节点。没有产品销售却实现账面盈利,依靠BD反哺研发,这在当下创新药行业并不多见。
信诺维的创始人强静,本科毕业于上海交通大学药学专业,随后转身攻读复旦大学金融工程管理硕士与清华大学应用经济学博士,并远赴哈佛医学院进修肿瘤学。这种懂药又懂钱的复合背景,为他日后的跨界创业埋下了伏笔。
毕业后,强静并没有立刻投身药企,而是先进入中金公司,一干就是7年多。作为研究部董事总经理和医药首席分析师,他在资本市场看了大量医药企业的起起落落。在2015年前后,他敏锐捕捉到中国创新药的风口已来,于是他决定亲自下场组局。
2017年,信诺维在苏州BioBAY创立。为了将蓝图变为现实,强静找到了乐美杰。这位曾在拜耳、中美史克等跨国药企身经百战的产业老兵,带着20多年的研发与商业化经验,成为了信诺维的操盘手。与此同时,强静又召来昔日中金的老搭档恽松,为公司的资本运作与上市之路保驾护航。
在研发端,强静同样布下了重兵。YONGHAN HU博士的加入,为信诺维注入了纯正的国际研发基因。
这位拥有中科大、中科院及美国南加州大学化学博士学位的科学家,曾在美国惠氏、辉瑞等巨头担任资深主任科学家。他带领团队积累46项境内发明专利和22项境外发明专利,搭建起小分子靶向药物、复杂抗体药物和靶向蛋白降解3大技术平台。
信诺维用1+3+N形容自身的管线布局,1个NDA已受理,3个3期临床,N个早期管线。
离上市最近的注射用亚胺西福,是抗感染领域的复方制剂,针对革兰阴性菌引起的医院获得性肺炎。这个药的NDA在2025年7月获得受理,预计2026年能获批。如果顺利,这将是信诺维第一个真正上市销售的产品。
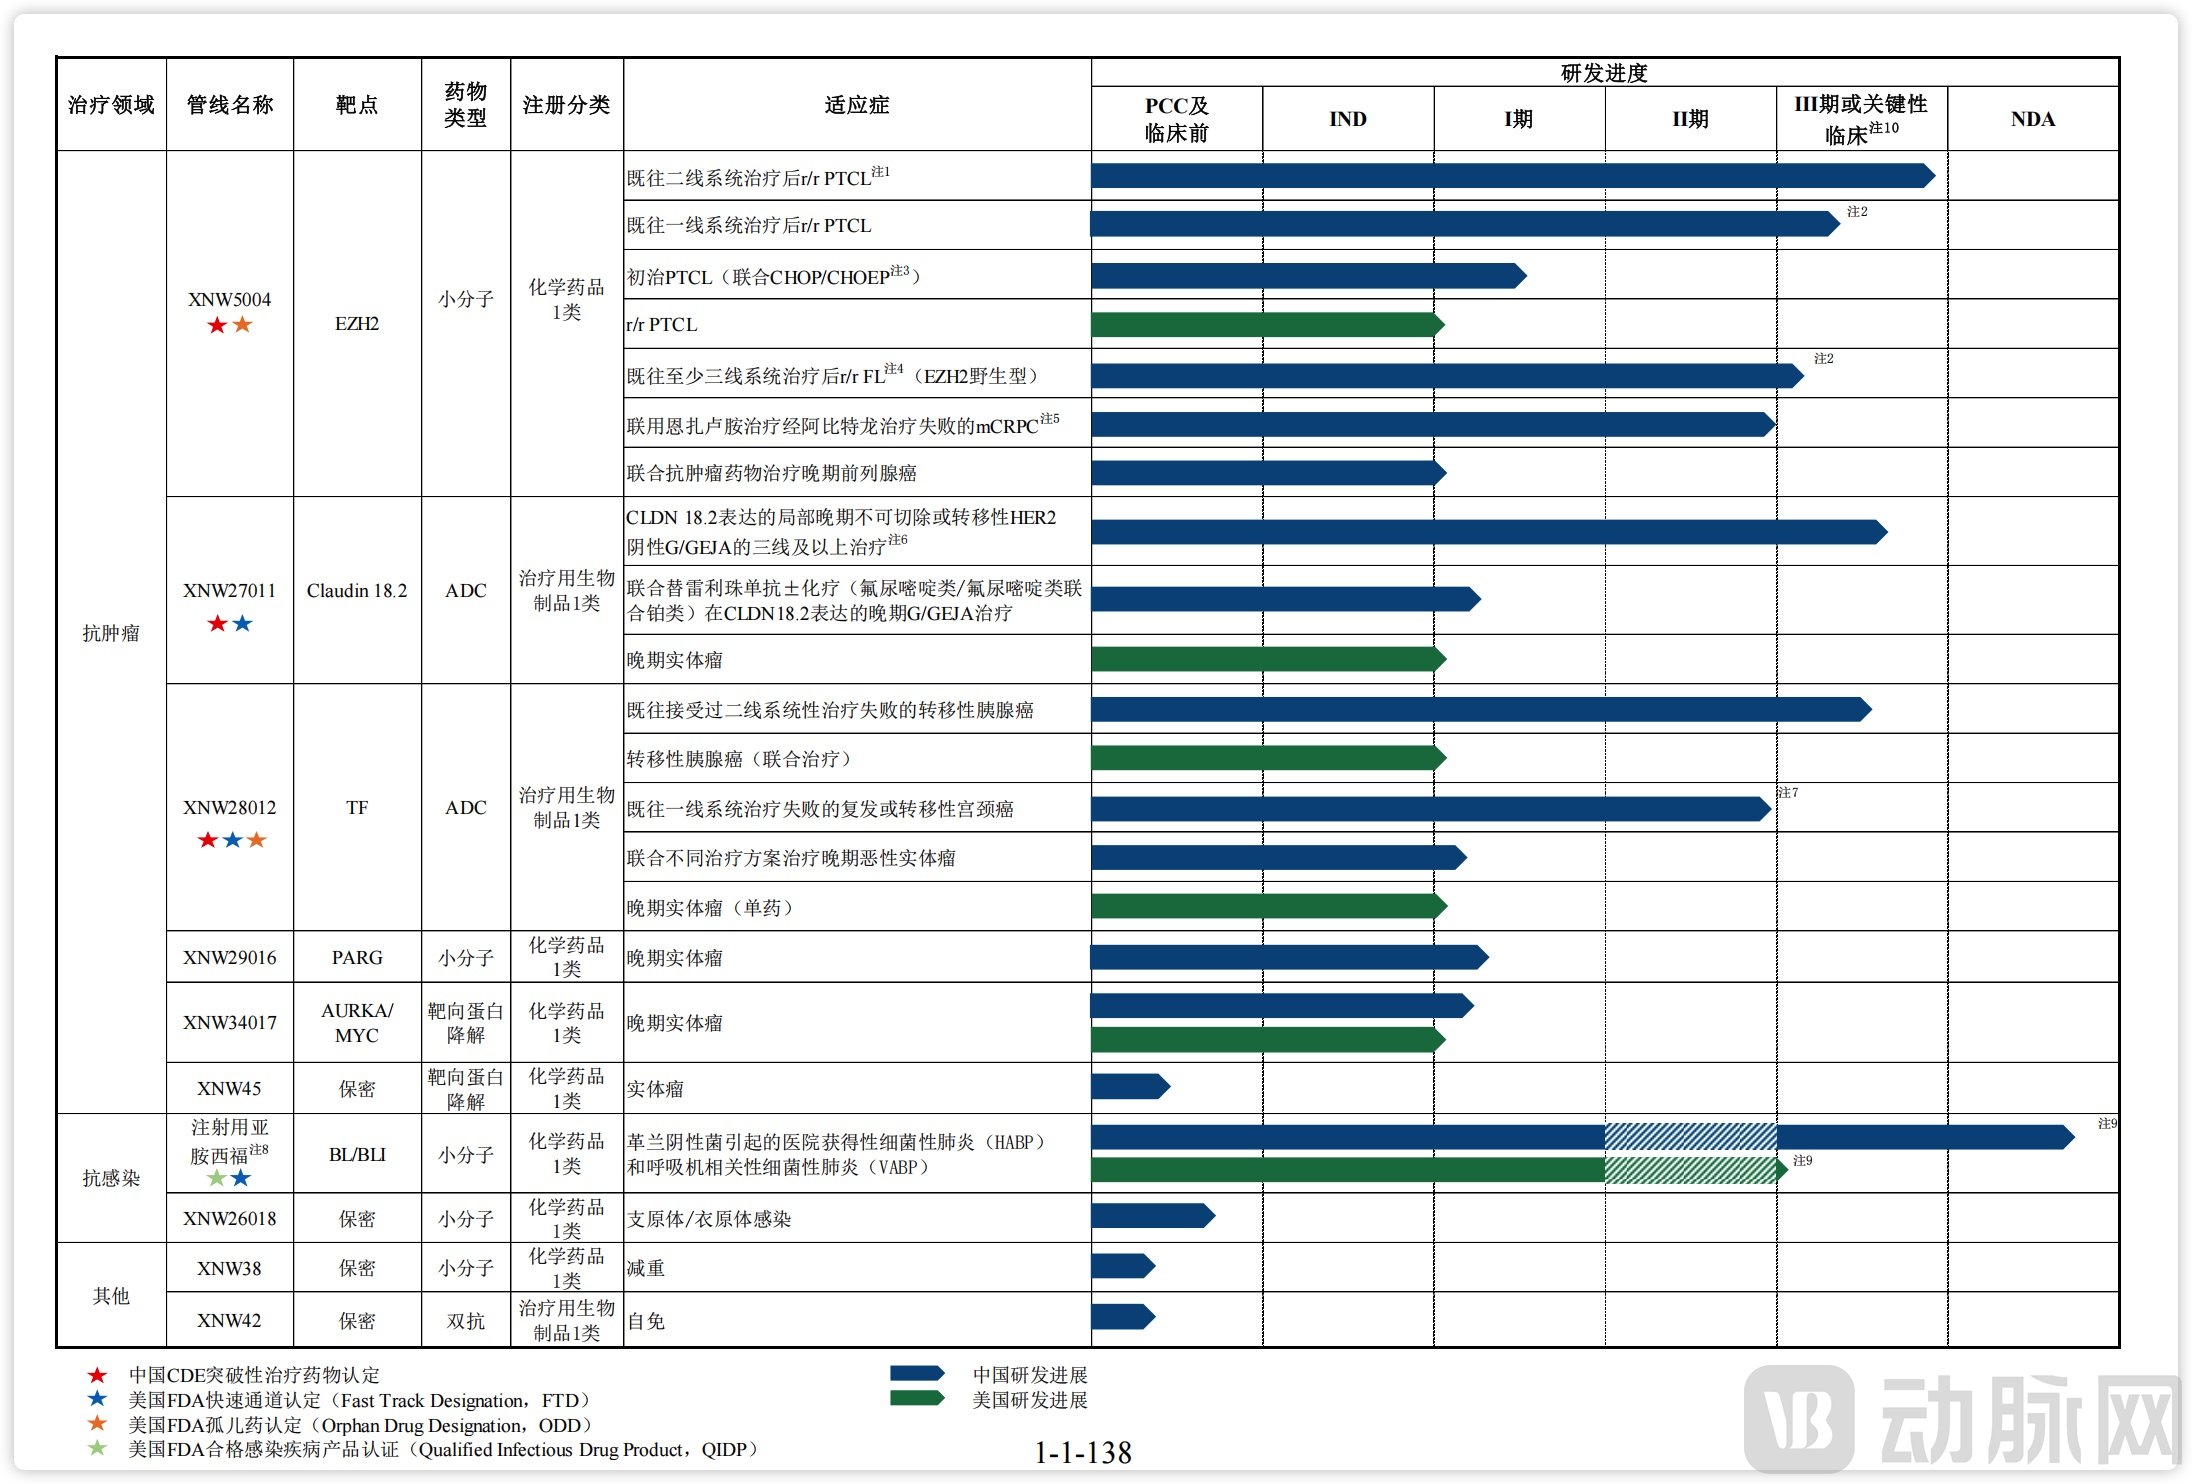
企业管线布局,图源招股书
抗肿瘤领域才是重头戏。
XNW5004是一款EZH2抑制剂,针对外周T细胞淋巴瘤和滤泡性淋巴瘤。在既往接受过二线系统治疗的复发难治患者中,客观缓解率达到了70.3%。更关键的是,它对EZH2野生型患者也有效,而这部分患者占滤泡性淋巴瘤人群的80%左右。
现有的EZH2抑制剂只覆盖突变型患者,且仅有获批的他泽司他已经撤市。XNW5004如果能上市,等于填补了一个市场空白。
XNW27011和XNW28012都是ADC药物。前者靶向Claudin 18.2,针对胃癌;后者靶向组织因子,针对胰腺癌和宫颈癌。这两款药都拿到了美国FDA的快速通道认定,研发进度在全球同靶点药物中能排进前5。
其中,XNW27011就是授权给安斯泰来,拿到高额BD首付款的那条管线。安斯泰来位列全球制药企业第21位,愿意花大价钱买它的海外权益,看中的就是这个靶点在胃癌治疗上的潜力。胃癌是中国高发癌种,Claudin 18.2又是近年ADC研发的热门靶点,但全球还没有一款针对这个靶点的ADC获批上市。
信诺维的策略很清楚,选择具备差异化潜力的靶点,瞄准临床未满足需求,然后在全球范围寻找合作伙伴。
信诺维的未来,取决于4条后期管线能不能在各自赛道跑出优势。
抗感染赛道,注射用亚胺西福瞄准耐药革兰阴性菌肺炎。目前国内已经有默沙东的亚胺西瑞在2024年底获批上市,同样是三药复方制剂,直接构成同机制竞品。另外还有云顶新耀Taniborbactam、复星医药OP0595两款β‑内酰胺酶抑制剂复方处在国内3期临床,未来会陆续进场。
从3期临床数据看,亚胺西福对比亚胺西瑞达成非劣效,安全性数据有一定优势。可抗生素赛道的现实约束很强,就算顺利获批,这款产品很大概率归入特殊使用级抗菌药物,处方权受限。企业在回复审核问询函中预计,2027年国内产能利用率仅5.71%,市场放量速度不会太快。
再看另一条管线,在EZH2抑制剂这个赛道,XNW5004瞄准的复发或难治外周T细胞淋巴瘤适应症,国内恒瑞医药的泽美妥司他已经附条件获批上市,是最直接的竞品。从已公开的临床数据看,XNW5004的客观缓解率达70.3%,对比已上市药物数据有优势,但这属于非头对头对比,不能直接等同于临床更优。
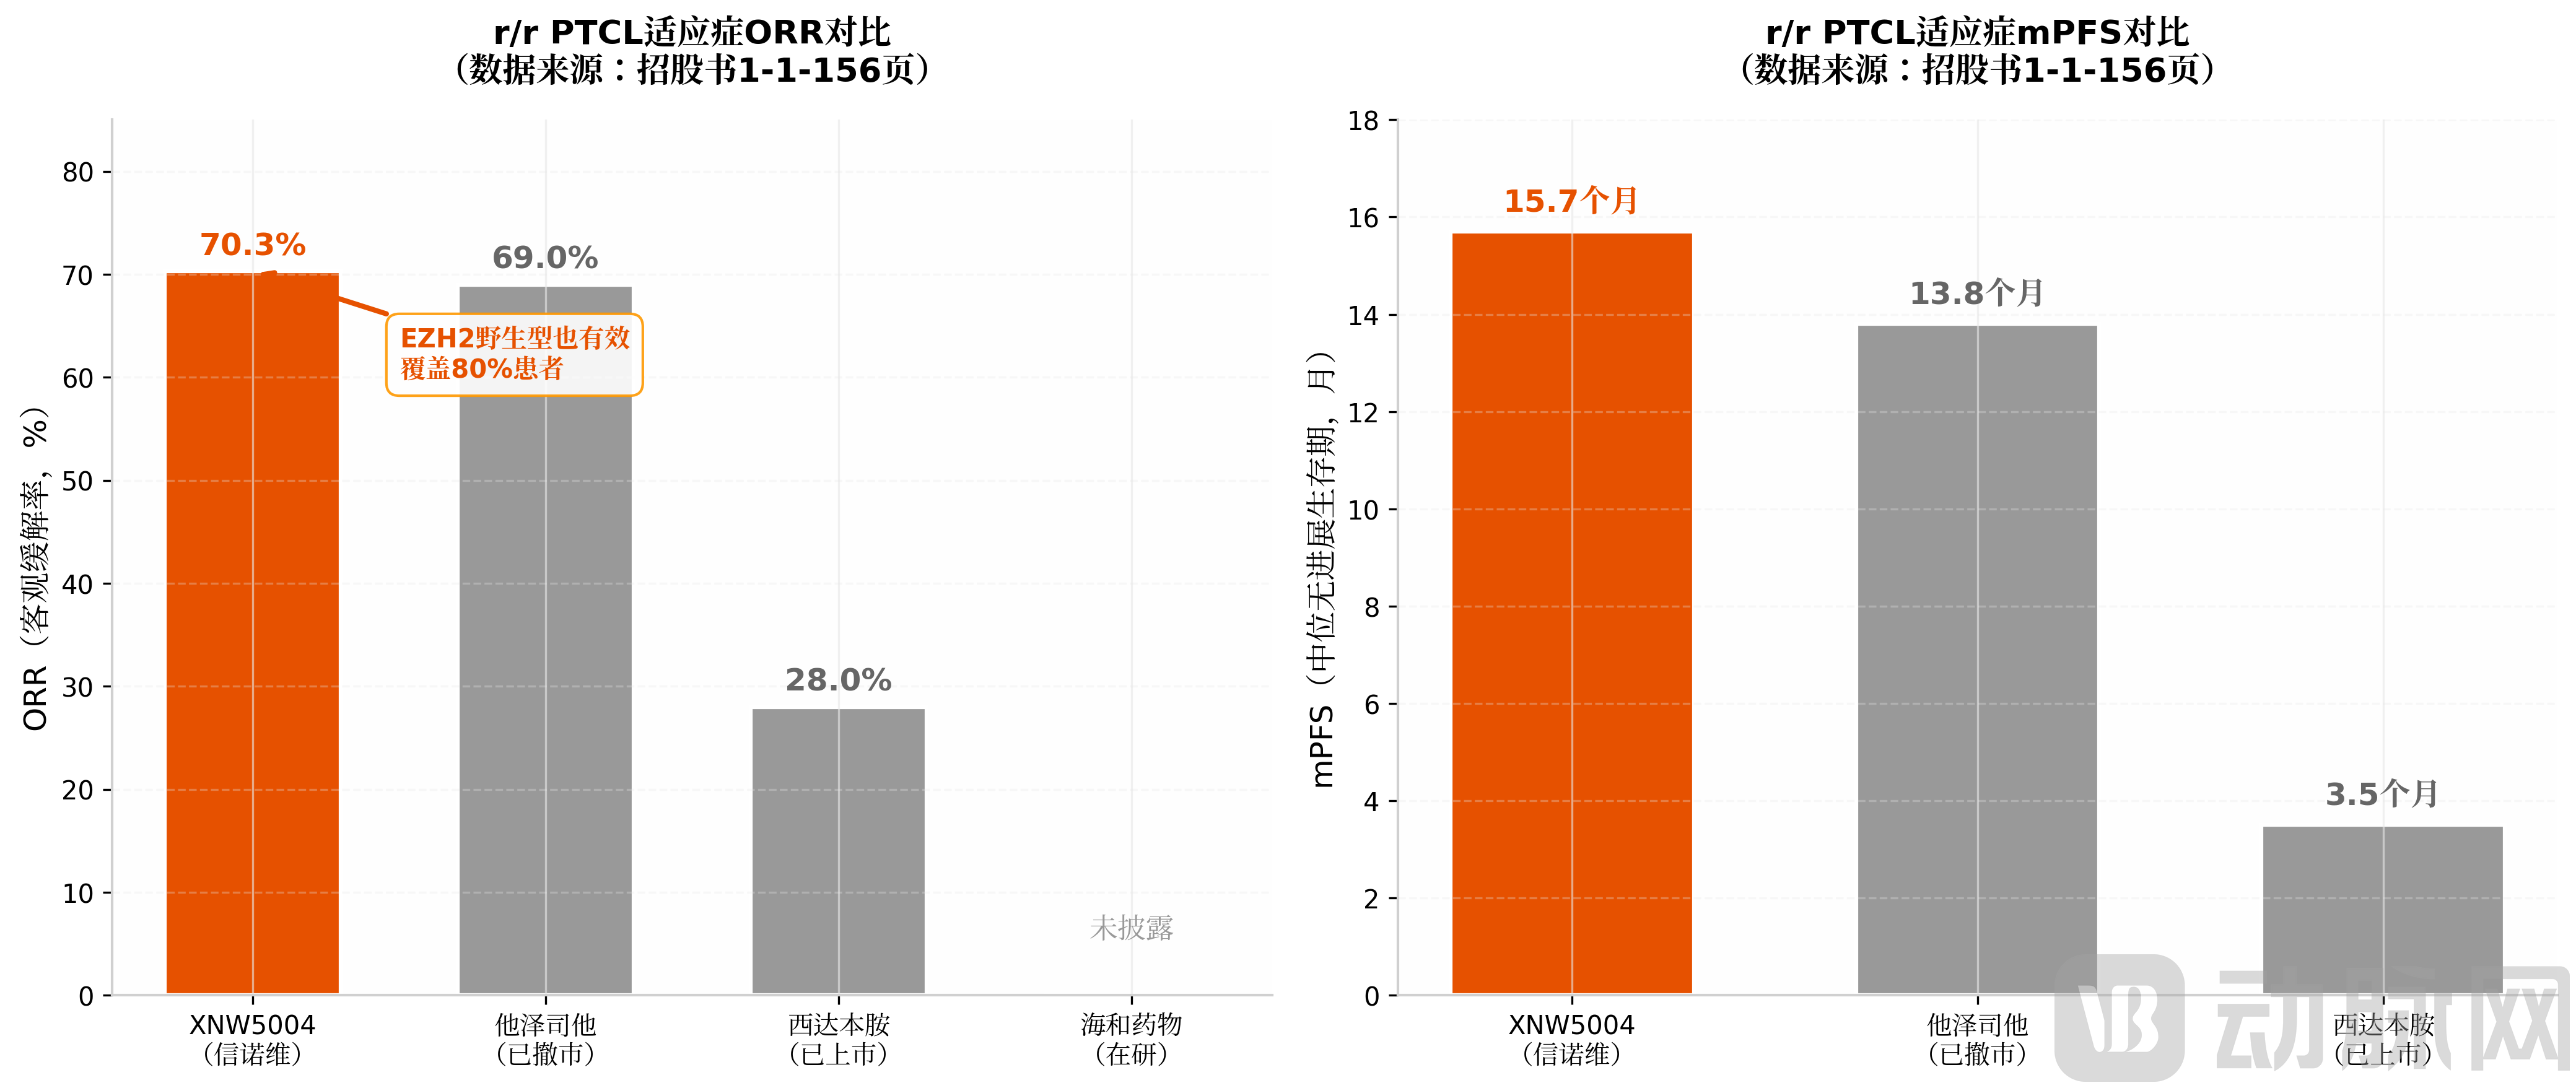
XNW5004和竞品对比(非头对头),据招股书数据制图
针对mCRPC(转移性去势抵抗前列腺癌)适应症,国内外还没有EZH2抑制剂获批,XNW5004和辉瑞Mevrometostat属于头部梯队。这条管线风险点在于,海外同靶点产品他泽司他已经退市,EZH2靶点的整体安全性还需积累更多真实世界数据验证。
ADC赛道是国内竞争最为激烈的赛道之一。
最重要,也是BD给安斯泰来的管线XNW27011选择的Claudin18.2靶点,全球至今还没有对应的ADC药物获批,但海内外一大批同行的管线聚集在此。信达IBI343、礼新医药LM‑302已经递交NDA,距离上市最近。
君实生物JS107、康诺亚CMG901、百利天恒BL‑M05D1、恒瑞SHR‑A1904同样处在3期临床阶段,数十个项目挤在同一条赛道里。
XNW27011海外权益卖给安斯泰来,国内权益自留。早期2期客观缓解率65.2%,但同样没有头对头对照数据。赛道最大变数是谁可以率先完成3期读出、拿到NDA。如果国内多款产品前后脚获批,Claudin18.2阳性胃癌患者群体有限,后续会直面疗效、定价、商业化推广的直接比拼。
第四条管线,TF靶点已经有一款海外产品Tisotumab vedotin获批用于宫颈癌,国内没有已上市的TF‑ADC。国内直接竞品主要是乐普生物MRG004A处在2期临床,整体竞争激烈程度弱于Claudin18.2赛道。
XNW28012已经拿到CDE突破性治疗认定,针对二线以后转移性胰腺癌。胰腺癌临床治疗选择很少,存在明确未满足需求。但它的1/2期数据显示,血液学、口腔黏膜相关的3级以上不良事件占比不低,后续3期,安全性会成为决定产品市场接受度的关键变量。
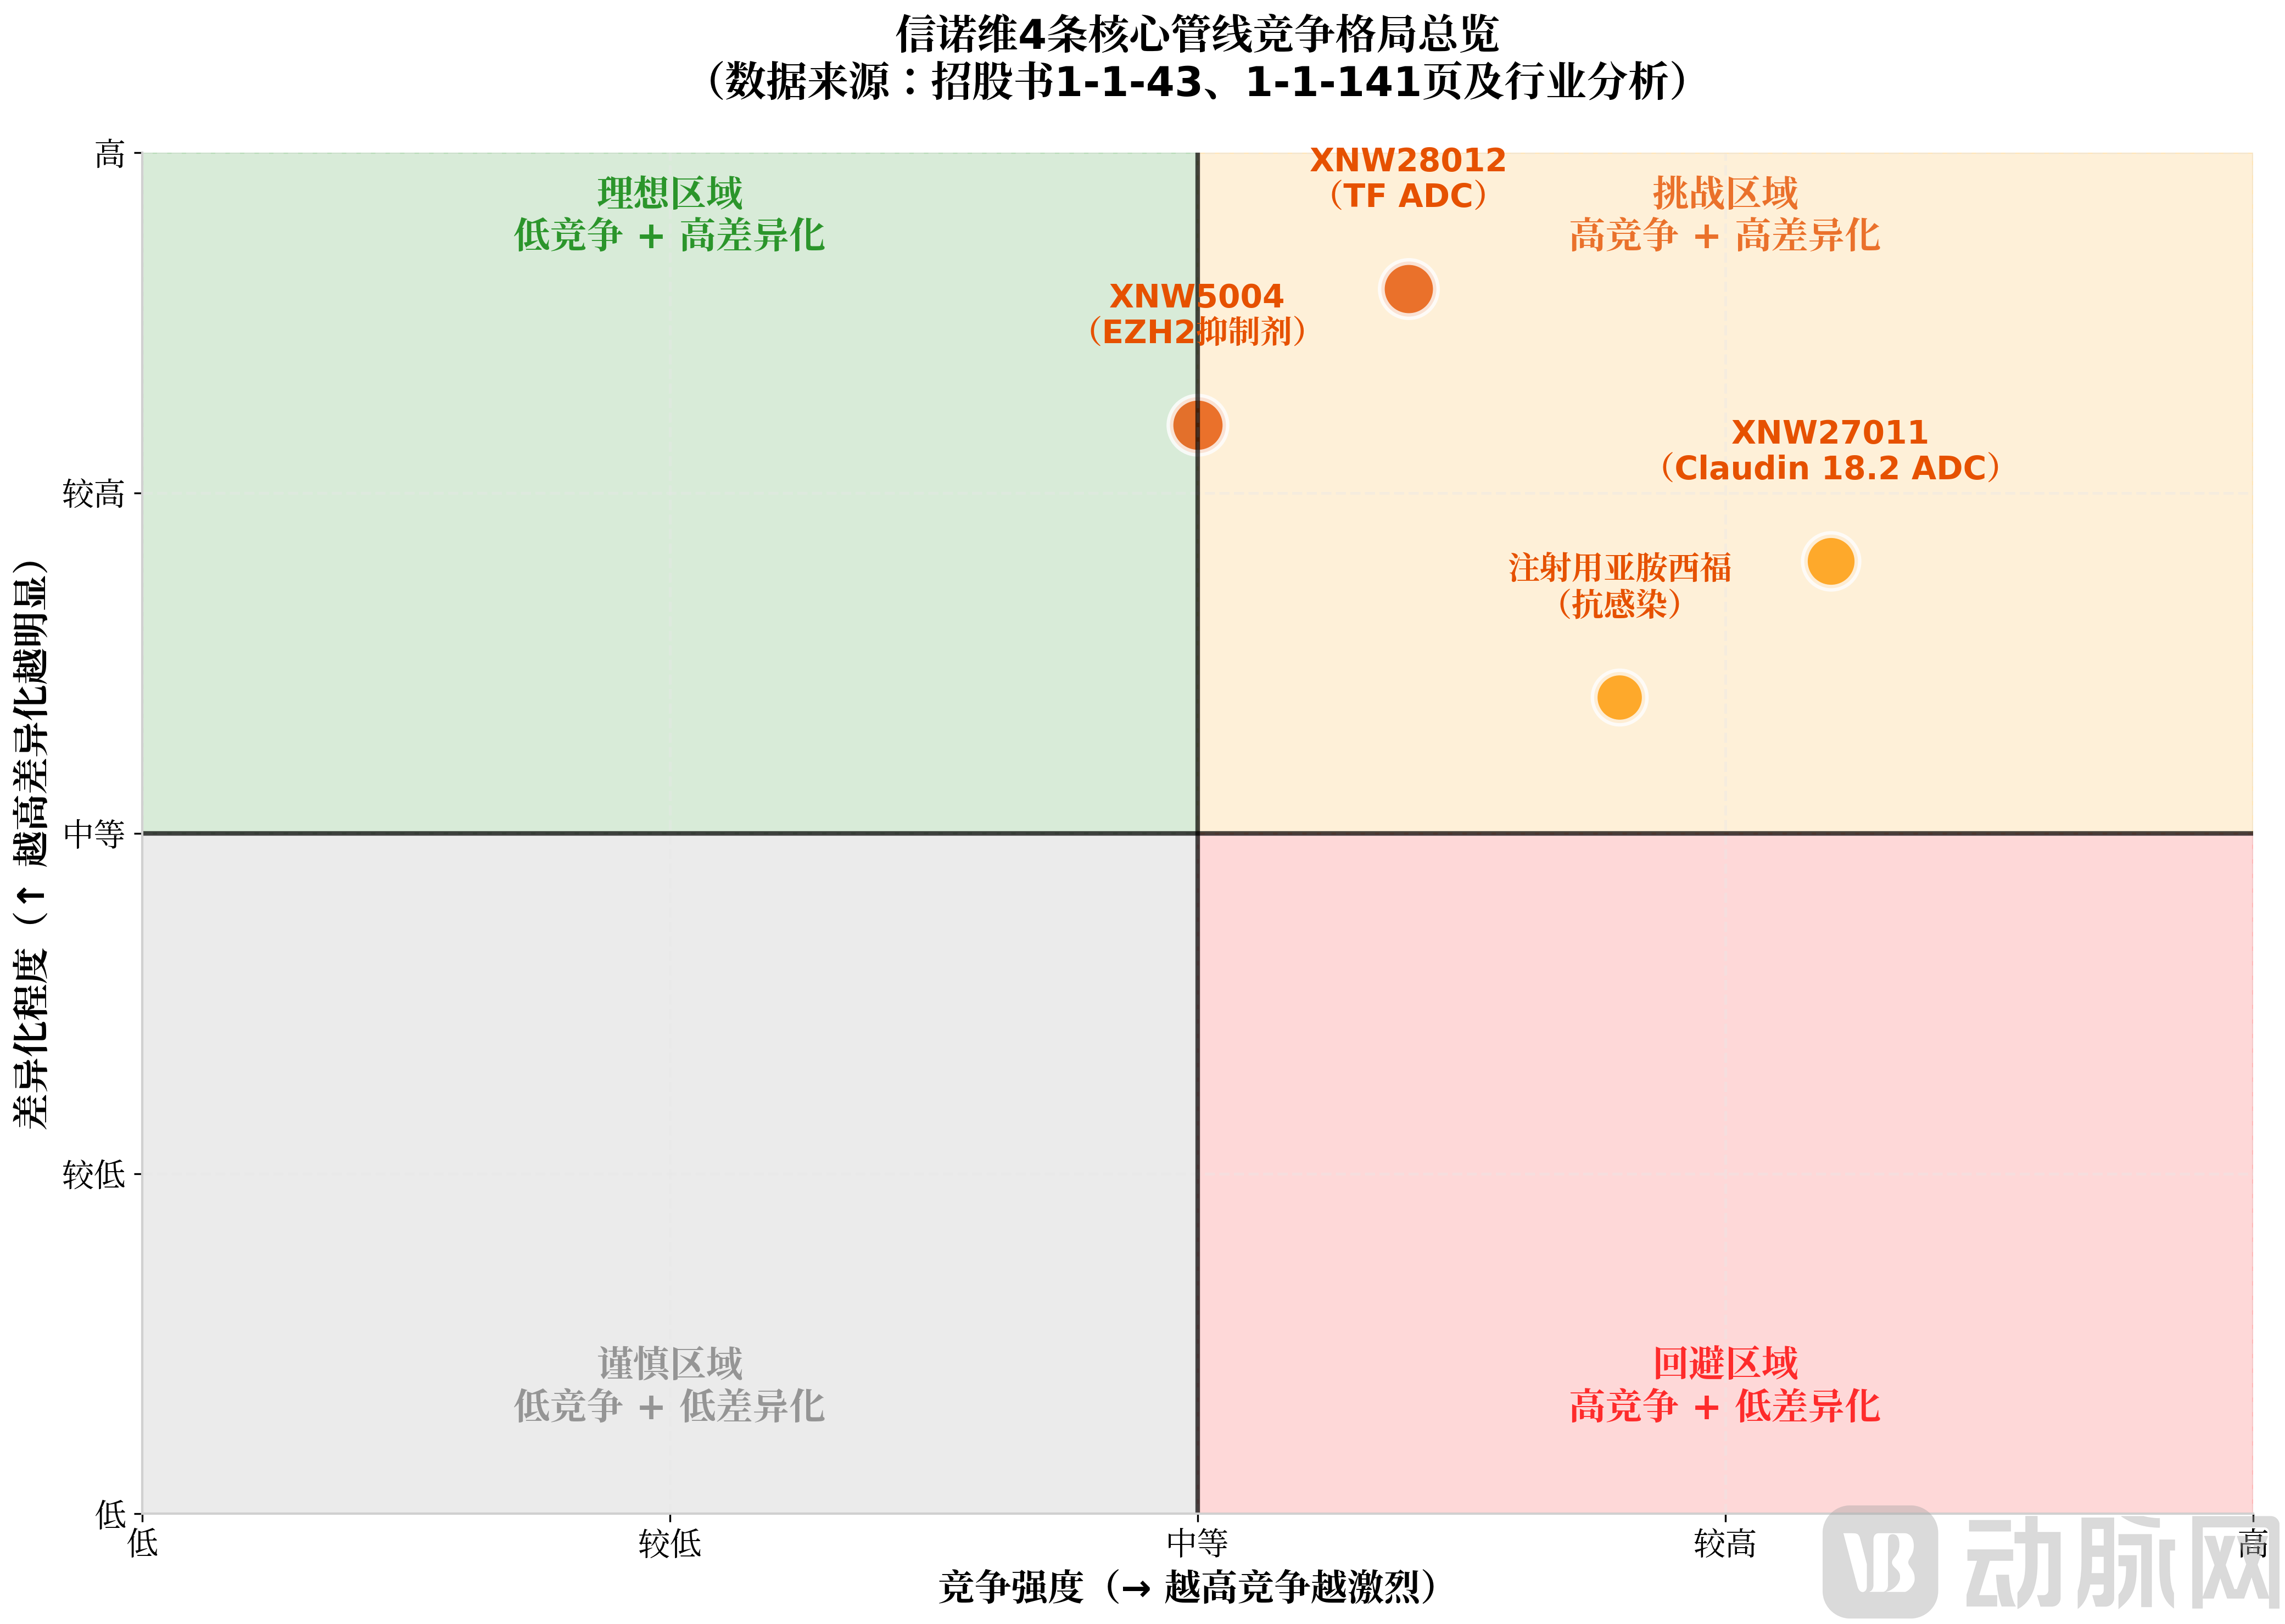
竞争格局,据招股书描述制图
四条管线各有机会,也各面临挑战。信诺维的优势是四条管线同时推进到后期,多管线可以分摊失败风险。可每一条赛道,都不是一片坦途,竞品进度、临床结果、监管审批、医保定价,每一关都会影响最终价值。
自2017年成立,信诺维历经多轮增资与老股转让,获得多家一线机构的持续下注。
2020年完成的10亿元C轮融资,由正心谷联合国际长线基金领投;2024年2月完成的7亿元E轮融资,腾讯进场,国鑫投资、济南经发等多家国资同步跟投。除增资之外,上市前还有大量老股交易,鼎晖、广发乾和、凯莱英叁号等机构通过受让老股完成入局。
股东名单里,既有正心谷、礼来亚洲这类深耕生物医药的财务投资机构,也有腾讯、乐普医疗、凯莱英这样的产业资本,同时叠加多地国有投资平台。机构愿意持续投入,信诺维突出的全球BD落地能力,也是重要考量因素。
很多国内Biotech拥有不错的临床管线,可很难对接上MNC,把临床价值转化为真金白银的收入。信诺维却接连完成多笔重量级对外授权。XNW1011分拆权益先后授权中国抗体、云顶新耀;XNW27011更是直接拿下安斯泰来1.3 亿美元首付款。
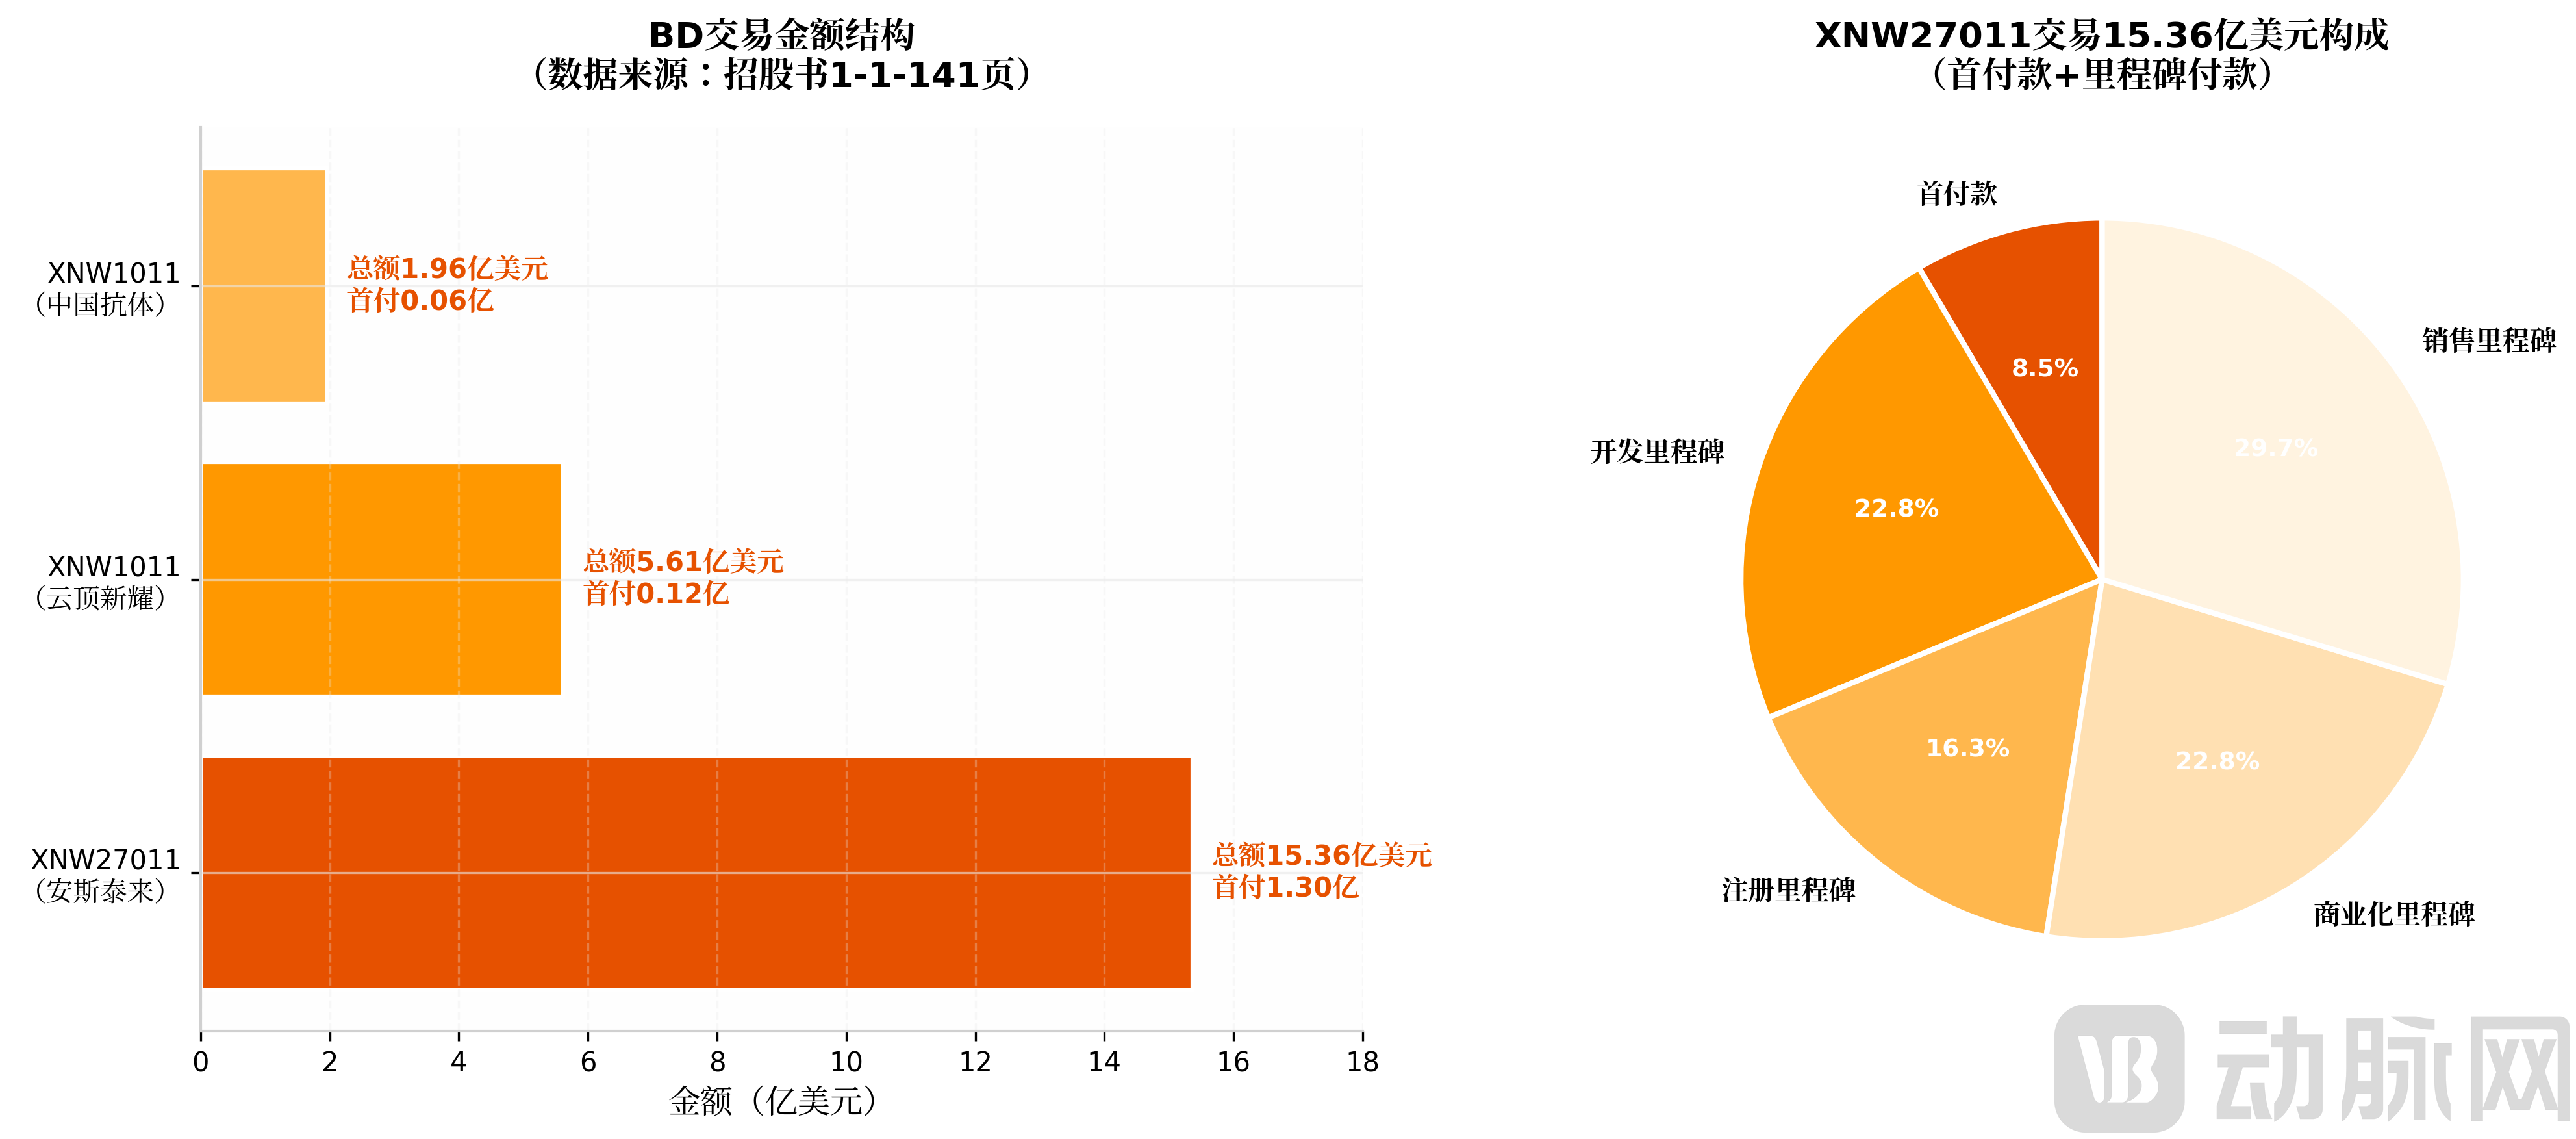
BD交易情况,据招股书数据制图
多笔交易累计潜在总金额超过20亿美元,并且部分首付款已经实实在在确认收入,这种研发产出-全球商业化变现的初步闭环,在同期尚未盈利的创新药企中并不多见。
2023年~2024 年,公司没有营业收入,持续亏损。2025年和安斯泰来合作的BD首付款入账,营收跳升到9.35亿元,净利润转盈,三年累计研发投入达到12.64亿元。
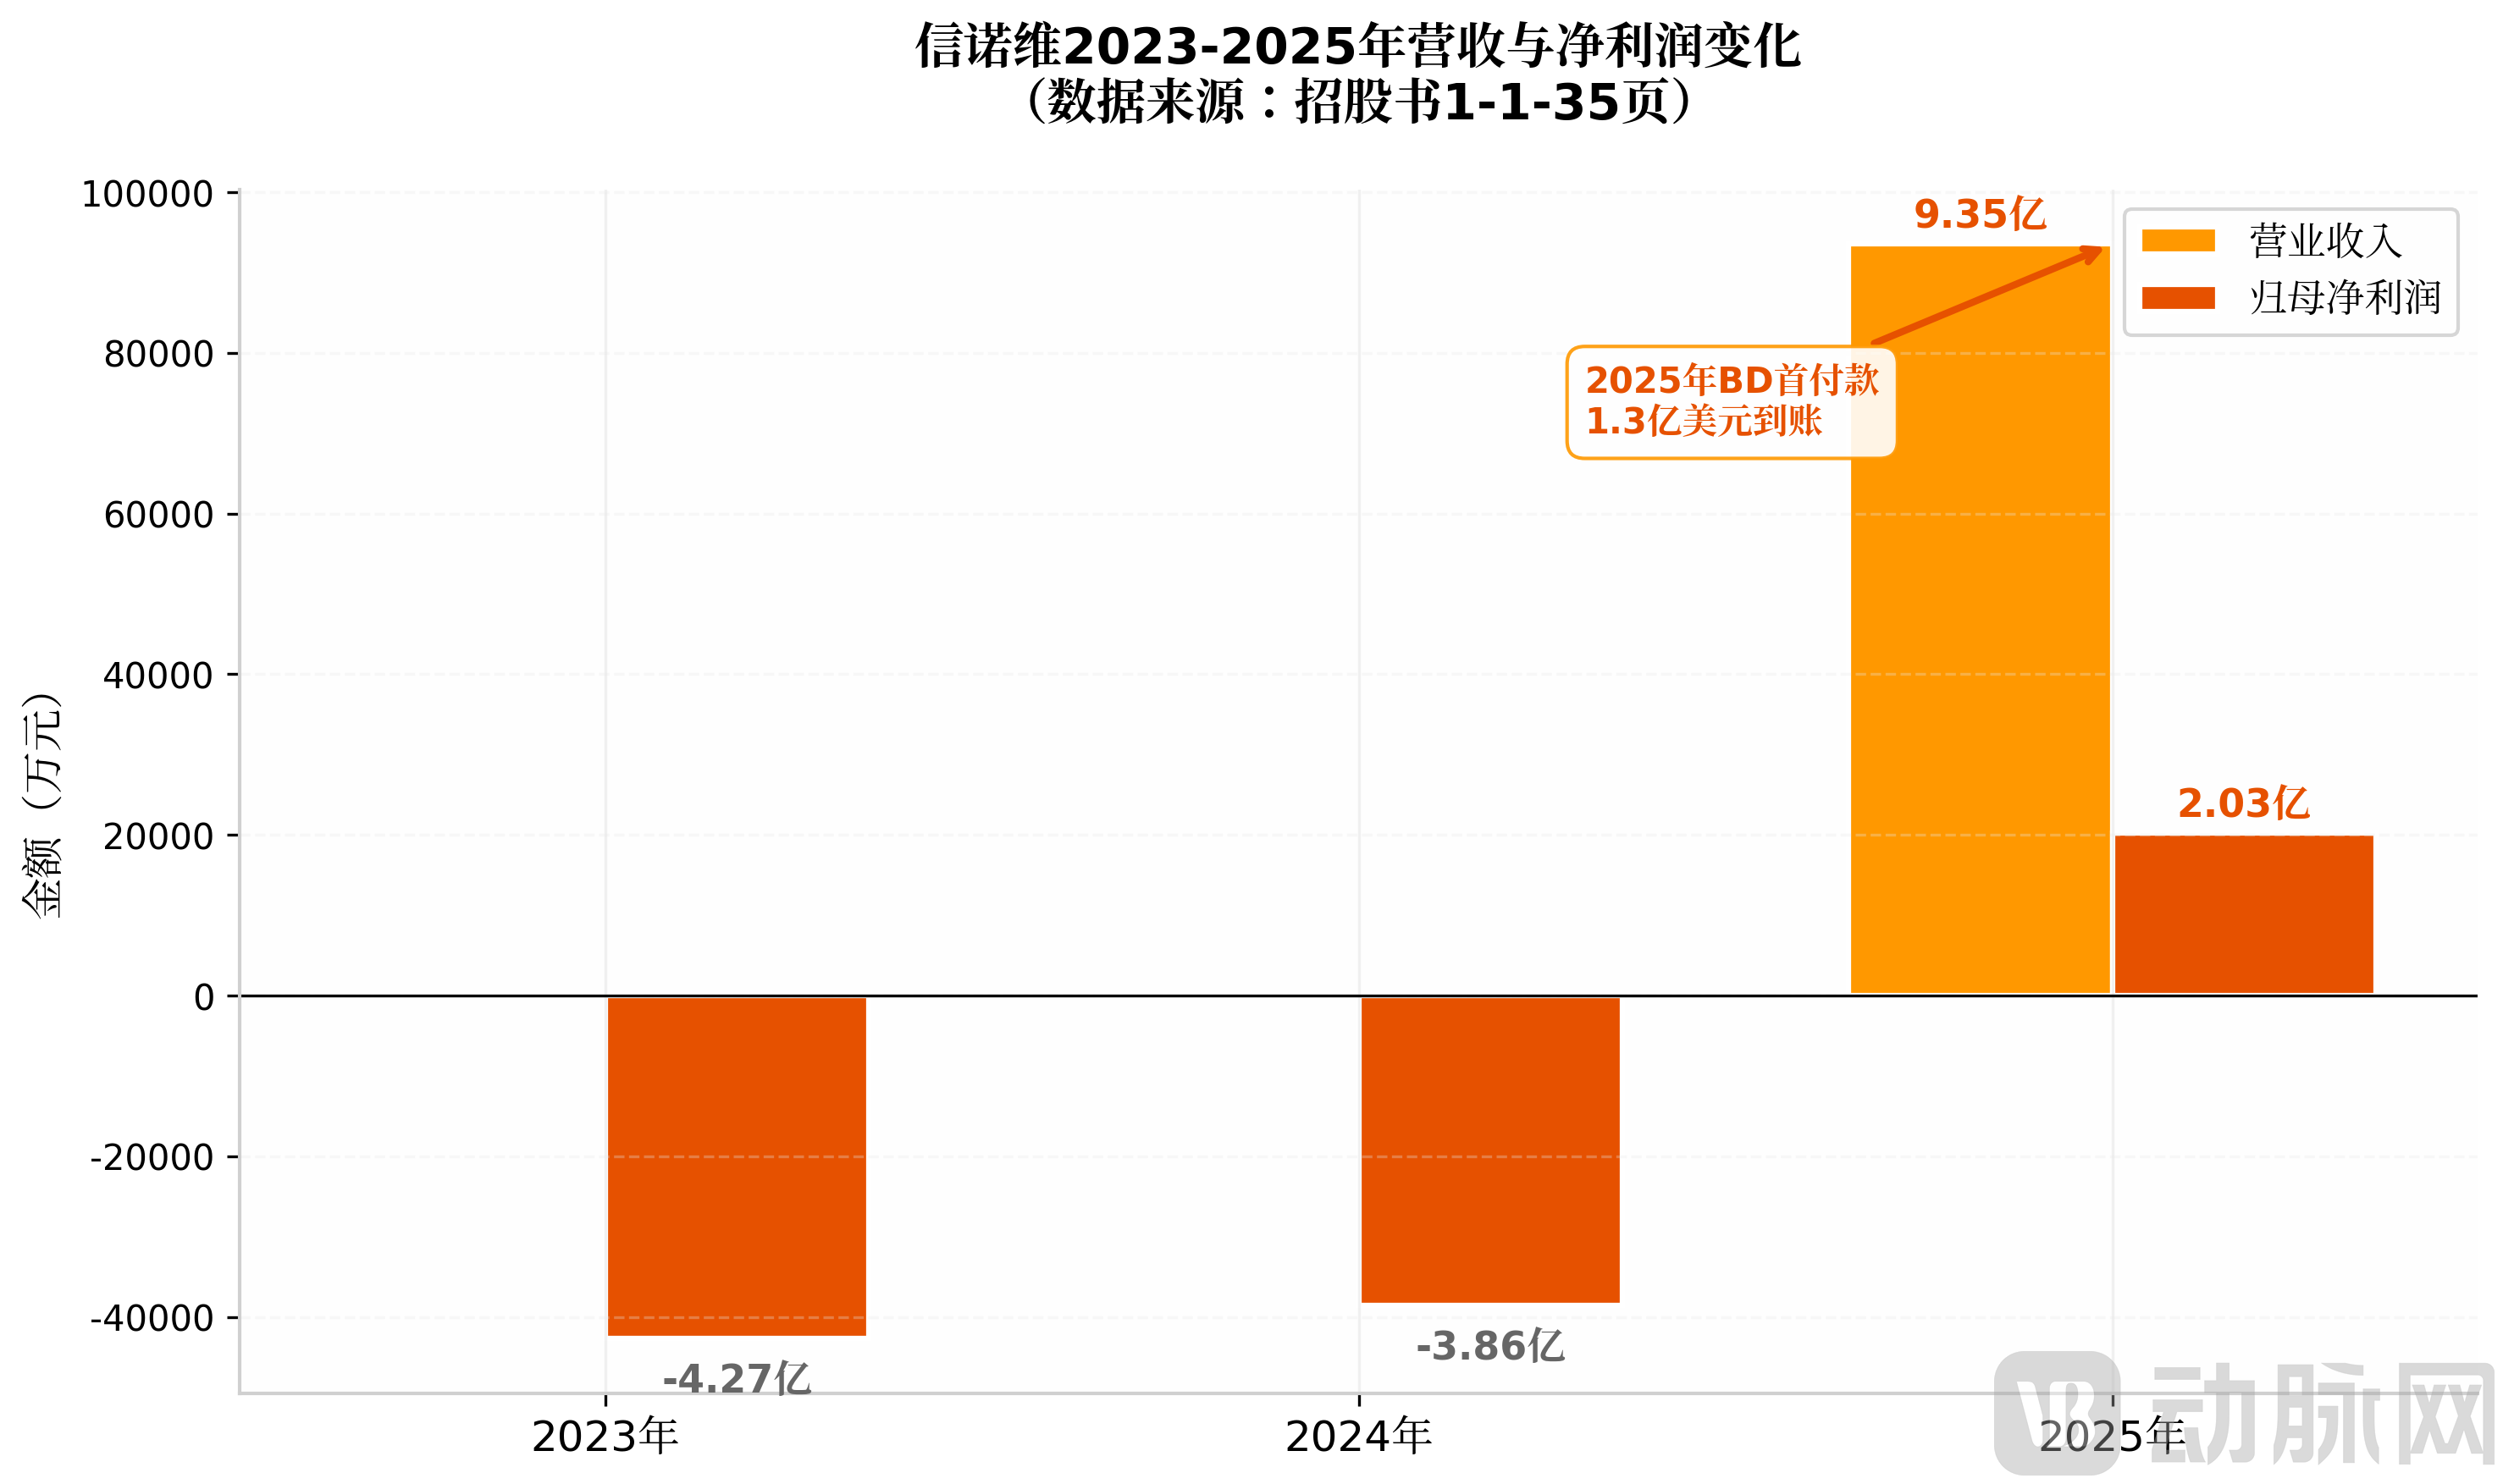
近3年营收情况,据招股书数据制图
本次IPO募集资金净额约29.4亿元,其中23.4亿元会投入新药研发项目,剩下6亿元用来补充流动资金。这笔资金主要用来推着管线往前走,不会大规模投向销售团队的一次性扩张。在产品上市之前,信诺维就依靠全球BD拿到真金白银,向市场证明管线的商业价值,但真正的大考也会随着四款产品的推进而到来。

 渝公网安备 50011202502165号