2026年9月,京新药业向港交所递交H股上市申请。
在创新药行业,6年上市的Biotech不少见,可像京新这样,用近30年时间从原料药制造一步步走到1类创新药的企业,确实不多。
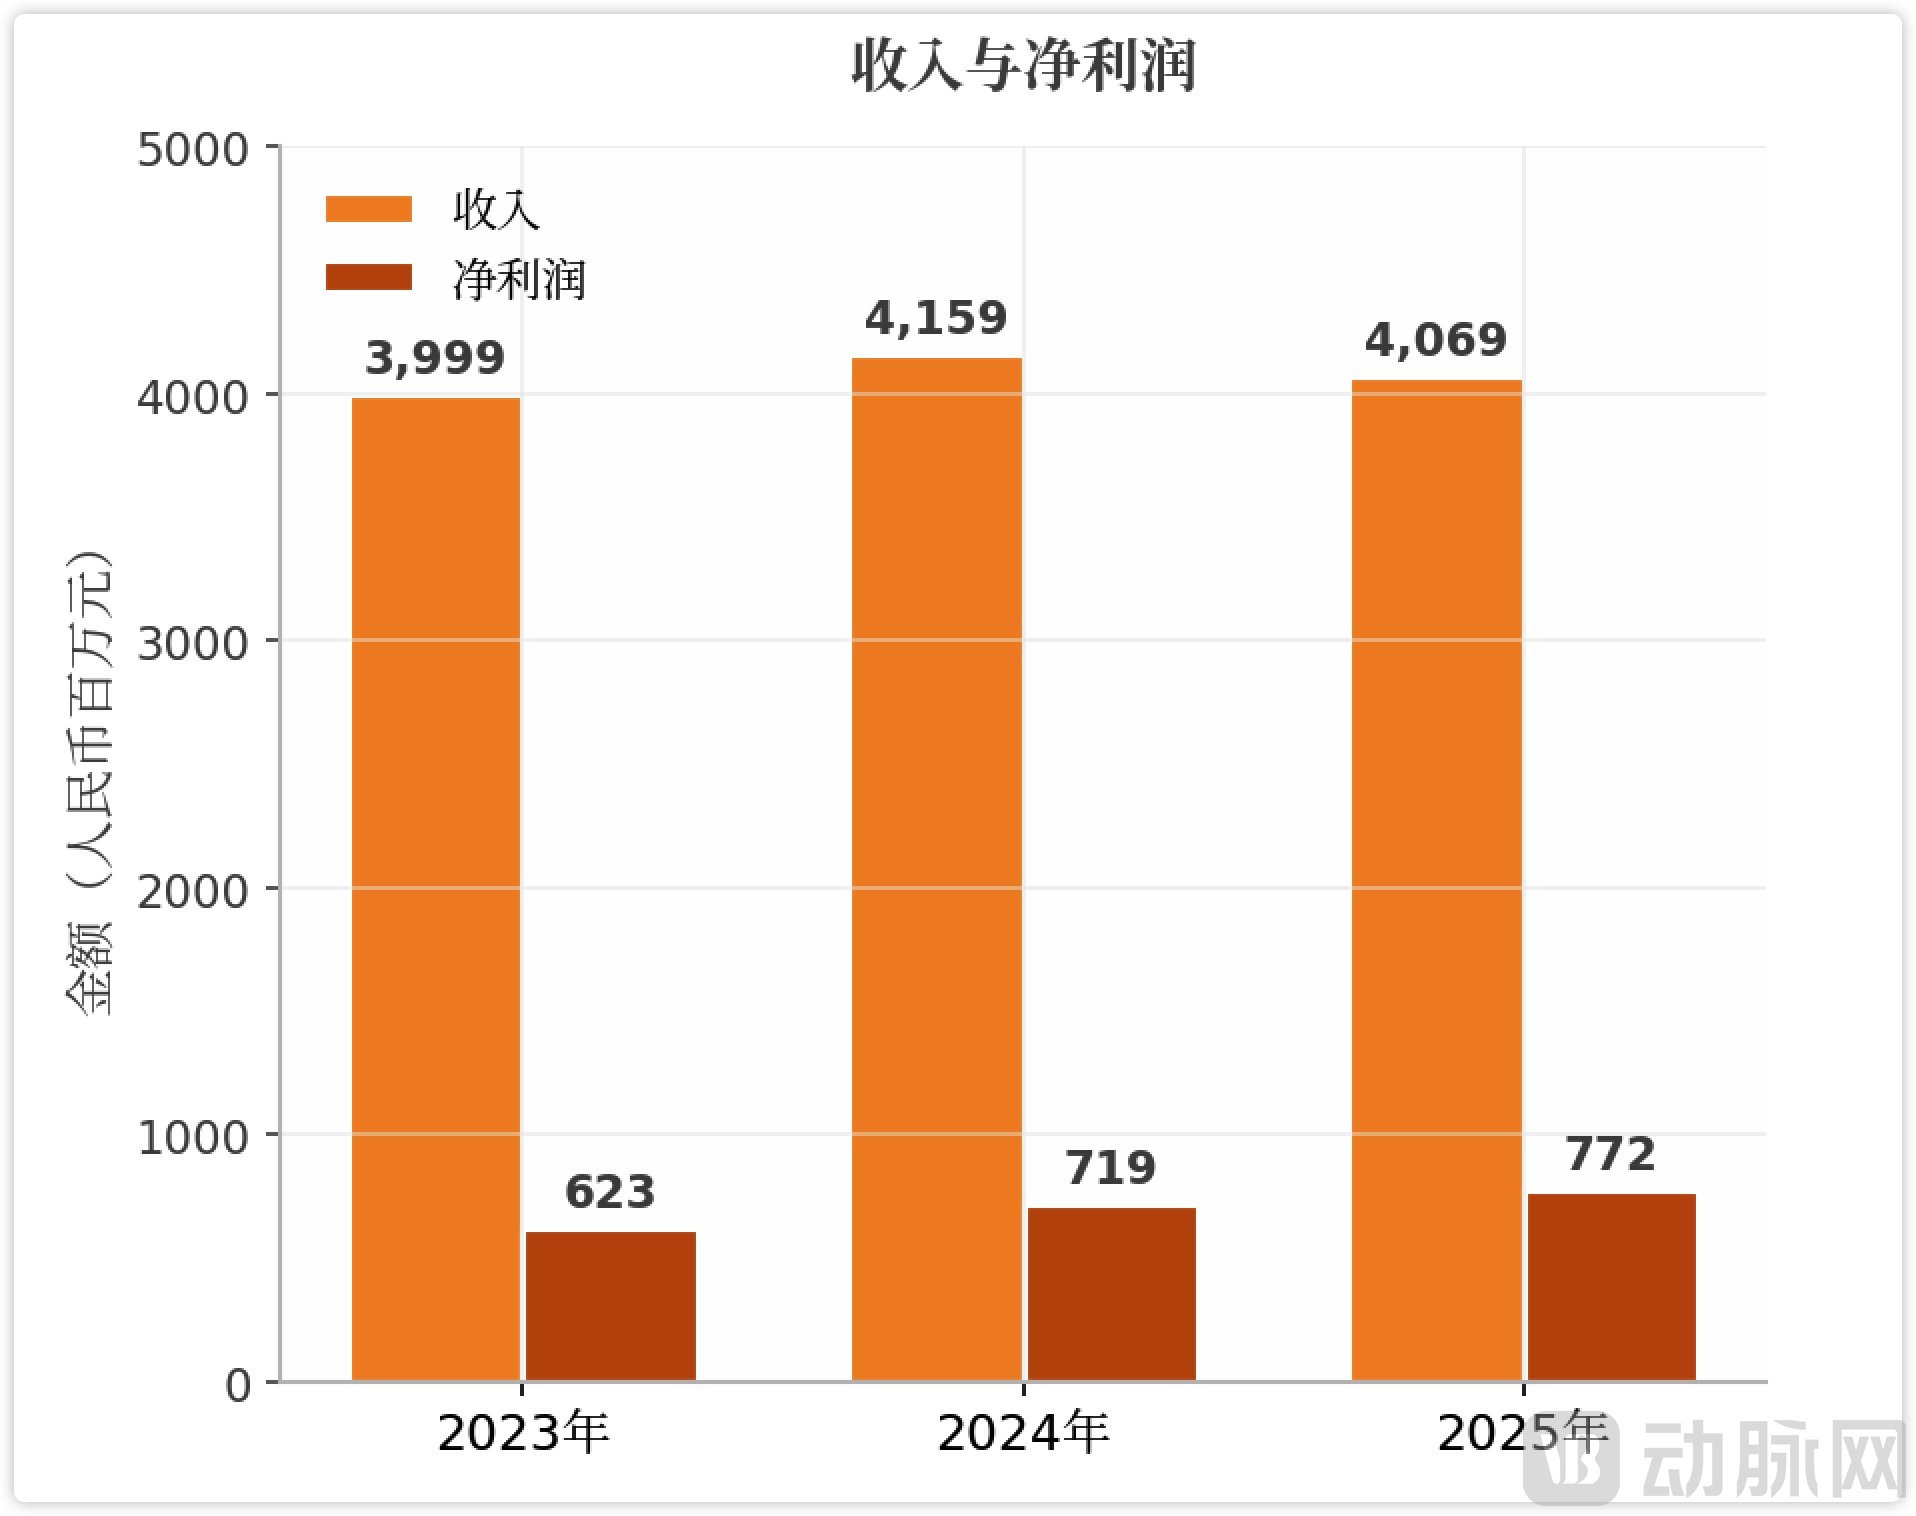
企业近期营收情况,据招股书数据制图
早在2004年,京新就在深交所上市,2025年营收40.69亿元、净利7.72亿元、经营现金流7.81亿元;截至2026年6月30日,净资产约59.52亿元,同期现金及现金等价物约4.80亿元。一家A股上市药企,为什么还要去港股?答案藏在它的管线时间表和国际化资本需求里。
1999年京新药业掌舵人吕钢主导完成公司改制,开启向制剂业务转型,2004 年公司登陆深交所。
从原料药起家,决定了京新在成本控制、质量稳定性、供应链安全等方面下了大功夫,吕钢在这些环节死磕了十几年,才在2010年做出关键决定,与德国Evotec签约,引进一个治疗失眠的创新药分子,也就是后来的地达西尼。
这个决定在当时看来有些冒险。2010年的中国制药行业,仿制药还是绝对主流,做创新药的企业凤毛麟角。可吕钢认为,仿制药的利润空间会不断压缩,只有创新药才能带来真正的定价权和长期价值。
从2010年签约到2023年11月获批,整整花了13年。地达西尼2024年11月纳入医保目录,2025年算是它首个完整商业化年度,卖出1.95亿元,业绩占比4.8%。2026年上半年,地达西尼收入达1.53亿元,同比增长176.6%,
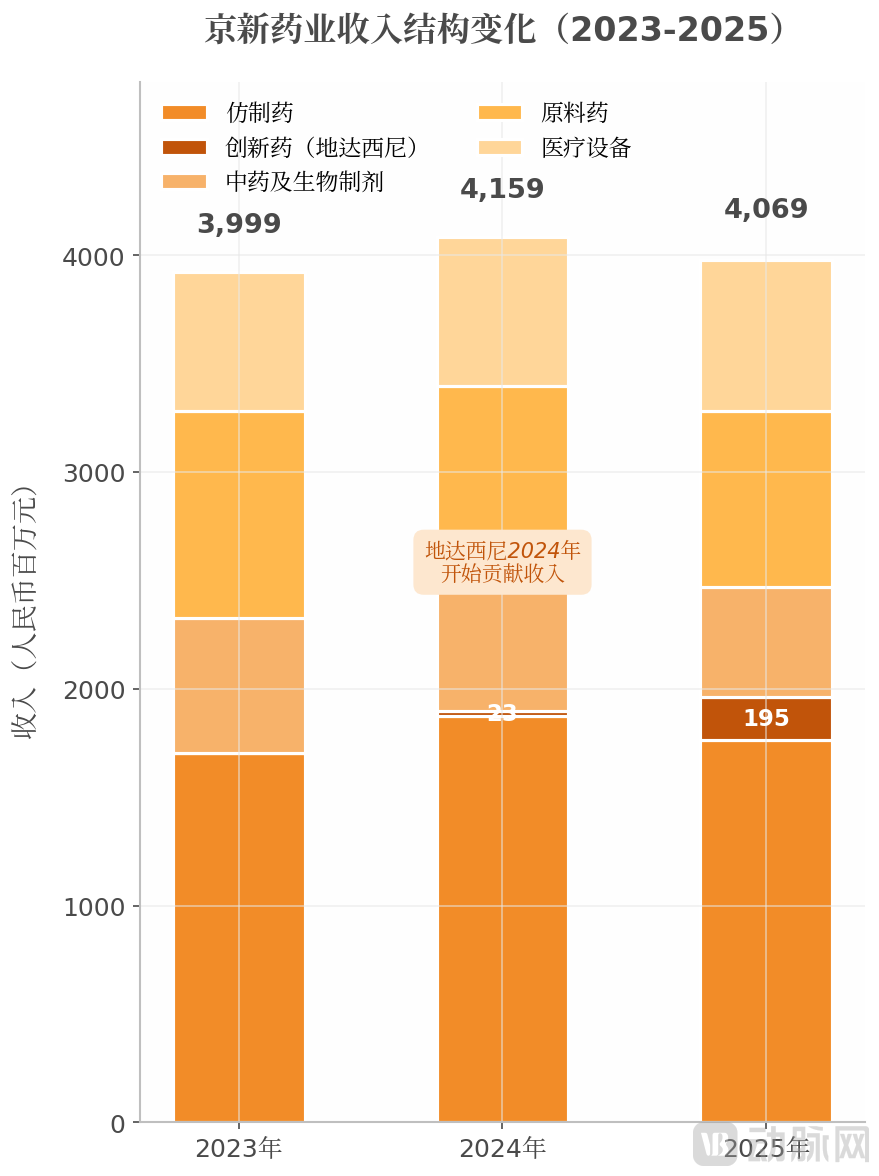
企业收入结构,据招股书数据制图
京新向创新药转型的战略,初见成效。
2023年~2025年,京新仅临床试验就分别投入了2.16亿元、2.30亿元和2.27亿元,2026年上半年1.00亿元。这个投入强度,对于一家以仿制药为主的公司来说不算低。更关键的是,京新的创新转型不是单点突破,而是多条管线同时推进。这些项目一旦进入临床后期,资金需求会非线性上升。
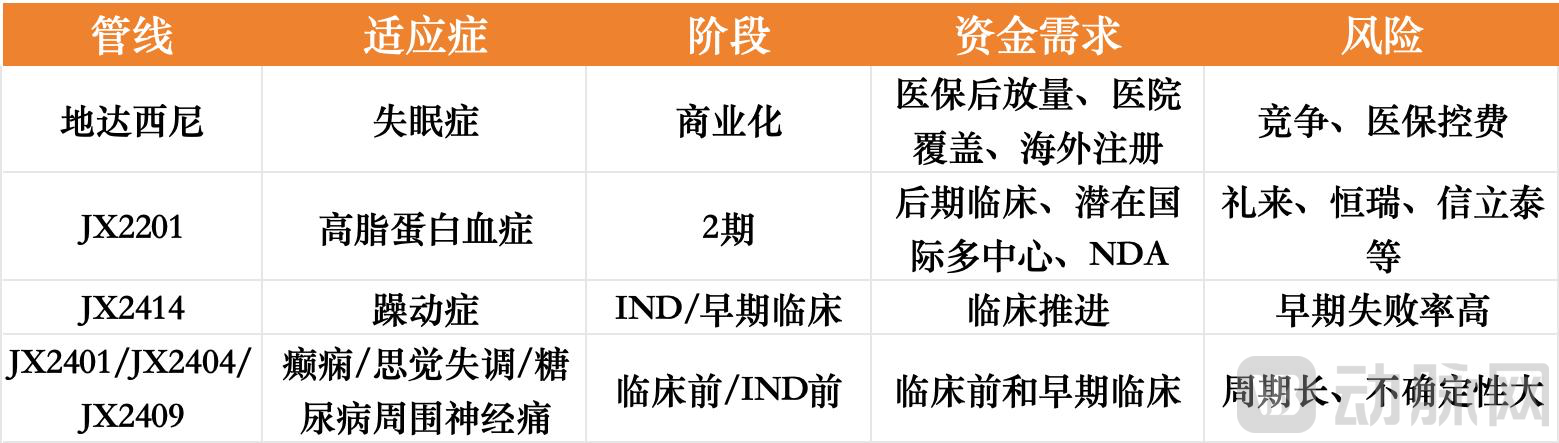
多条管线资金需求,据招股书数据制图
所以,京新的真实处境是日常经营不缺资金,但创新药国际化需要的钱,比现在多得多。后续无论是做海外临床、国际注册、跨境BD,都需要大量资金,H股的跨境资本功能,是京新下一阶段所需要的。
市场是否认可最终要看管线的含金量。
地达西尼是京新打出的第一张牌,失眠药市场不缺产品,传统的苯二氮䓬类药物如艾司唑仑、阿普唑仑,已经用了数十年。还有新型的非苯二氮䓬类药物如唑吡坦、佐匹克隆。
这些药都有次日残留效应,即患者吃了药第二天容易头晕、嗜睡,长期使用还可能产生依赖。
地达西尼的作用机制是GABA_A受体部分激动剂。传统药物像一把钥匙,完全打开受体通道,镇静效果强可副作用也明显。地达西尼只打开一部分通道,既能诱导睡眠,又避免了过度镇静。
据招股书数据,地达西尼的最大激动效果约为地西泮的62%,这个设计让它在疗效和安全性之间找到了平衡。从市场数据看,2025年收入1.95亿元,2026年上半年1.53亿元,同比增长176.6%,表现出了初步潜力。
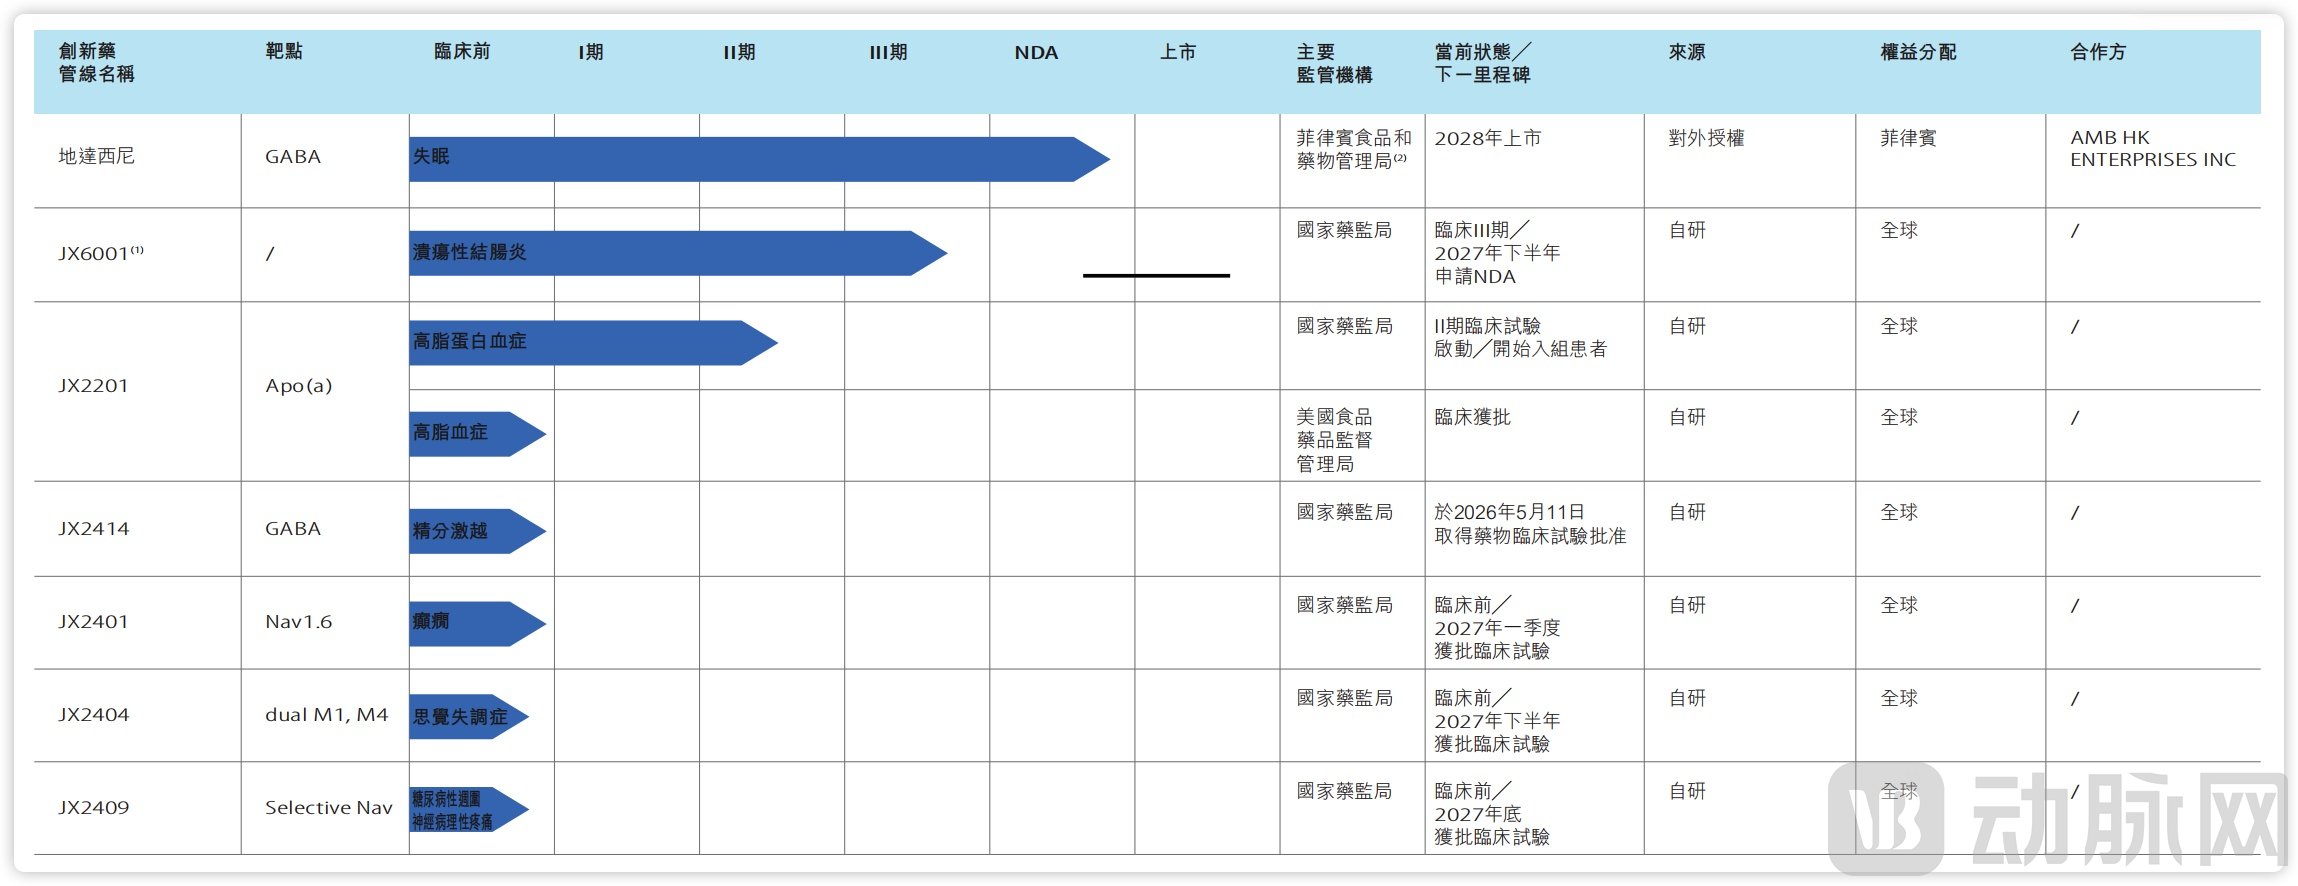
企业管线布局,图源招股书
JX2201是京新的第二张牌,也是潜力更大的一张。这款针对脂蛋白(a)的小分子抑制剂,目前处于2期临床,在全球小分子Lp(a)抑制剂中研发进度排名第三。排在前面的只有礼来的Muvalaplin(3期)和恒瑞医药的HRS-5346(2期)。
Lp(a)是心血管领域近年最热门的新靶点之一。全球范围内,目前还没有任何降Lp(a)药物实现商业化。中国降血脂药物市场预计2030年达532亿元,年复合增长率11%。如果JX2201能顺利获批,它面对的是一个尚未被满足的百亿级市场。
只是JX2201面临的竞争也很激烈。礼来的Muvalaplin进度领先,恒瑞、信立泰、阿斯利康等国内外药企都在布局。京新要想在这个赛道脱颖而出,需要加速临床推进,甚至考虑国际多中心试验。
此外,JX2414是一种γ-氨基丁酸A型受体调节剂,用于急性躁动症,目前已获得国家药监局的药物临床试验批准。而JX2401、JX2404及JX2409则处于早期阶段。
把京新放到行业中,更容易看清机遇和压力。
京新药业选择的中枢神经系统和心脑血管两个治疗领域,都是典型的慢病市场。患者基数大,用药周期长,但增速并不快。
中国中枢神经系统药物市场2021年~2025年的复合增长率为-0.7%,预计在2026年~2030年增速将恢复至1.6%,达1791亿元。这个市场的问题在于,疾病机制复杂,临床试验难做,医生处方习惯保守。换个角度看,正因为难做,一旦做出差异化产品,护城河也更深。
心脑血管市场的情况稍好一些。中国心血管药物市场2025年规模1789亿元,预计2030年达1998亿元,年复合增长率2.7%。其中降血脂药物是增长最快的细分领域,年复合增长率11%。
京新在仿制药市场的地位,是它的基本盘。左乙拉西坦片在国内仿制药细分市场市占率38.1%,排名榜首。盐酸普拉克索片仿制药细分市场市占率32.4%,也是冠军。瑞舒伐他汀钙片仿制药细分市场市占率21.7%,排名第二。
这些产品虽然面临带量采购的价格压力,但京新通过以价换量,维持了稳定的现金流。2025年,受带量采购影响的产品收入占比35.6%,公司带量采购投标历史成功率85.7%。
创新药的商业化,是京新需要证明的另一件事。地达西尼的成功,部分得益于医保准入的快速推进和公司在精神神经领域的渠道积累。可JX2201面向的心血管领域,竞争格局完全不同,医生教育、市场推广都需要重新建立。
目前,京新已经开展国际化布局,此前和德国Evotec达成授权合作,拿到地达西尼的海外权益。欧美市场的失眠药物市场规模远超国内,若要挖掘海外市场潜力,就需要完成海外临床、海外注册等大量工作。
从募资用途来看,包括管线研发、网络建设、收购授权引进扩充管线都是京新接下来的目标。未来不管是地达西尼后续海外拓展、JX2201潜在全球临床,以及未来潜在的海外项目引进,都需要H股上市公司这个身份。港股IPO,对京新来说是在铺一条从浙江新昌通往全球创新药市场的路。

 渝公网安备 50011202502165号