2026年6月,力诺医药包装公司玻璃新材料创新孵化中心的中试窑炉点火。3个月后,公司向港交所递交了招股书。
力诺早在2021年11月就在创业板挂牌,按2025年销售收入算,它在中国日用耐热玻璃市场排榜首,在全球排第二。保鲜盒、烘焙器皿、微波炉里的玻璃转盘,很多都出自它的生产线。同时,它也是中国药用玻璃包装市场的头部企业,倍特药业、华润双鹤的供应链里都有它的位置。
A股上市近5年,为何又要去港股?6月这座新点火的窑炉就是答案,它的产品是半导体封装用玻璃基片。在AI爆发的当下,沙利文预计这个市场将从2026年的1亿元爆发式增长到2030年的132亿元,复合年增长率234.8%。
一家做玻璃瓶的企业,凭什么敢押注芯片封装材料?
力诺背后的力诺集团,在山东的产业圈里已经扎根几十年。
创始人高元坤最早从建材行业起步,2002年,他通过力诺集团创立了力诺医药包装。力诺集团是个多元化的产业集团,早年做过太阳能、医药等多元产业,之后把资源集中在硼硅特种玻璃这个赛道,最终熬出了全球第二的市占率。
高元坤本人没有一直参与日常经营,而是把管理权交给了技术出身的宋来。
宋来在特种玻璃行业干了很多年,上任后在强化中硼硅药包材基础上,加快了预灌封注射器、RTU即用型包材、卡式瓶等高附加值产品的布局。同时推进AI、智能制造对传统玻璃制造的优化。2015年,力诺成为国内首家通过CMMM四级认证的硼硅特种玻璃供应商。
力诺的发展,也恰好对应3次关键技术升级。
第一次是从普通玻璃生产,啃下了自主窑炉技术,搞出中国首台六角阶梯式全电玻璃熔化窑炉,把核心工艺攥在了自己手里,不用再被上游设备卡脖子。
第二次是同时打通日用、药用两大硼硅玻璃市场,一边拿下乐扣乐扣、美的这些消费端大客户,一边通过中国、美国、欧洲三地药典认证,进入倍特药业、华润双鹤的供应链。两条腿走路,抗风险能力得到提升。
第三次就是现在布局的半导体封装用玻璃基片,2026年6月中试窑炉正式点火,开始给行业客户送样测试,正式摸到了第三增长曲线的门槛。
力诺的核心产品就是三块硼硅玻璃,分别对应三个不同的市场。
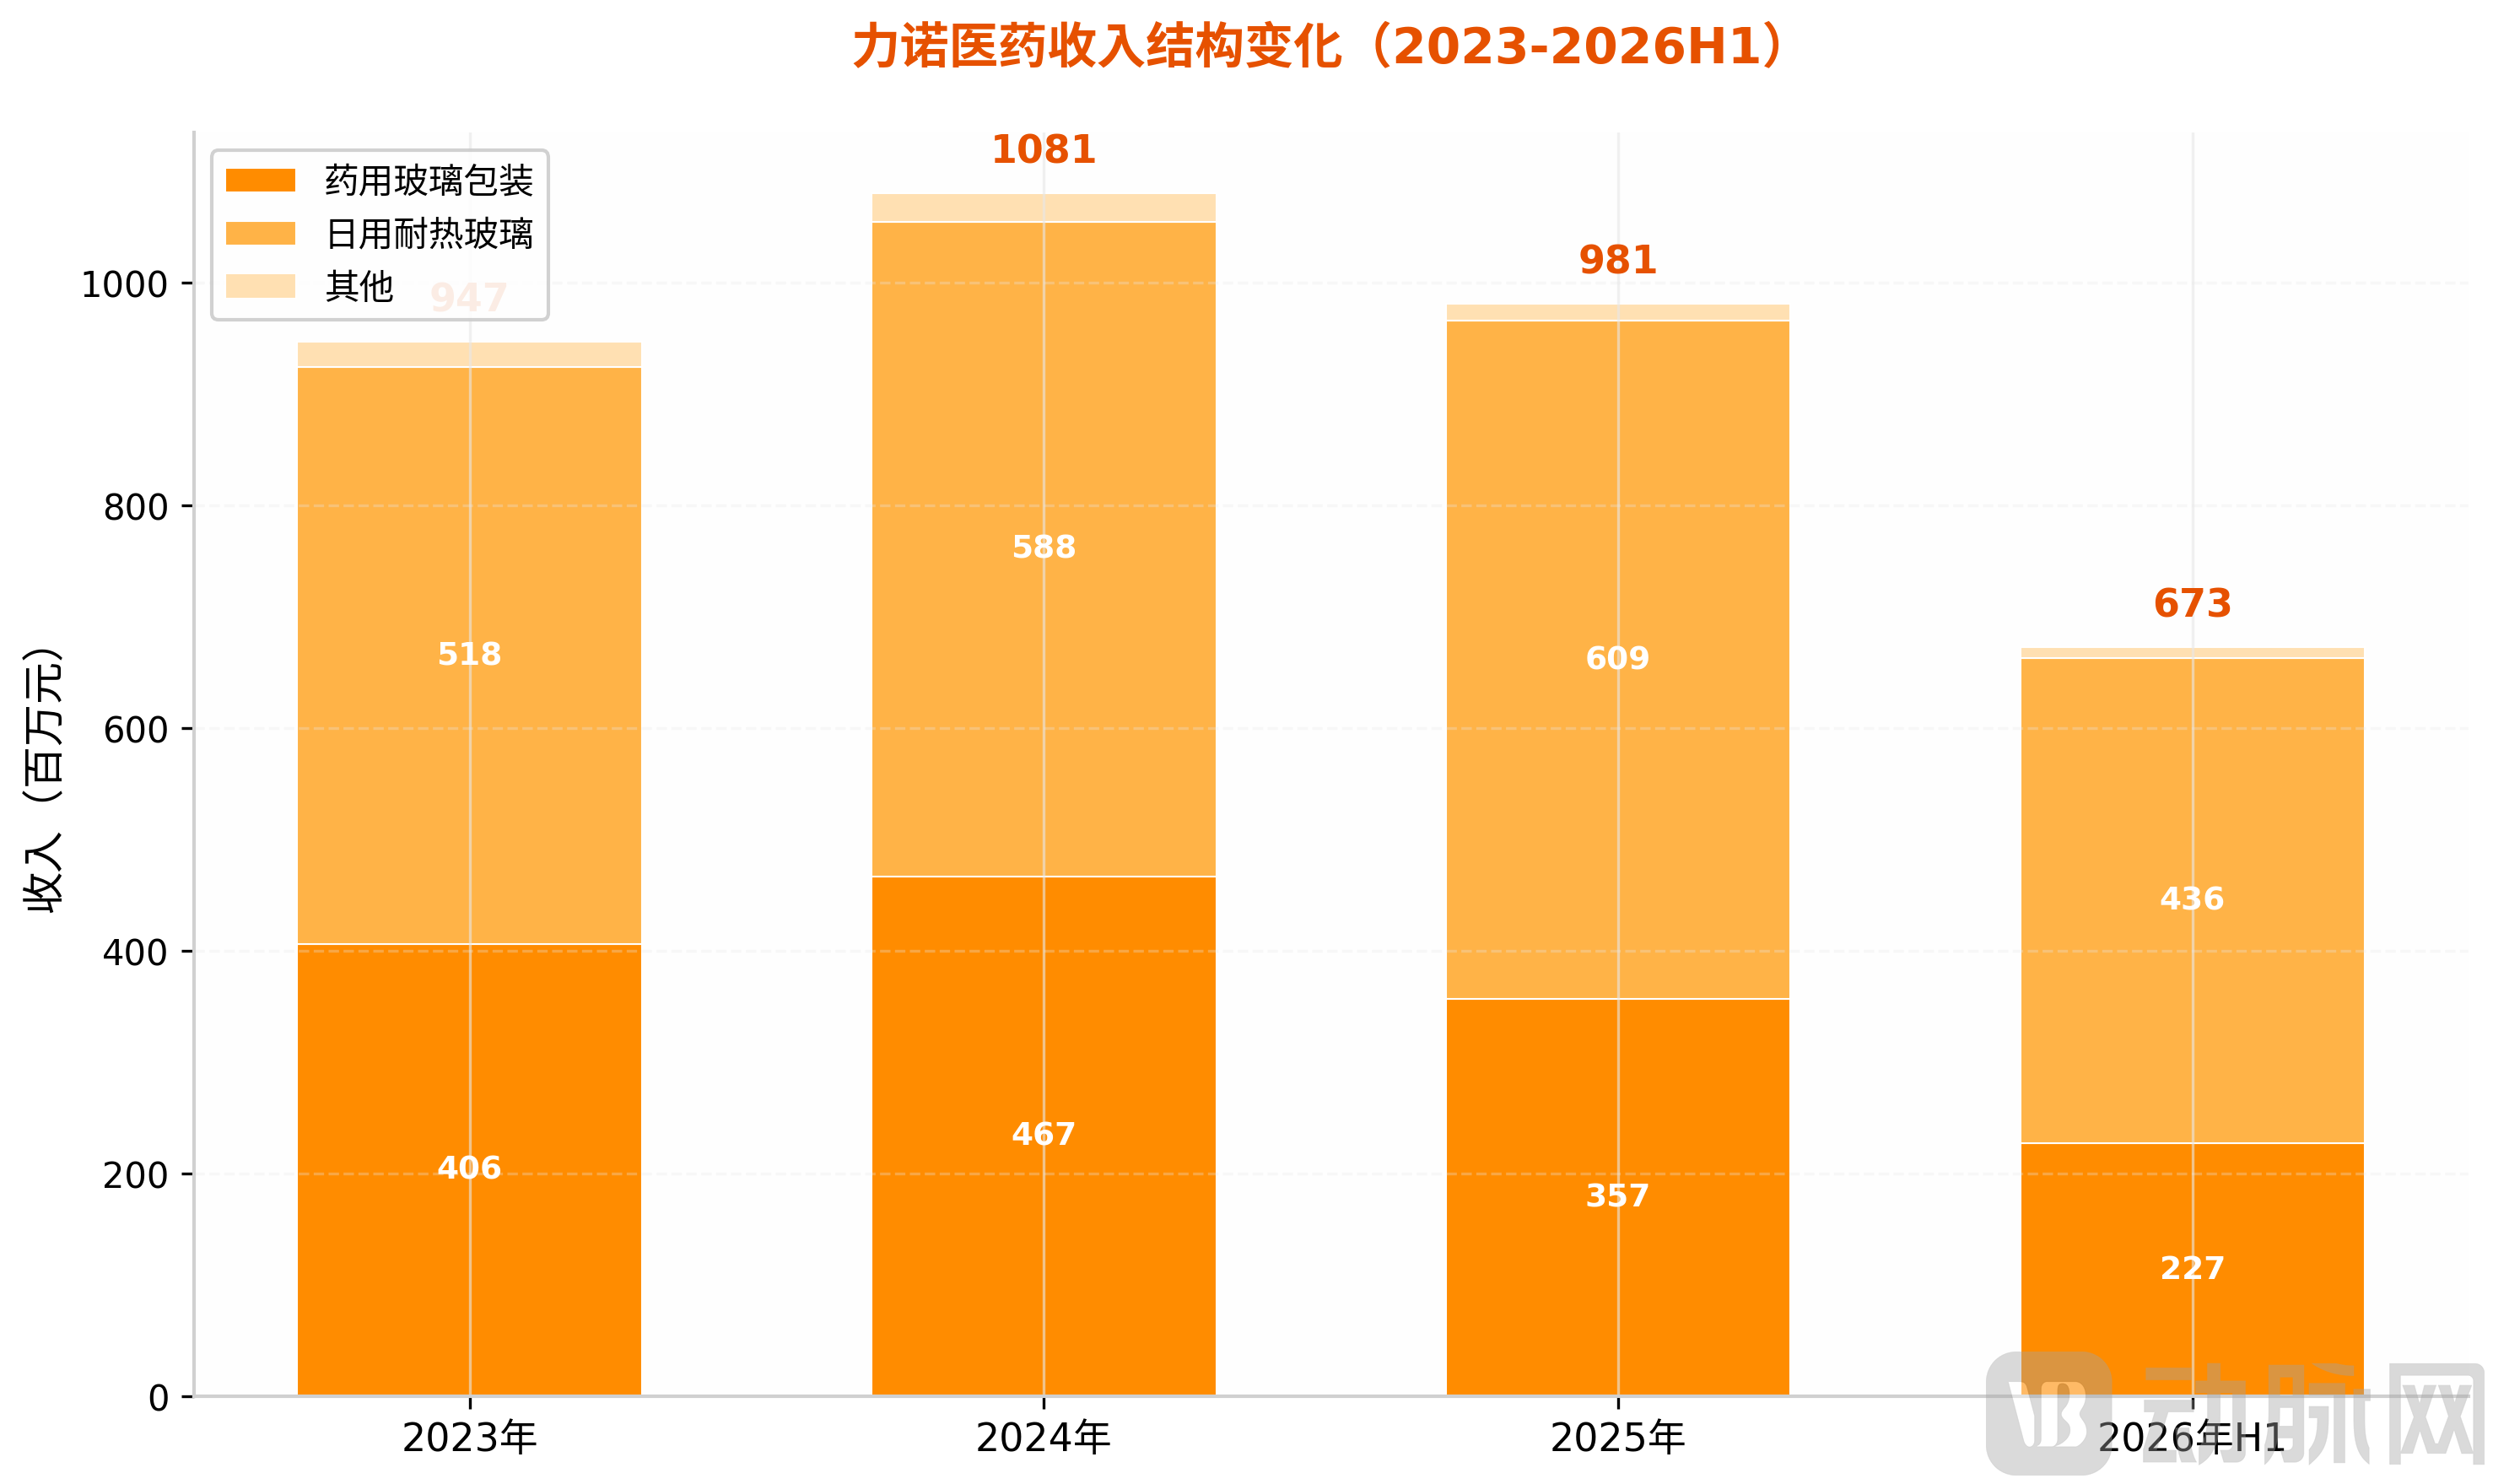
企业收入结构,据招股书数据制图
日用耐热玻璃:藏在品牌背后的隐形冠军
多数人第一次接触力诺的产品,都不会意识到是它做的。
家里用的乐扣乐扣玻璃保鲜盒、特百惠的烘焙器皿,微波炉里的玻璃转盘,很多都是力诺代工生产的。2025年的数据显示,国内每卖100块耐热玻璃,就有近9.5块出自力诺,这个成绩排全国榜首;放到全球市场,也能拿到5.2%的份额,排名第二。
日用耐热玻璃是公司的现金牛。2025年收入6.09亿元,占总收入的62.1%。这种B端的代工生意,品牌声量不高,可现金流稳,客户粘性强,前十大客户复购率100%,合作时间大多超过8年。这块业务的毛利率从2023年的12.2%提升到2026年上半年的22.2%,主要靠海外品牌订单和电商渠道拓展。
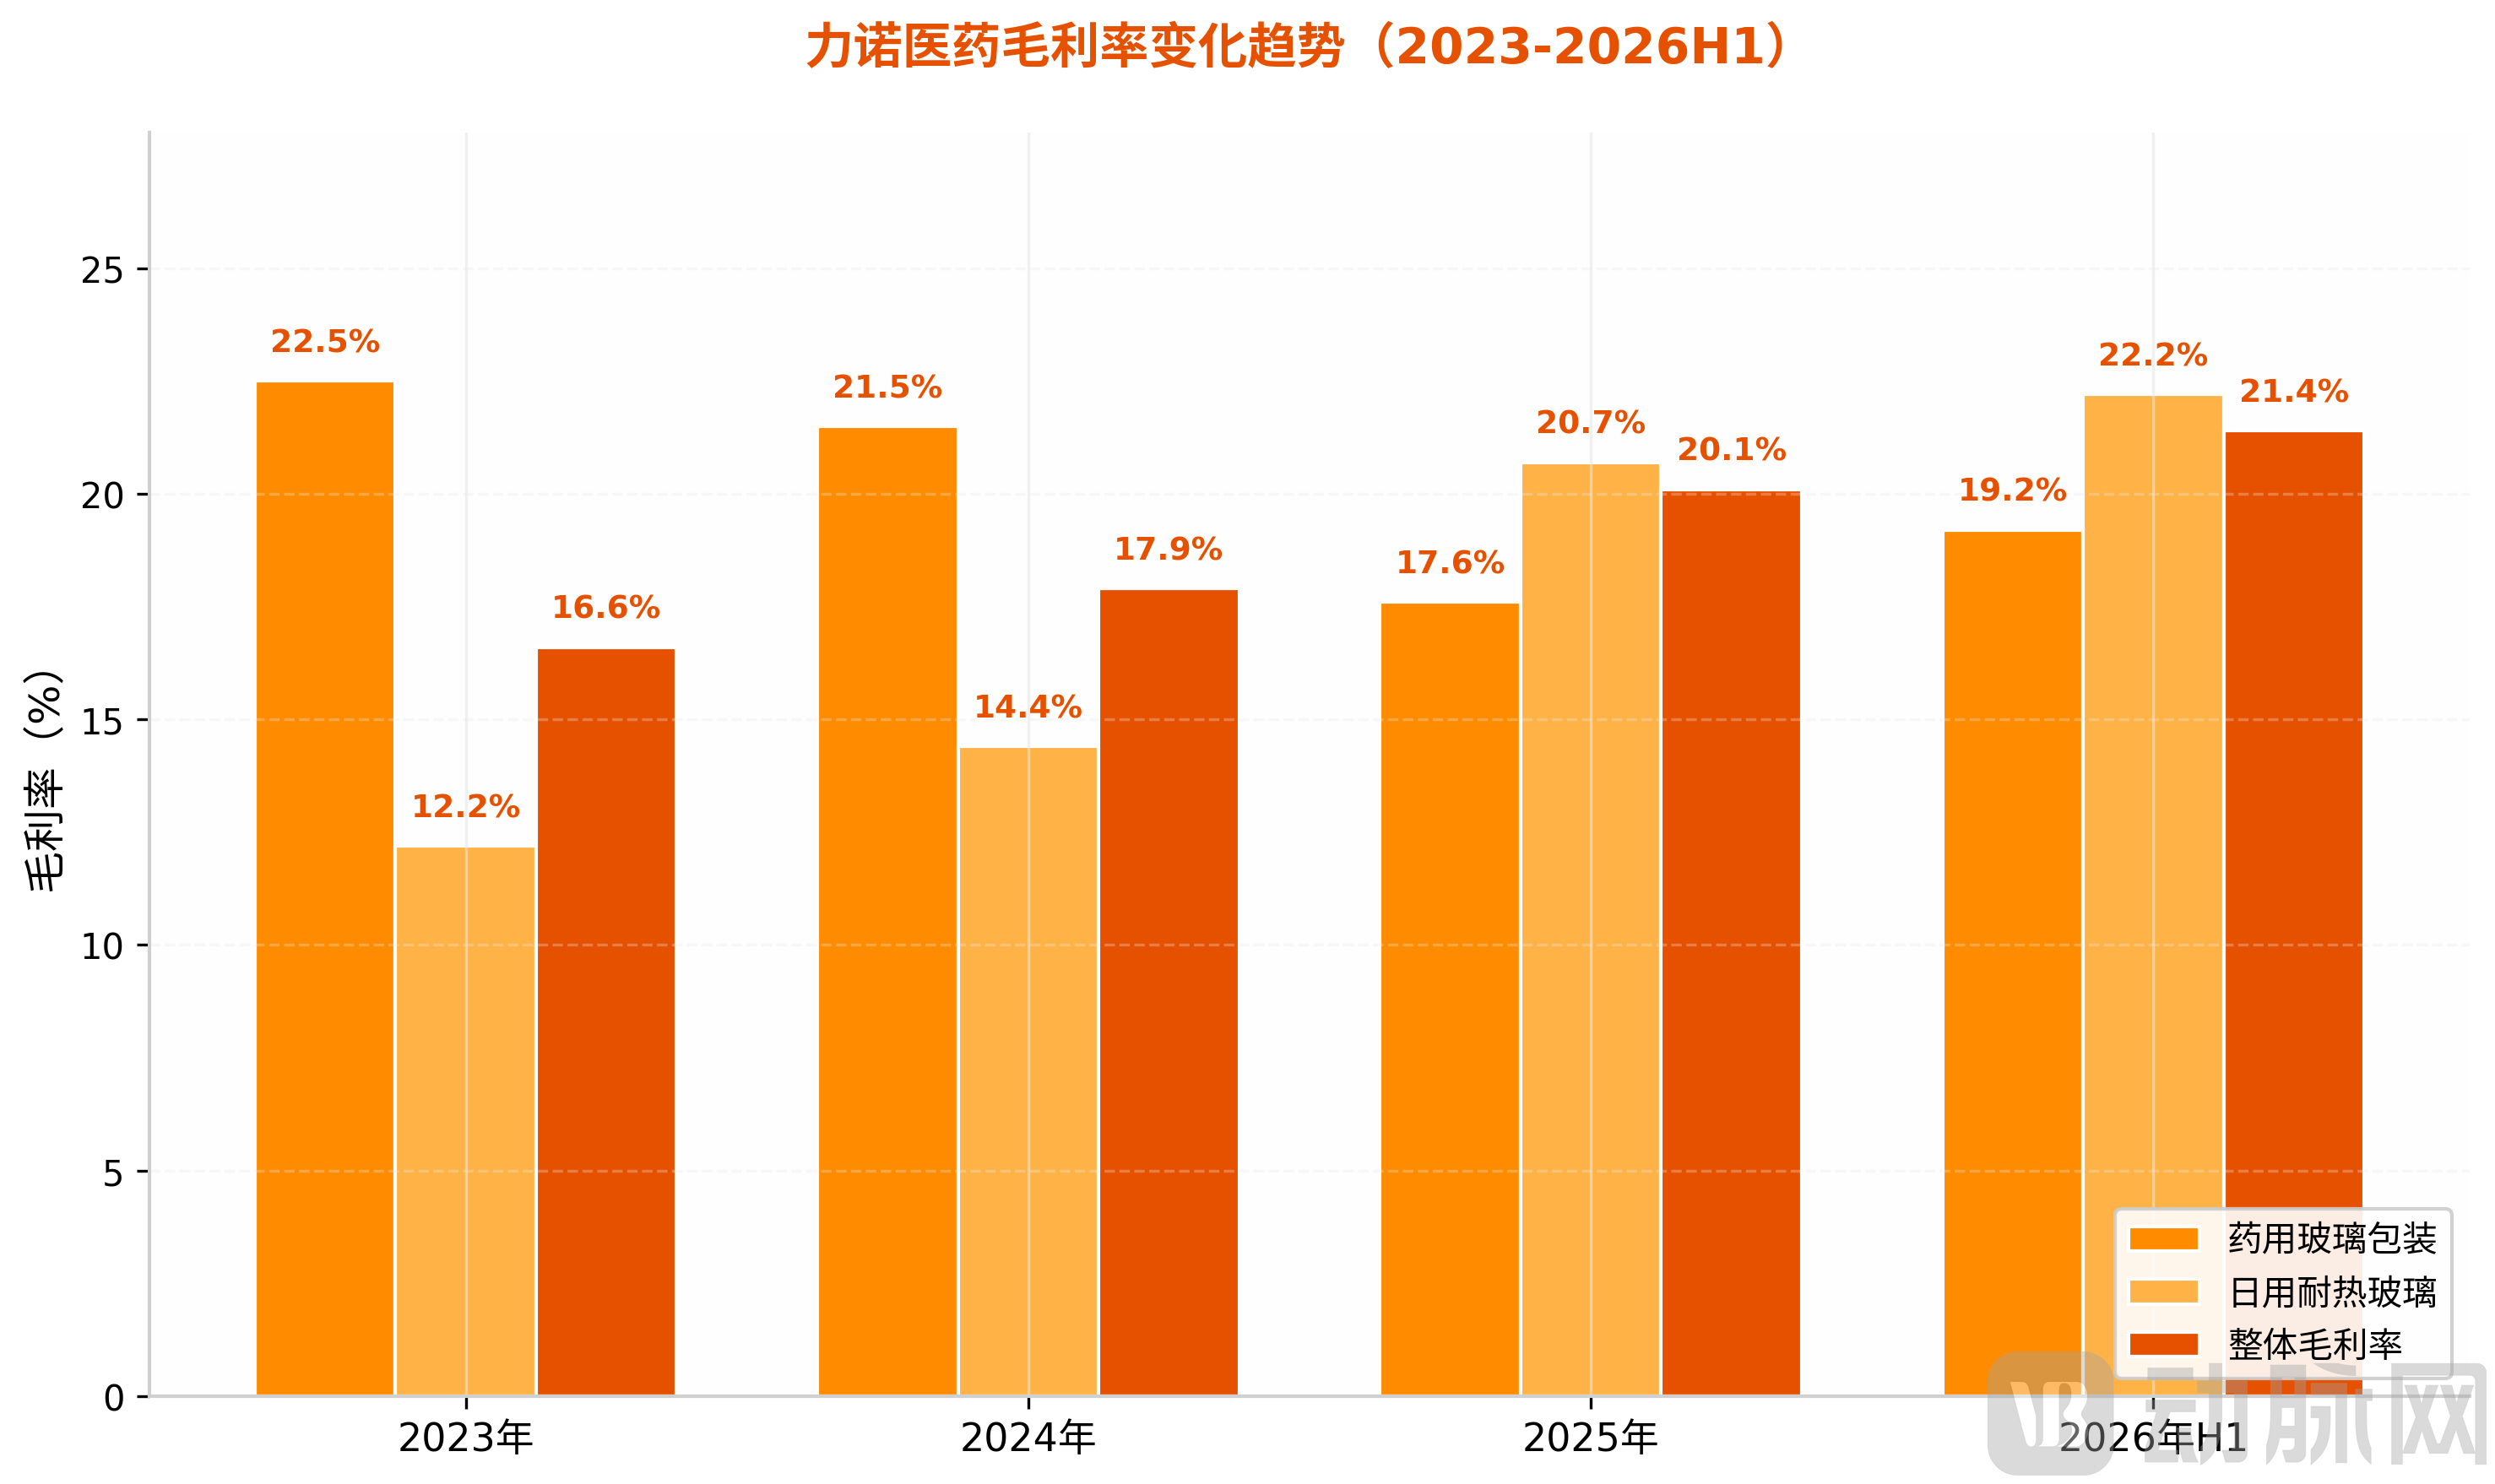
企业毛利率变化,据招股书数据制图
药用玻璃包装:集采压力下的高端突围
药用玻璃是力诺的第二块基本盘,但这两年行业压力不小。
受医保控费、集中带量采购的影响,下游制药企业都在压成本,传统药用玻璃瓶的价格和销量都受冲击。2025年药用玻璃包装收入3.57亿元,同比下滑23.6%。
这不是经营问题,而是行业共性。力诺的应对思路很明确,传统产品稳份额,高端产品冲增量。普通管制瓶承压,就往模制瓶、RTU即用型无菌包装、PFS预灌封注射器这些高附加值产品转。
高端产品不用跟同行拼低价,还能吃到生物药、创新药放量的红利。从数据看,RTU和PFS这类高端产品2025年收入同比增长61.5%,2026年上半年更是同比增长304%。产品结构升级有初见成效,只是目前基数较小。
半导体玻璃基片:押注下一个十年
最有想象空间的,是刚起步的半导体玻璃基片业务。
先进封装越做越复杂,传统有机基板的翘曲、尺寸稳定性问题越来越突出。玻璃基片平整度高、热膨胀系数可控,刚好能解决这些痛点,是AI芯片、高带宽存储封装的关键材料。
沙利文给的预测是,2026年~2030年全球市场复合增速234.8%,从1亿元涨到132亿元,属于真正的爆发期前夜。
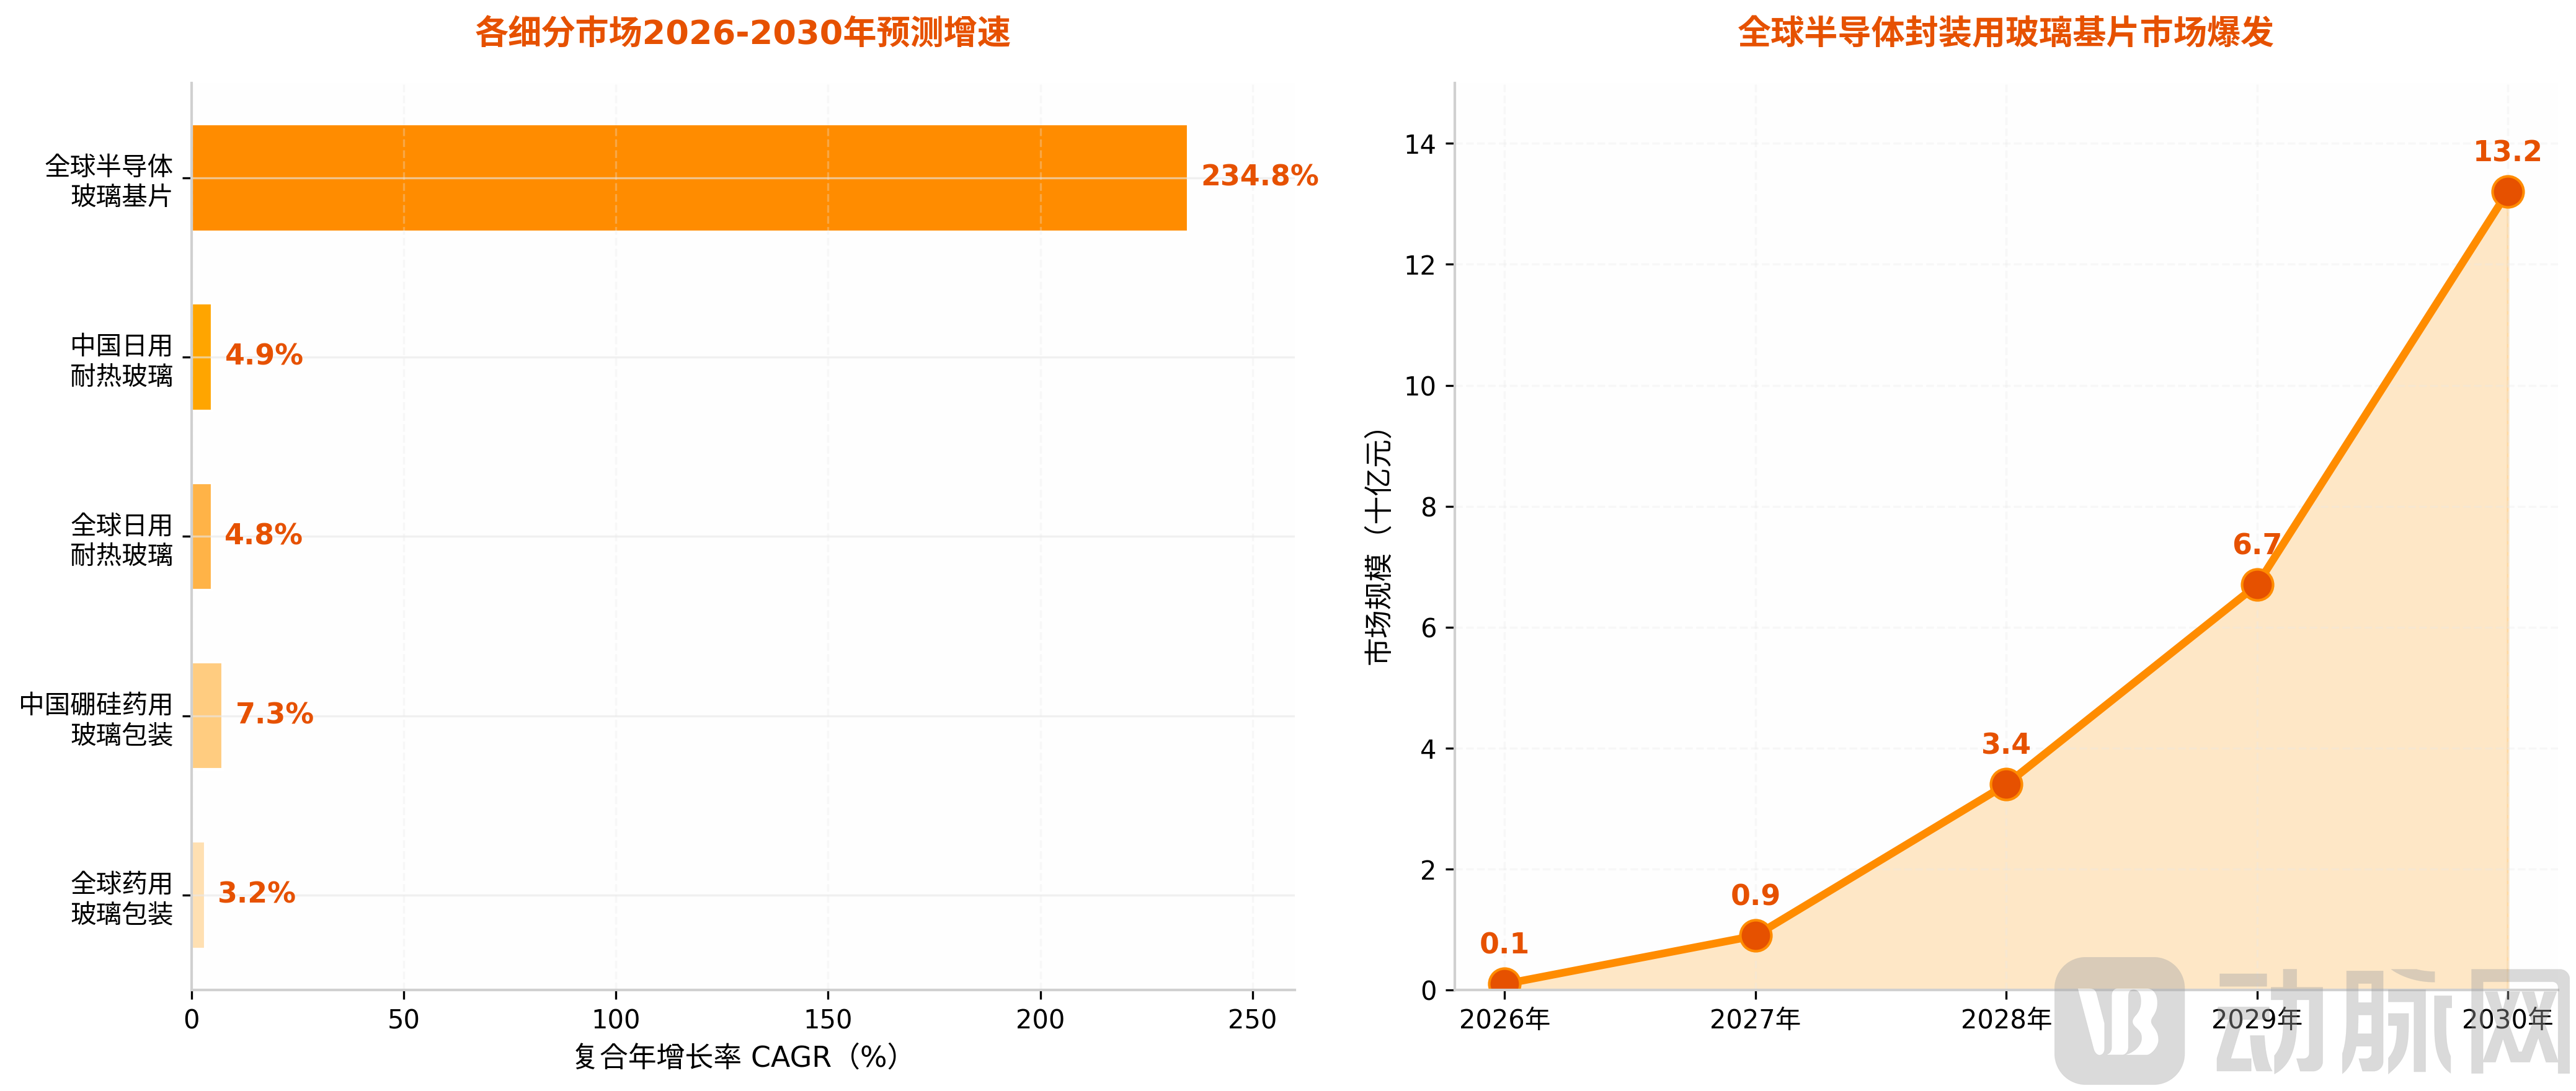
各细分市场增速,据招股书数据制图
2026年6月,力诺玻璃新材料创新孵化中心的中试窑炉已经点火,初步试产开始。截至最后实际可行日期,已向半导体封装行业参与者提供样品测试。公司开发了LN33系列配方,与厦门大学共建研发中心。
力诺选择了卖铲人的定位,主要专注于玻璃基片本身的开发及生产,目前不进行TGV、成型、金属化或细线路重布线等后续加工。这些由下游企业参与者完成,降低了技术风险。
当然,这项业务现在还在早期,从送样到验证再到批量供货,还有很长的路要走,但至少这条高增长赛道的入场券,力诺已经摸到了。
把力诺放到行业地图里看,会发现它处在一个很微妙的位置。
药用玻璃包装市场,力诺排名第9,市占率仅2.4%。榜首市占率20.4%,是公司的8倍多,但这个市场CR5只有42.7%,竞争很分散。
力诺在这里是追赶者,而且整个行业从2021年~2025年的复合增速是-2.8%。集采压价是全行业面临的挑战。
日用耐热玻璃市场,力诺是中国榜首、全球第二。可这个行业增速只有4.8%,天花板明显。目前,公司海外收入占总营收的32%,主要来自美国、澳洲、日韩,未来关税政策变化、碳边境调节机制都可能带来成本压力。
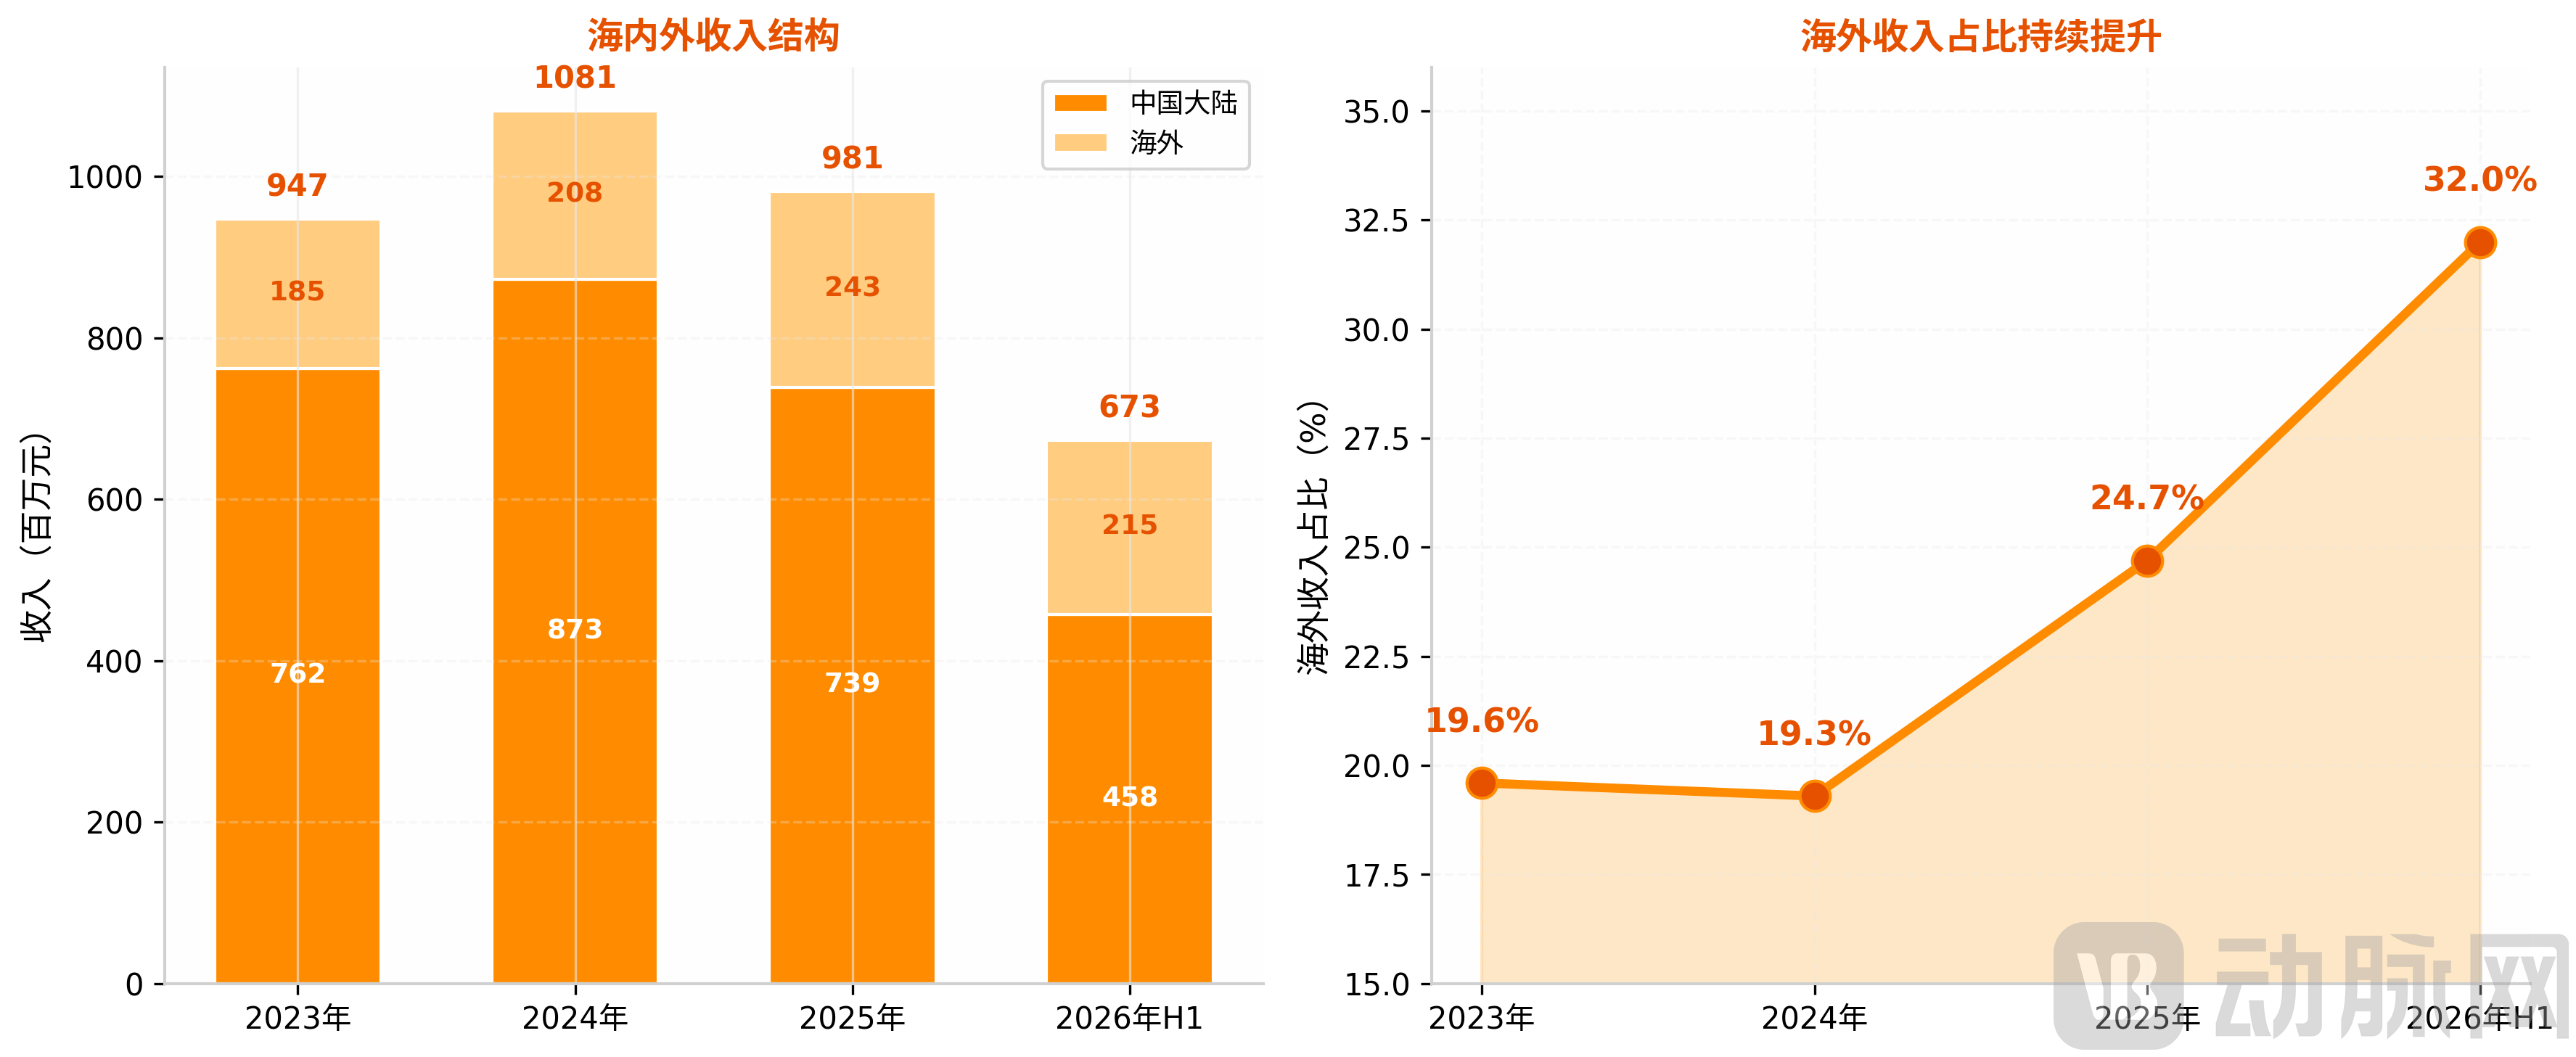
海外收入变化,据招股书数据制图
半导体玻璃基片是蓝海,但竞争同样激烈。康宁、AGC、肖特这些国际巨头都已布局。力诺作为新进入者,面临客户认证周期长、良率爬坡慢的挑战。好在国内半导体封装领域有国产替代需求,这给了公司一个政策红利窗口。
力诺的优势在于从玻璃配方、窑炉设计、熔化工艺到成型检测,全流程都是自主技术,手里攥着156项专利。
以玻璃窑炉为例,它一旦点火就要连续运行,能耗、良率、稳定性直接决定成本。力诺自主研发的全电窑炉,在能源效率和产品一致性上都有优势,生产相关能源成本占总生产成本的17.3%到20.2%,这个控制能力在行业里属于优秀水平。
后来者想入局,光一条窑炉的投入和调试周期,就能拦住一大批人。药用端还要过药典认证、过客户的质量体系审核,验证周期动辄数年,客户轻易不会换供应商。这些垒起来的壁垒,就是力诺在分散市场里站稳的底气。
当然,行业也不是遍地黄金。
上游原材料就是一个隐忧。硼酸和硼砂合计约占生产成本的40%到50%,2025年进口硼酸均价约8300元/吨,2026年Q3已涨至11550元/吨,涨幅显著。硼砂主要依赖土耳其、美国进口,地缘政治波动也可能影响毛利率。
力诺在硼硅玻璃这个窄赛道里深耕20多年,把一块普通的玻璃做到日用市场的头部,再啃下药用市场的认证门槛,现在又往半导体的深水区闯。每一步都踩在产业升级的节点上,每一步都有技术和产能做支撑。
此次递表港股,力诺想要为给半导体玻璃基片这种硬科技新材料业务寻找一个更匹配的估值。同时,由于2026年上半年海外收入占到总营收的32%,产品销往全球约60个国家和地区。也需要通过港股上市,把国际资本平台搭起来,方便后续海外发展。

 渝公网安备 50011202502165号