9月的最后几天,全球肿瘤医药领域接连达成两笔二十亿美元量级的合作,中国创新药资产再次成为全球巨头管线布局的核心标的。
北京时间9月28日晚间,上海Biotech思璞锐医药与跨国药企默沙东达成合作,核心标的是思璞锐自主研发的临床前口服KRAS G12D(ON)抑制剂SPR2015。
根据协议,默沙东拿下该分子在全球范围内的开发、生产及商业化独家权益,思璞锐将获得4亿美元首付款,以及后续与多适应症开发、商业化节点挂钩的里程碑款项,交易潜在总价值最高达21.3亿美元。
北京时间9月29日晨间,阿斯利康宣布以20亿美元对Summit进行战略股权投资,后者正是康方生物全球首创PD-1/VEGF双抗依沃西的海外权益持有方。
这笔交易的核心临床落点,是由阿斯利康主导推进依沃西与旗下CLDN18.2 ADC药物sonesitatug vedotin(sone-ve)针对多种胃肠道肿瘤的联合临床研究;双方同步签署谅解备忘录,拟进一步将合作范围拓展至依沃西与阿斯利康旗下多款ADC及其他抗肿瘤药物的联合疗法探索,合作过程中双方各自保留对应药物的开发与商业化权益,共同承担研发成本。
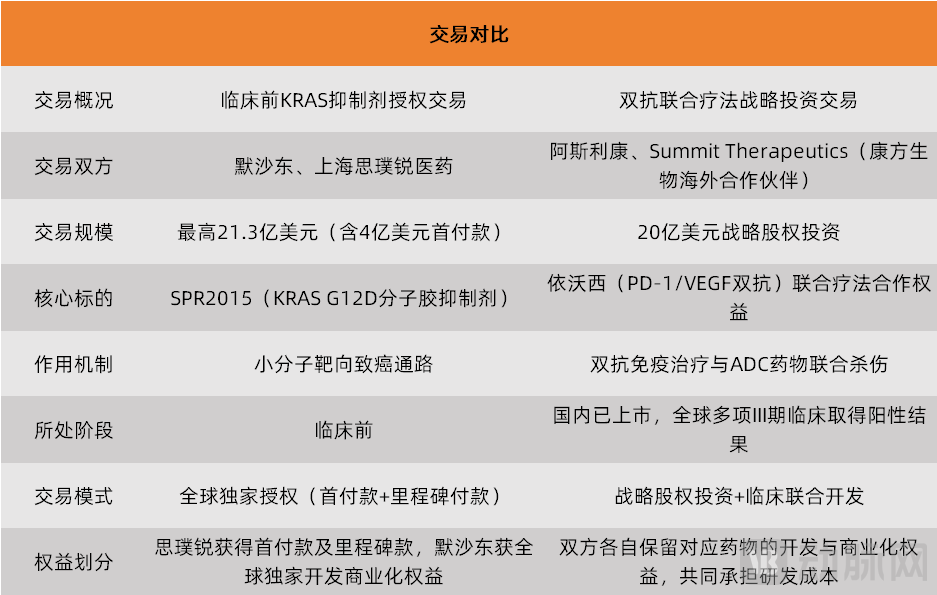
两笔交易体量相当,核心资产均源自中国生物医药企业,却在标的阶段、交易模式、战略逻辑上走出了两条完全不同的路径。这不仅是两家跨国药企的个体选择,更折射出当前全球肿瘤药BD的典型分化。
押注临床前KRAS资产:通路补全的早期卡位逻辑
在多数BD交易追逐中后期成熟资产的行业环境下,选择拿下一款临床前阶段的小分子抑制剂,看似承担了更高的研发风险,实则是跨国药企围绕核心管线“精准补全、纵深卡位”策略的典型体现。
KRAS是肿瘤靶向治疗领域公认的高价值靶点,也是人类肿瘤中最常见的致癌突变之一。其中G12C亚型率先实现成药性突破,已有多款药物获批上市,赛道竞争日趋激烈;而G12D作为发病率更高的突变亚型,由于蛋白结合难度更大、成药性壁垒更高,在全球范围内仍处于早期探索阶段,是KRAS赛道下一阶段的核心竞争方向。
思璞锐的SPR2015作为新型分子胶型KRAS G12D抑制剂,在临床前研究中展现出纳摩尔级的增殖抑制活性与良好的野生型选择性,在CDX与PDX模型中均表现出显著抗肿瘤活性,属于该赛道中稀缺的潜力资产。
对默沙东而言,这笔交易的核心价值不止于收获一款候选药物,更是对其实体瘤治疗版图的关键补全。
帕博利珠单抗构成了默沙东肿瘤管线的核心基础,而“免疫+靶向”的联合疗法是突破单药疗效天花板的必经路径。KRAS通路作为实体瘤中最核心的致癌通路之一,覆盖肺癌、结直肠癌、胰腺癌等多个大适应症,与免疫治疗的协同机制已被广泛验证。
拿下SPR2015,意味着默沙东将在KRAS这一核心靶点上拥有自主可控的下一代资产,为“免疫+KRAS抑制剂”的联合疗法布局埋下伏笔,进一步巩固其在实体瘤一线治疗中的优势地位。
从交易模式来看,“首付款+里程碑”的经典授权模式,将风险与开发进度深度匹配:临床前阶段资产的不确定性最高,通过相对可控的首付款锁定全球独家权益,剩余金额与开发、商业化节点挂钩。
这种模式的优势在于,既借助Biotech的早期发现能力切入前沿赛道,又凭借自身全球顶尖的临床开发与商业化网络,将早期资产快速转化为临床成果,最大化资产价值。对思璞锐这样的初创企业而言,借助巨头的能力推进全球开发,也比独自承担全流程临床风险更具效率。
值得注意的是,默沙东近年来的肿瘤BD始终保持着“聚焦核心通路、早期介入卡位”的鲜明风格,很少盲目追逐热门的成熟资产,而是在已验证靶点的下一代分子中提前布局。
这种策略既避免了后期资产的高价竞争,又能凭借自身的开发能力将资产快速推进,构建起长期的管线壁垒。此次拿下KRAS G12D抑制剂,正是这一策略的延续:在G12C的竞争已成红海之时,提前卡位G12D这一更广阔的赛道,为后续的靶向治疗竞争储备前沿资产。
绑定上市双抗品种:联合疗法的生态共建思路
如果说前一笔交易是瞄准单个靶点的纵深突破,阿斯利康这一笔20亿美元的战略投资,则是围绕自身核心战略的横向生态构建。
这笔交易表面上是对Biotech的财务投资,本质上是为自身的ADC管线绑定一款全球顶尖的下一代免疫治疗搭档,落地“ADC+下一代免疫疗法”的核心肿瘤战略。
阿斯利康近年来在ADC领域持续加码,已经构建起覆盖多个靶点的ADC管线矩阵。其中,CLDN18.2 ADC药物Sone-Ve在二线及以上Claudin18.2阳性晚期胃癌的临床研究中取得了总生存期显著获益,是其胃肠道肿瘤管线的核心资产。
但ADC药物的价值不止于单药,与免疫治疗的联合是进一步提升疗效、拓展适应症的关键路径。而当前主流的PD-1单抗已处于充分竞争阶段,疗效天花板逐渐显现,阿斯利康需要一款更具差异化的免疫药物,与ADC形成更强的协同效应。
依沃西的出现恰好填补了这一空白。
作为全球首创的PD-1/VEGF双特异性抗体,依沃西同时实现肿瘤免疫激活与抗血管生成的双重作用,是肿瘤免疫2.0时代的代表性药物。多项Ⅲ期临床研究已证实,依沃西单药及联合化疗的疗效显著优于传统PD-1单抗,甚至在头对头对比帕博利珠单抗的研究中取得阳性结果,临床价值已得到充分验证。
更重要的是,VEGF通路与ADC的作用机制高度互补:ADC药物直接杀伤肿瘤细胞,释放肿瘤相关抗原;依沃西则通过抑制血管生成改善肿瘤微环境,同时激活免疫系统,二者联合能够实现肿瘤杀伤、免疫激活与微环境调控的多重作用,有望进一步提升胃肠道肿瘤等适应症的治疗效果。
阿斯利康没有选择直接授权依沃西的权益,而是通过战略投资Summit的方式达成合作,这种模式体现了其BD策略的差异化思考。
根据协议,双方各自保留自身药物的开发与商业化权益,共同承担临床研究费用,合作不涉及额外的里程碑款项、特许权使用费或收入分成。这种“战略绑定+风险共担”的模式,既避免了高额的授权首付与分成成本,又通过股权深度绑定了合作伙伴,确保联合开发的优先级与执行力。
同时,双方还签署了谅解备忘录,拟将合作范围扩大到阿斯利康旗下多款ADC药物,意味着依沃西将成为阿斯利康整个ADC管线的通用型免疫搭档,而非仅仅针对单一产品的联合。
对阿斯利康而言,这笔交易的核心不是获得一款新药的销售权益,而是构建“ADC+IO2.0”的治疗生态。通过绑定依沃西这款全球领先的双抗,其旗下的多款ADC药物都将拥有更优的联合治疗方案,从而在跨瘤种的竞争中建立差异化优势。
这种“以核心管线为中心,通过BD构建联合疗法生态”的策略,正是阿斯利康近年来肿瘤业务快速发展的关键逻辑:不追求单个产品的独大,而是打造组合疗法的系统壁垒。
从买产品到建生态:MNC肿瘤BD的趋势转变
两笔交易路径迥异,却暗藏着全球肿瘤药巨头BD策略的共同转向,折射出整个行业的底层逻辑变化。
当肿瘤治疗从单药时代进入联合时代,从跟随创新进入源头创新,跨国药企的BD逻辑也早已脱离了缺什么买什么的初级阶段,转向更深层次的管线协同与生态构建。
首先,两笔交易的核心都是管线协同导向,而非单纯的产品引入。
无论是补全KRAS通路以适配免疫疗法的联合布局,还是绑定双抗以赋能ADC管线,本质上都是围绕自身的核心基石产品,补齐机制互补的搭档,形成组合疗法优势。这意味着肿瘤BD的评判标准已经从“产品本身的潜力”转向“产品与现有管线的协同价值”,孤立的单一产品越来越难获得巨头的青睐,能够融入巨头现有治疗体系的资产才是BD的核心标的。
其次,两笔交易都押注下一代治疗技术,指向未来十年的竞争高地。
一笔选择临床前的KRAS G12D抑制剂,避开已经拥挤的G12C赛道,卡位下一代成药性突破;一笔选择PD-1/VEGF双抗,超越传统PD-1单抗的疗效边界,布局免疫2.0时代的联合疗法。
两者都没有停留在当前的标准治疗框架内,而是提前布局能够迭代现有疗法的下一代技术。这种“向前看”的BD策略,反映出跨国药企对肿瘤治疗迭代速度的判断——只有提前锁定下一代技术,才能在未来的竞争中保持领先。
第三,中国创新药已经成为跨国药企全球BD的核心供给极。
两笔交易的核心资产均源自中国:SPR2015来自上海Biotech思璞锐,依沃西由康方生物自主研发。从早年的me-too药物授权,到如今全球首创的双抗、下一代KRAS抑制剂成为巨头追逐的标的,中国创新药的BD价值已经实现质的飞跃。中国Biotech不仅在数量上成为全球创新的重要力量,在质量上也开始进入全球第一梯队,成为跨国药企补充前沿管线的关键来源。
更深层的行业趋势在于,跨国药企与Biotech的关系正在从买卖关系转向伙伴关系。传统的BD模式是Biotech卖资产,巨头付钱拿权益,更偏向一锤子买卖;而如今的交易模式越来越多元:里程碑式授权将双方利益与开发进度深度绑定,战略投资则实现了资本与业务的双重绑定。
风险共担、利益共享、长期合作正在成为新的行业共识,Biotech的研发能力与巨头的开发商业化能力不再是简单的买卖关系,而是深度融合的创新共同体。
9月底的这两笔交易,只是全球肿瘤药行业BD浪潮的一个缩影。当肿瘤治疗的创新进入深水区,通过BD实现管线协同、生态共建,既是巨头们保持竞争力的必然选择,也是整个行业持续创新的底层动力。而中国创新药企业,也正在这一浪潮中,从跟跑者变成核心参与者,甚至是前沿方向的定义者。

 渝公网安备 50011202502165号