2026年9月30日,百普赛斯第二次向港交所递交招股书。
早在2021年10月18日,这家公司已经在深交所创业板挂牌,截至2026年9月30日收盘,A股股价141.07元,市值236.5亿元,年初至今涨了164.18%。
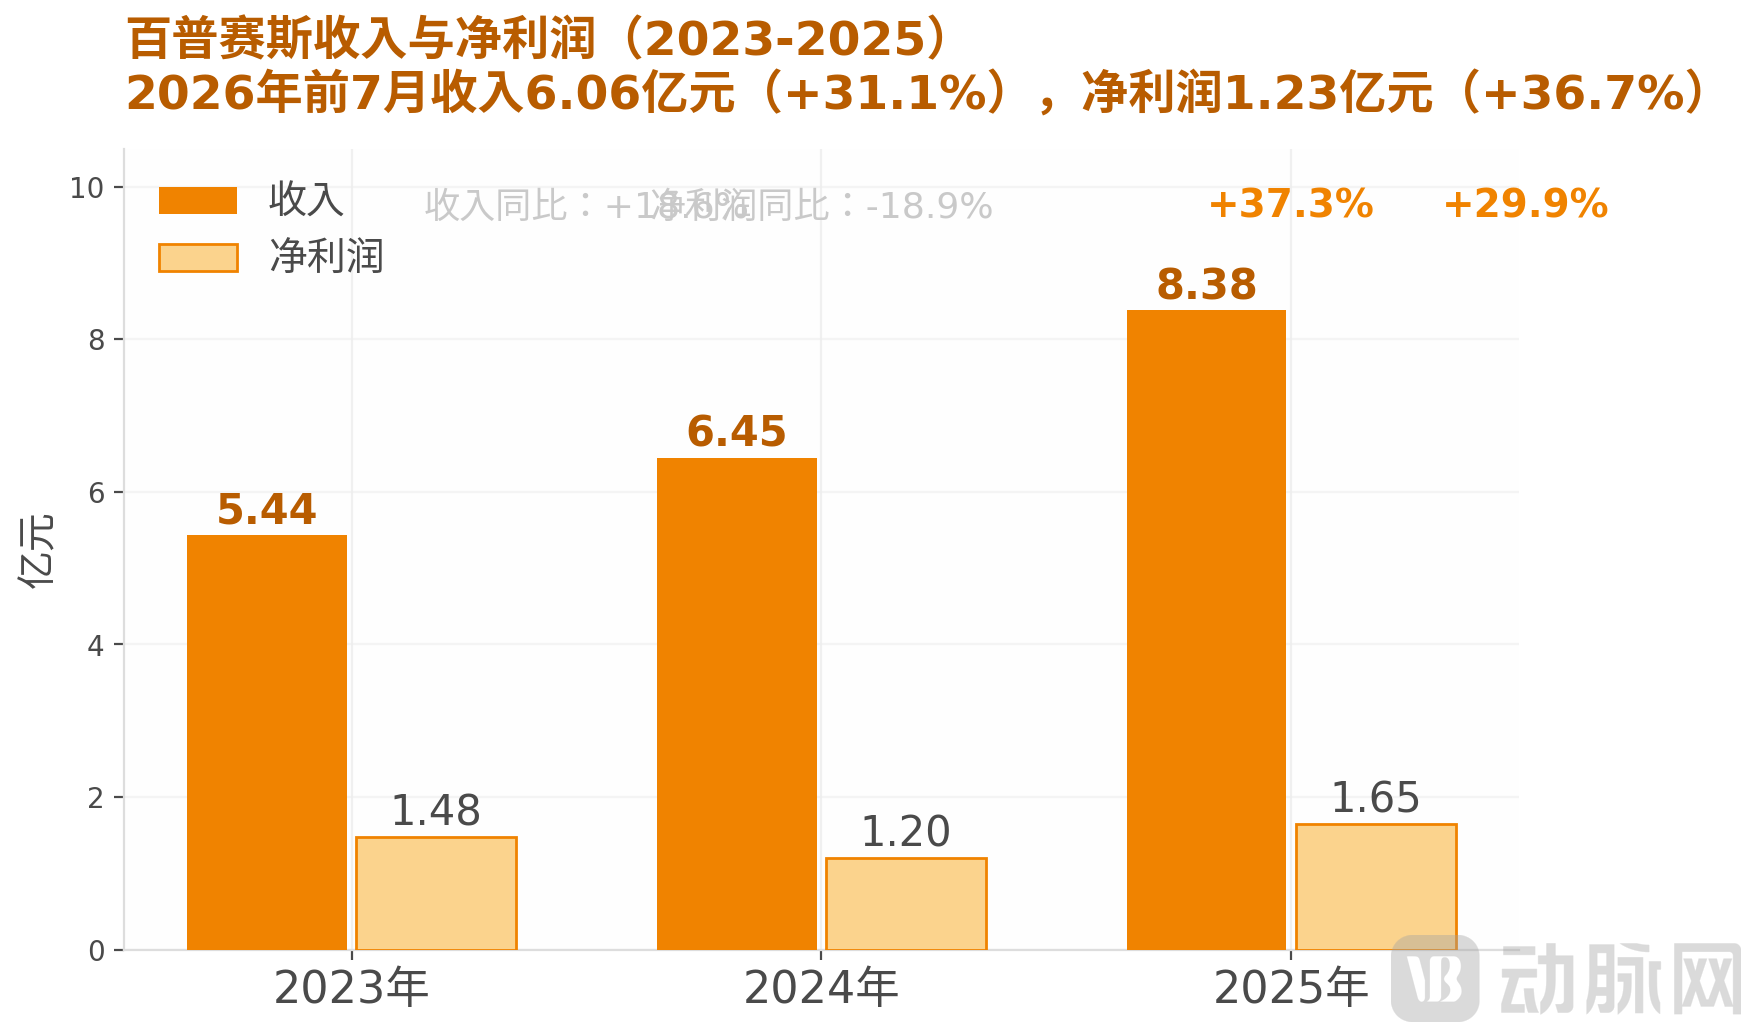
2025年收入8.38亿元,净利润1.65亿元,这个体量在医药行业里算不上特别亮眼,可它有一组数字不太寻常,综合毛利率83.5%,而且已经连续三年稳定在83%~85%之间。
这家公司不研发任何一款药。它卖的是别人研发药物时绕不开的东西。
百普赛斯的两位创始人,是标准的科班+外企组合。
陈宜顶2003年从陕西科技大学生物工程专业硕士毕业。此后的8年,他换了3家单位,神州细胞、Invitrogen北京办事处和赛默飞世尔。
在神州细胞的四年,他是细胞培养研究员,每天和培养箱打交道。之后去Invitrogen,做的是技术销售和应用开发,把试剂卖给实验室。最后一段在赛默飞世尔,职务是生物工艺产品应用科学家,工作变成帮客户把手里的工艺跑通。
一次是研究员、一次是销售、一次是把技术变成商品的中间人。等到他自己开公司的时候,整个流程已经烂熟于心了。
陈宜顶在神州细胞工作期间,结识了后来加入GE医疗做产品经理的苗景赟。2011年,两人先后离开各自的雇主,凑在一起创业。
苗景赟加入百普赛斯后分管研发。一个在GE体系里受过产品管理训练的人去管研发,结果是这家公司从一开始就清楚,技术必须能落到货架上变成商品。
公司前身2010年7月在北京注册,注册资本3万元。2012年2月,陈宜顶和苗景赟才正式站到台前。早期引入过南京高科新浚、分享投资、普华资本系基金等机构股东。2020年6月,公司整体变更为股份公司。2021年10月,登陆创业板。
公司管理团队里还有好几个熟悉的行业面孔,负责北美业务的陈霞敏在赛默飞世尔做了将近10年,负责人工智能战略的李晓丽曾任Abcam美国沃尔瑟姆研发中心抗体研发总监。
一支队伍里凑齐了不少行业老兵,这件事就有了个好的开头。
百普赛斯的核心产品是重组蛋白,配套卖抗体、分析检测试剂盒、功能性细胞株和细胞培养基,还提供分子互作分析这类技术服务。
人体里绝大多数药物靶点的真实形态是蛋白质。药企要测试一个候选分子能不能咬住某个靶点,就得先把这个靶点做出来,做成一份有活性、能反复使用的蛋白样品。这份样品,就是科研用的重组蛋白。
它用量极小,单价不低,而且在实验流程里位置关键。做不出来整个管线研发就要停摆。
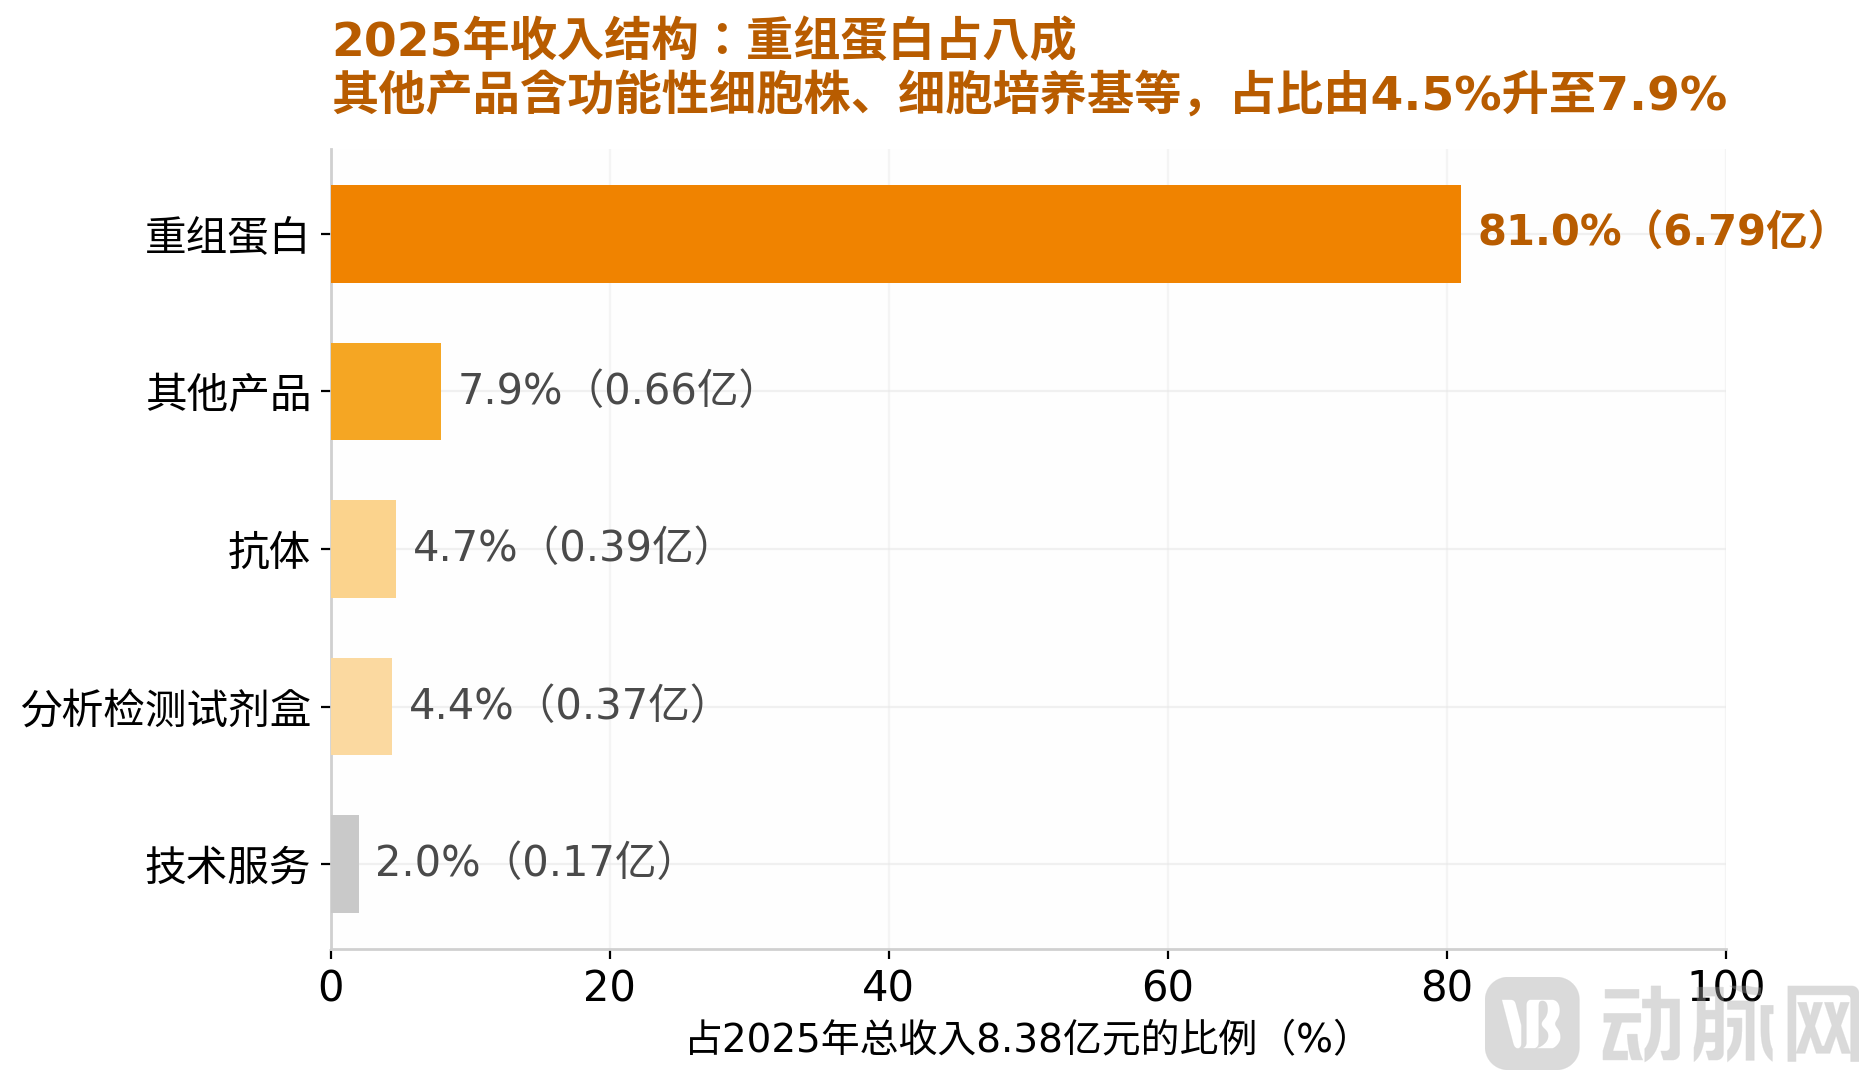
百普赛斯卖的就是这个。2025年,重组蛋白带来6.79亿元收入,占公司总收入的81.0%。剩下的部分来自抗体、分析检测试剂盒、技术服务,以及细胞株和培养基这些衍生品。
有意思的是,2023年重组蛋白营收占比84.0%,2024年83.1%,到2025年变成81.0%。主业并没有失守,而是别的品类营收增长得更快。比如功能性细胞株的占比从0.8%涨到2.7%,细胞培养基从0.8%涨到1.2%。
企业收入结构,据招股书数据制图
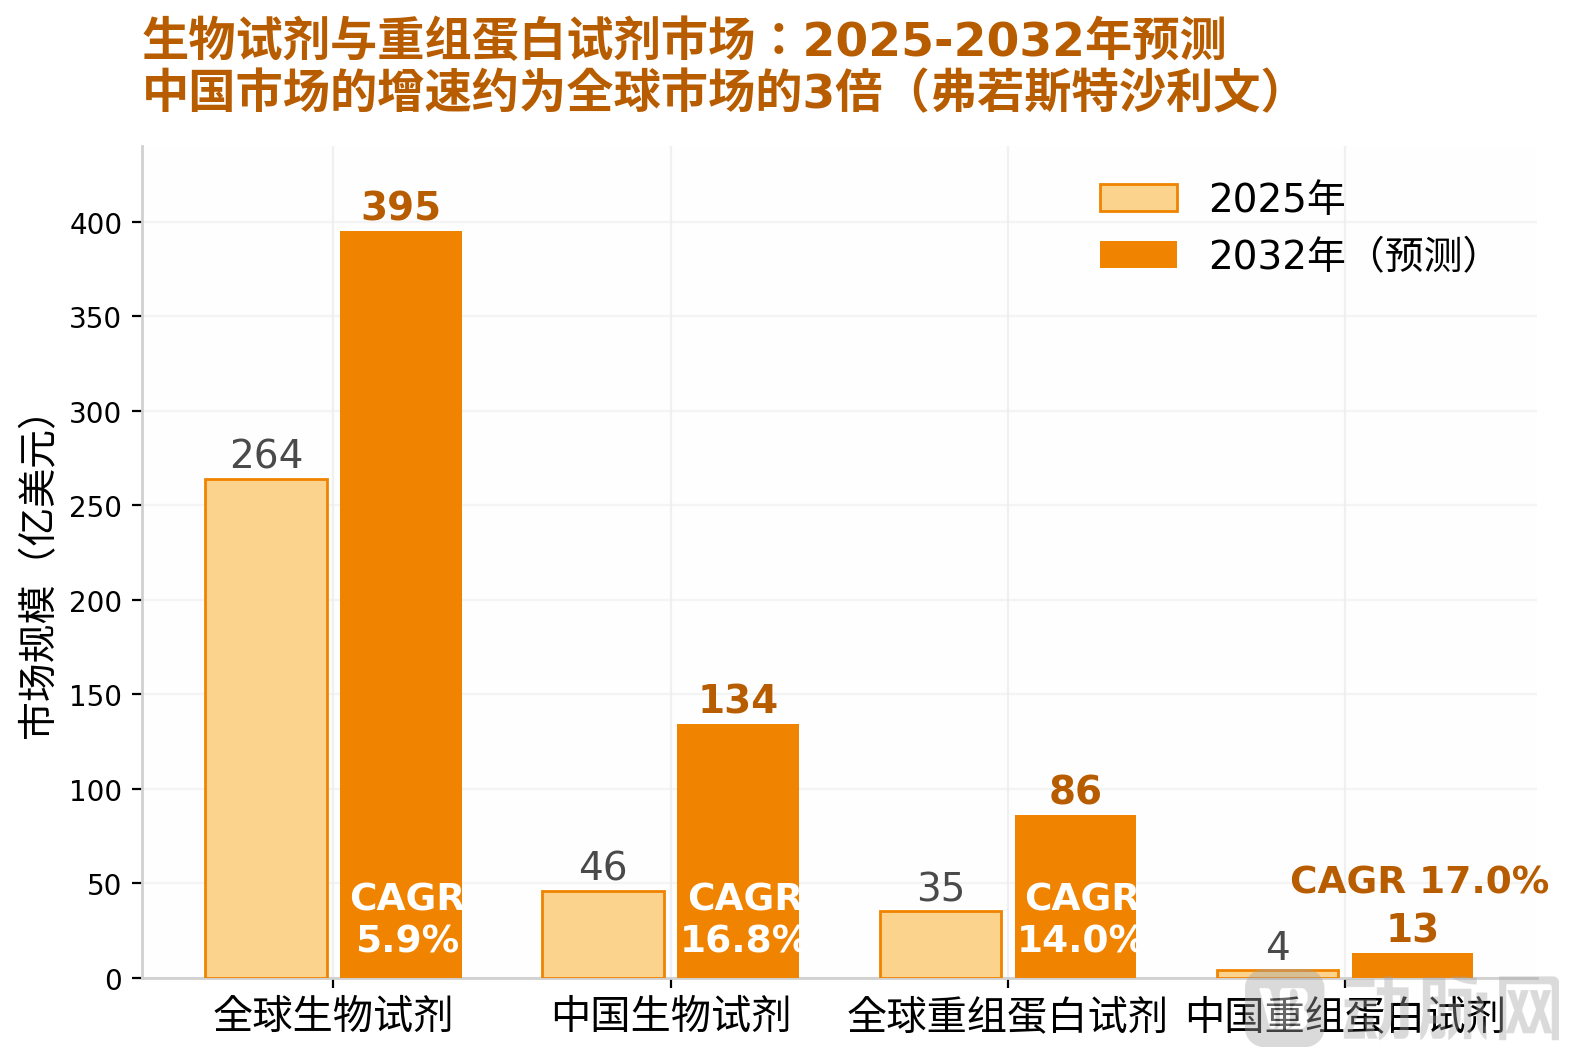
沙利文的数据显示,全球重组蛋白试剂市场2025年是35亿美元,到2032年预计86亿美元,年复合增长率14.0%。中国口径的数字更小,4亿美元到13亿美元,但增速更快,17.0%。
把它放进更大的盘子里看,全球生物试剂市场同期的增速只有5.9%。也就是说,公司踩在了一个增速接近全球生物试剂大盘2.4倍的细分品类上。
市场规模,据招股书数据制图
之所以会这样,答案在下游。
国内生物制剂药物市场中,ADC赛道在2025年~2032年之间的年复合增长率预计46.0%,细胞与基因治疗赛道更高,达75.0%。每多一条ADC或细胞治疗管线,上游就多一批靶点蛋白、细胞因子和检测试剂的需求。
淘金的人不一定能挖到金子,可卖水和铲子的人通常不会空手而归。
百普赛斯就是这样一家卖水和铲子的公司。它的客户名单包括2025年全球收入排名前20的制药公司,全球前5大生命科学服务供应商。
更硬的一个数字是复购率。招股书披露,往绩记录期间,按收入口径统计的前20大客户复购率为100%。
实验室一旦习惯了某个品牌的蛋白,就不会轻易更换。不是因为懒,是换一次试剂意味着整套实验流程要重新调试,前后的数据可能就对不上了。招股书把这个写成了行业壁垒,它也是这门生意真正的地基。
在蛋白这门行当里,跨膜蛋白是公认的难题。
打个比方,大部分蛋白像一块能溶在水里的糖,环境温和,取出来还是完整的一块。跨膜蛋白不一样,它像一扇嵌在墙里的门。想要把它完整地从墙上拆下来,还不能让它散架,难度直线上升。
麻烦的地方在于,人体里大量的药物靶点恰好是这个形态。G蛋白偶联受体就是其中的一大族,市面上相当一部分药物作用的靶点都属于它。
百普赛斯攻克的就是全长多次跨膜蛋白的表达与纯化。它的技术清单上一共有14项核心技术,覆盖蛋白质表达与改造、生物工艺、生物材料、细胞工程、分析检测五个方向。其中还包括蛋白表达AI预测模型和AI蛋白设计与改造。
83%的毛利率也很大程度得益于此。
有些蛋白别人做不出来,它做得出来,自然有了定价权;再加上自产的分析检测试剂盒原材料,以及5000多个SKU、能覆盖80个国家和地区12000多家客户的销售网络。技术溢价、成本结构和规模效应三者共同抬高了毛利率。
品质体系也是一道不显眼的门槛。百普赛斯通过了ISO 9001、ISO 13485、cGMP、MDSAP和Rx-360等一系列认证。这意味着公司的产品可以直接进入跨国药企的采购清单。
能做到这些益于研发端持续投入,2023年~2025年,百普赛斯的研发开支分别是1.249亿元、1.654亿元和1.842亿元,占同期收入的22.98%、25.63%和21.97%。一家收入8亿元的公司,每年拿出近两成去做研发。
这种投入方式偶尔会伤到短期利润。2024年就是如此,那一年收入涨到6.45亿元,净利润却从1.48亿元掉到1.20亿元。研发、管理、销售三项开支同时扩张。
好在投入获得了回报,2025年收入8.38亿元,净利润回到1.65亿元。2026年前7个月收入6.06亿元,同比增长31.1%,净利润1.23亿元,同比增长36.7%。
企业收入与净利润,据招股书数据制图
有了这些东西,它才有资格去谈一个更大的问题,自己到底处在什么位置。
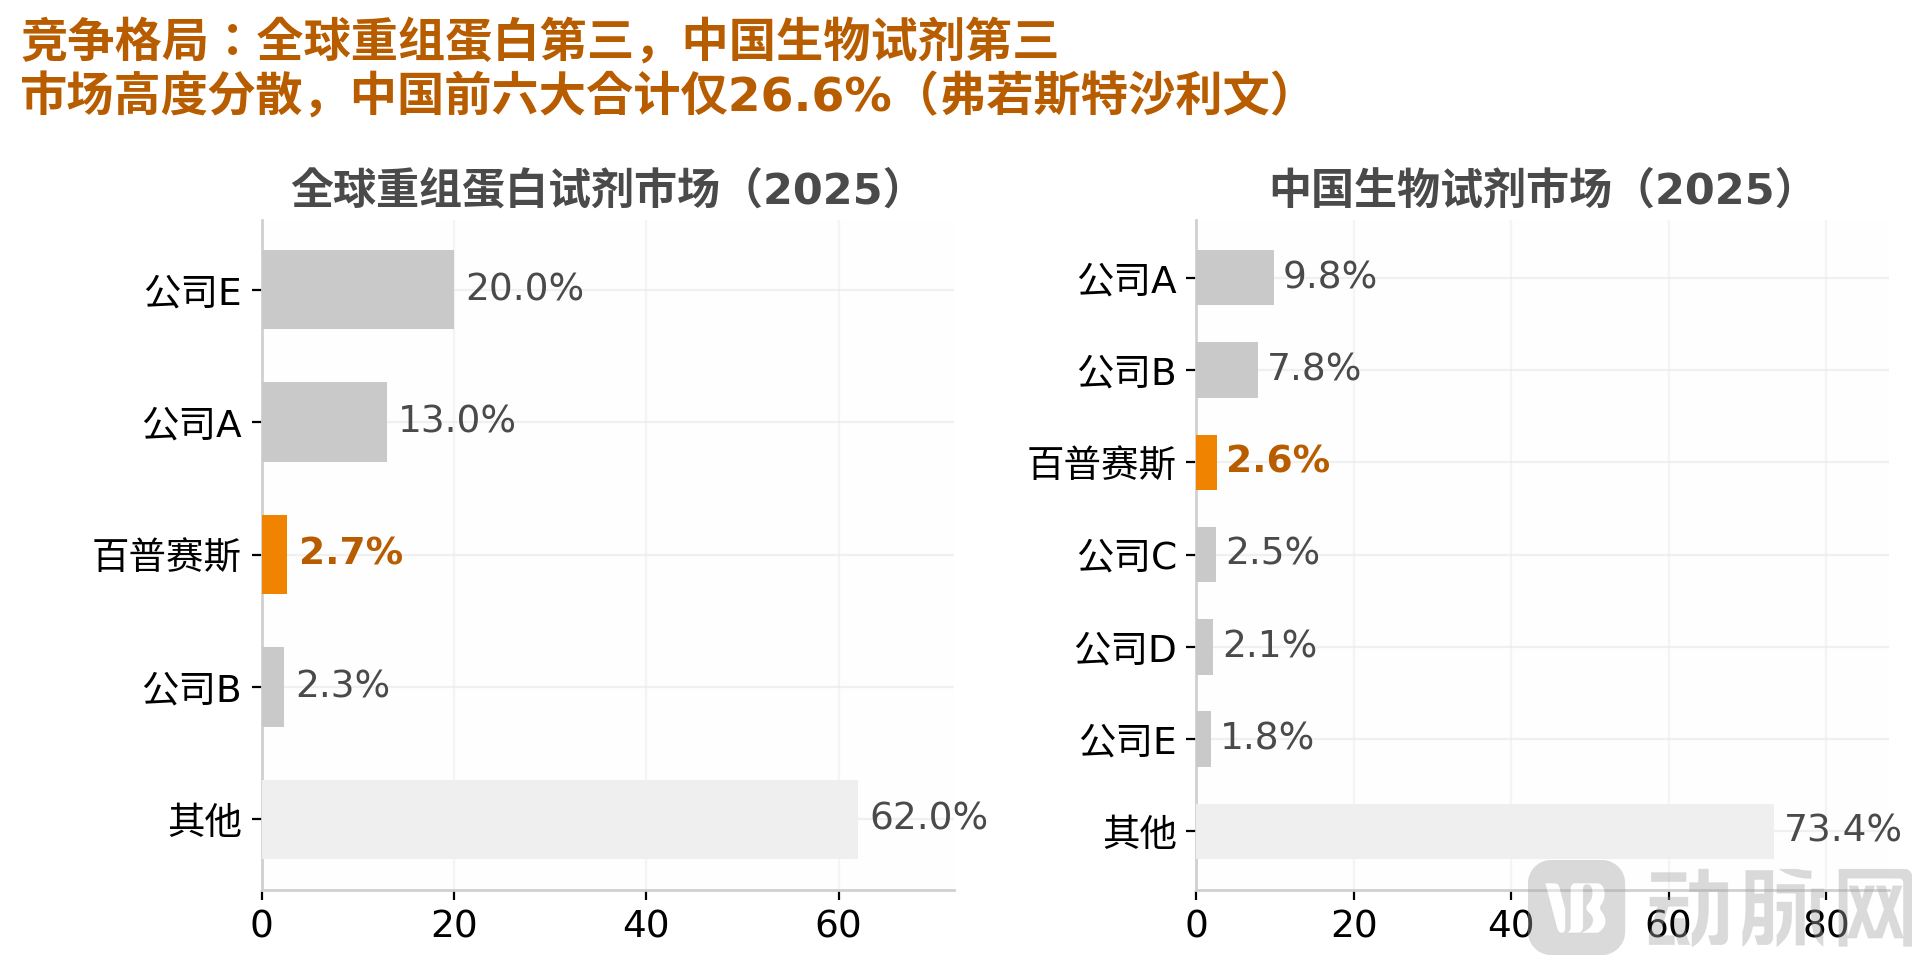
按2025年收入计,百普赛斯在全球重组蛋白市场的所有中国供应商里排榜首,在所有供应商里排第三,全球份额2.7%。
聚焦到国内市场,2025年中国生物试剂市场前六大供应商合计有26.6%的份额。榜首的赛默飞占9.8%;第二名是另一家德国巨头,占7.8%;百普赛斯以2.6%排第三。这个市场高度分散,格局远没定型。
竞争格局分散,据招股书数据制图
跨国巨头胜在品牌积淀和渠道纵深,定价体系成熟,但也正因为盘子大,在本土响应速度上天然慢半拍。百普赛斯和国内同行走的是同一条路,成本控制更好、定制化响应更快,彼此是良性的竞逐关系。
只是行业需求跟着下游研发景气在走,生物药投融资的冷暖,会直接传导到试剂订单上。地缘因素也是变量,百普赛斯约四成的收入来自美国市场,关税和出口管制政策的变化,都会影响经营。
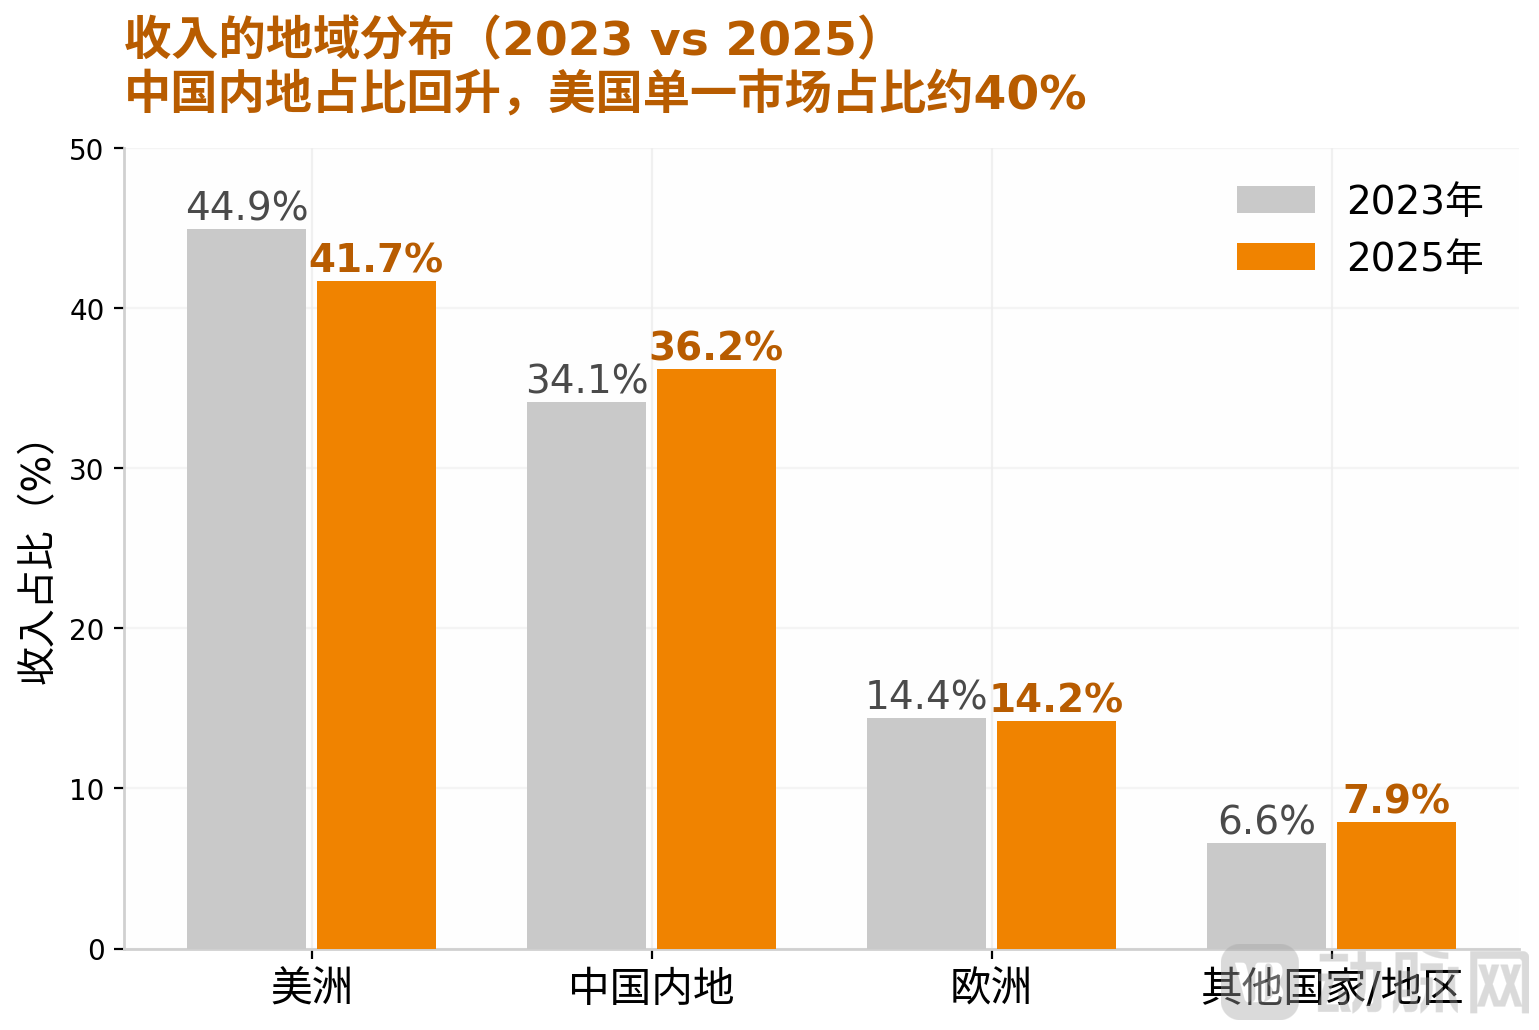
分地区收入情况,据招股书数据制图
从资金层面看,百普赛斯并不缺钱。2026年7月31日,公司的资产负债比率是3.9%,流动比率8.1,净资产26.9亿元。之所以要在港股上市,答案或许藏在募资用途里。
比如建设自动化高通量湿实验室,以应对AI制药在蛋白质和抗体序列设计上带来的大量湿实验验证需求。计划在瑞士设立研发中心,开发新型重组蛋白靶点和CGT相关原料产品。以及扩建北京和苏州的工厂,并在韩国和瑞士建设生产基地。
2021年那次A股IPO,帮助百普赛斯完成了苏州GMP产能和北京研发综合体的建设。时隔5年,此次冲刺H股,是为推进全球化战略,对接国际资本市场,进一步提升品牌海外影响力。

 渝公网安备 50011202502165号