在尽可能完整识别和切除肿瘤的同时,最大限度地保留正常组织及其功能,是肿瘤外科绕不开的核心命题。
当肿瘤边界不清,肉眼难以辨认微小病灶、隐匿的转移淋巴结时,医生便更难判断切除范围:切除不足,会增加切缘阳性和局部复发风险;切多了,又可能损伤正常组织影响患者术后生活质量。
前列腺根治术是这种两难的典型场景——既要尽可能完整地切除肿瘤,又要保住尿控和性功能。尤其当肿瘤贴近神经血管束、存在包膜外侵犯风险时,这种权衡格外棘手。
如何在术中实时识别肿瘤、看清切除边界、找出那些藏起来的病灶?肿瘤靶向荧光造影剂给出了一条新路:让肿瘤组织在手术台上“亮起来”。
注射后,造影剂在人体内与肿瘤特异性分子靶点结合,在术中由机器人或腹腔镜近红外光激发后发射荧光,肿瘤的位置和边界实时出现在术者视野里,为切除范围提供一个直观的影像依据。
最先看清这块战略价值的,是手术设备巨头们,随之而来的也是真金白银的圈地。
2017年,强生旗下风投机构JJDC领投了美国肿瘤靶向荧光造影剂公司On Target Laboratories,此后又连投两轮;2023年,奥林巴斯也投资了该公司。直觉外科则选择亲自下场,推进自家前列腺癌荧光造影剂IS-002,并与丹麦靶向荧光造影剂公司FluoGuide展开合作。
巨头们的逻辑很清晰:它们手握手术机器人、内镜、影像设备与全球渠道,唯独“术中精准识别肿瘤”是硬件难以跨越的能力盲区,而靶向荧光造影剂恰好补上了这块缺角。但药物研发并非器械企业原有能力的延伸,与其从零自建,不如通过资本纽带把赛道头部公司纳入麾下,整合成为“设备+影像+耗材+药物”的生态闭环。
不过,这张拼图还有一处空白。当前已获批的靶向荧光造影剂集中在卵巢癌、肺癌和乳腺癌,前列腺癌方向全球尚无人撞线。跑得最快的,是三款已进入Ⅱ期临床的产品:On Target Laboratories的OTL78、直觉外科的IS-002,以及中国公司新斗生物的DGPR1008。
新斗生物2021年2月在苏州成立,2024年5月,DGPR1008获CDE临床试验默示许可,成为国内首个获批临床的近红外肿瘤靶向荧光造影剂;I期~Ⅱ期临床仅用约2年半完成(OTL78Ⅱ期约5年历程),2026年9月Ⅱ期临床试验圆满结束,Ⅲ期在即,与全球最靠前的对手处于同一梯队。
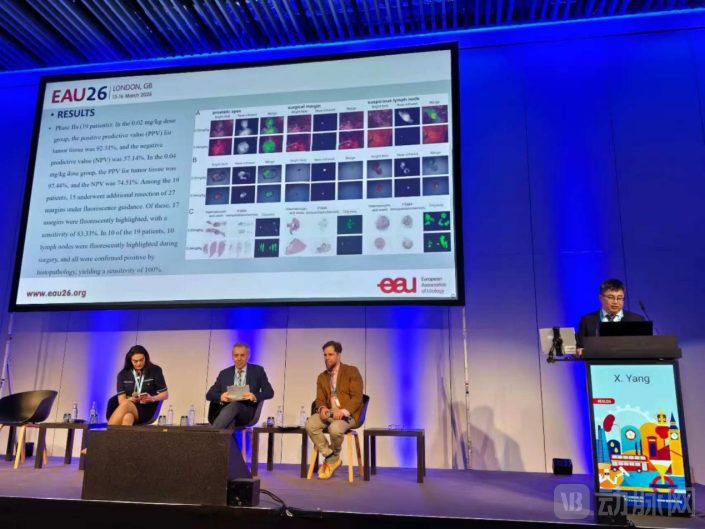
新斗生物在EAU 2026展示DGPR1008的术中荧光成像
这家年轻的中国新锐为何能后发先至?复盘其历程,答案藏在五个关键词里:卡位准、设计巧、执行强、平台宽、资本快。
卡位准:靶点成熟,适应证空白
先看卡位,新斗生物创始人赵静把DGPR1008的立项逻辑概括为八个字:成熟靶点、刚性场景,再加“可验证、市场足够大”。靶点PSMA(前列腺特异性膜抗原)在90%以上的前列腺癌患者中过表达,是已在诊疗两端得到充分验证的成熟靶点;而前列腺根治术天然存在“切与保”的精细权衡,术中影像对切除范围、切缘判断有直接指导价值,成像的准确性又可以被病理结果逐点验证;随着机器人辅助前列腺根治术的快速普及,术中精准识别的需求也在同步放大。
更关键的是,公司避开了与已有获批癌种的头对头竞争,选择尚无产品获批、但同样关键的前列腺癌适应证——直接进入一个临床需求明确、竞争格局干净的空白领域。
设计巧:分子与药代都更贴合临床
DGPR1008使用亲水氨基酸连接子,有效抑制血浆蛋白结合与非特异性摄取,背景信号更低、肿瘤背景比更高——在术中近红外成像下,肿瘤区域清晰呈现为“荧光高亮区”。
药代层面, DGPR1008药代特征更平稳,可在术前12–36小时的宽窗口内给药,成像质量与排程灵活性兼得,遇上加台、顺延等临床常见变动,容错能力更强。
执行强:高效协同的作战效率
临床运营团队与泌尿外科专家高效协同,缩短了从方案到入组、从手术排程到数据产出的链路。这也是新斗生物I~Ⅱ期临床仅用约2年半完成的重要原因。
平台宽:底层技术可拓展至多癌种
新斗生物自研的RT-TFC®平台可快速产出候选分子,让“点亮肿瘤”的能力能快速拓展至肺、卵巢、结直肠等更多实体瘤,具备广阔的平台化成长空间。
资本快:小步快跑,弹药前置
2026年1月至9月,新斗生物在 9 个月内连续完成三轮融资,节奏明显快于行业常规——资本在临床试验推进的关键节点上密集落子,为下一阶段的加速跑提前备足弹药。此外,公司即将于11月启动新一轮融资,所募资金将直接投向 DGPR1008 的Ⅲ期临床研究,以及新管线的临床前研究。
对一家即将迈入Ⅲ期的创新药企而言,持续且高频的融资不只是“有钱可烧”,更是让商业化节奏前置——待Ⅲ期数据读出、产品进入上市前准备阶段时,渠道与支付体系已经就位。资本愿意小步快跑地持续押注,也印证了市场对这个“中国速度”的判断。
跑得快,更要跑得稳。
据新斗生物Ⅱ期临床最终统计,DGPR1008注射液在前列腺根治术中,近红外荧光成像下检测前列腺癌组织的综合平均敏感性约为86.61%,特异性达93.81%,转移淋巴结的敏感性达100%,可精准识别前列腺癌病灶,区分肿瘤与正常组织,成像结果与病理匹配度高,临床表现优异。
硬核的临床数据与“中国速度”初步验证了新斗生物的潜力,但研发进展只是价值兑现的第一步。要判断其真实的产业价值,还需从资本、战略、临床与支付四个维度综合审视。
从资本视角来看,新斗生物的稀缺性显而易见:前列腺癌术中荧光成像全球尚无产品获批,进入Ⅱ期的三款PSMA靶向荧光造影剂中,DGPR1008是唯一的中国资产。强生、奥林巴斯、直觉外科三巨头在该领域的持续加注,更是从产业层面验证了该赛道的价值。
更具想象空间的,是其天花板极高的平台化拓展能力。RT-TFC®平台一旦完成多癌种验证,公司将跃升为术中荧光成像平台企业,价值量级随之改写。据悉,已有海外器械巨头在积极接触新斗。
站在企业战略层面,新斗生物的定位清晰务实:既然器械巨头已建成了手术室里的核心硬件生态,新斗要做的,就是把靶向荧光造影剂深度嵌入其中,成为让肿瘤在手术台上“亮起来”的那支药,补齐巨头全套解决方案里唯一缺位又无法绕开的关键一环。而前列腺癌,只是新斗生态卡位的第一步。
在DGPR1008的临床合作中,多位泌尿外科大咖亦给出了高度评价——
中国人民解放军总医院第一医学中心王保军教授直言:“关于前列腺癌,发病率呈逐年上升状态,以我们医院为例,患者数量相比前几年几乎翻了好几番,对于患者来说最重要的就是有没有残留病灶。靶向荧光造影剂对于我们来说,最大的帮助就是可以检测残留病灶和转移淋巴结。”
上海交通大学附属仁济医院潘家骅教授强调:“淋巴结的清扫对于患者来说有利有弊,但是为了避免遗漏转移性淋巴结,医生往往需要进行扩大清扫。有了靶向荧光造影剂,就可以精准点亮转移的淋巴结,我们就可以从‘经验性扩大清扫’升级为‘精准靶向清扫’,在降低肿瘤残留与减少手术并发症之间实现最优平衡。”
上海交通大学附属仁济医院朱寅杰教授指出:“我们医院的前列腺根治手术量从去年的约2100台激增至今年截止到9月底已经超过3200台,全球未解的难题在于术后患者腔内是否还有肿瘤的残留,在没有靶向荧光造影剂之前谁也不敢说,但是现在有了这款可以在术中术后对手术床进行肿瘤检测的药品,可以最大限度帮助医生做二次检测,确保患者术后腔内无肿瘤残留。”
青岛大学附属医院杨学成教授认为:“靶向荧光造影剂的术中导航非常重要,可以在术中实时导航,最大程度降低阳性切缘率以及肿瘤残留,帮助患者有更好的预后。”
苏州大学附属第四医院沈罡教授补充道:“作为一家成立刚满五年的年轻医院,我们的成长速度同样惊人。2025年我们做了约70台前列腺根治术,今年到现在已接近100台,几乎实现了‘一年一翻倍’的跨越。术中的微小病灶,例如直肠表面的侵犯等,非常容易被忽略或者难以发现,靶向荧光造影剂不仅能让医生及时地发现微小病灶,还能帮助患者延长生化复发的时间。”
支付方的答案,已有先例可循。对医院而言,术中荧光成像直接提升手术质量,降低残留与复发;对患者而言,切得更干净、保得更多,预后更好,支付意愿天然存在。美国市场上,On Target的Cytalux获得CMS新技术附加支付,Lumicell拿到永久报销编码。国内DRG/DIP支付改革下,这类能显著改善临床结局的创新产品,有望争取“除外支付”的单独通道。
当四方共识锚定新斗的价值坐标后,其背后的市场体量同样极具想象空间。
据GLOBOCAN 2022数据,全球前列腺癌年新发病例约146.8万例、死亡约39.7万例,是男性第二大常见恶性肿瘤(仅次于肺癌),并在118个国家位居男性发病率首位;到2040年,这一数字预计将增长至约240万例。
在中国,前列腺癌疾病负担同样较重。根据国家癌症中心数据,2022年我国前列腺癌新发病例13.42万例、死亡4.75万例,位居男性恶性肿瘤发病第6位,死亡率第7位。需要指出的是,这是目前国内能找到的最新官方数据,但它是在2024年发布的2022年的数据,本身就有两年的统计滞后。
更关键的是,这个数字是“检出数”,而非“发生数”。我国前列腺癌初诊时仅约30%为临床局限期,五年生存率约71.1%[1],远低于美国的98.2%[2][3]。差距的主因不是发病率低,而是发现得晚。换言之,还有大量患者存在于统计之外。
疾病负担只是需求的基础盘,前列腺根治术的实际开展规模是术中荧光造影剂更直接的市场标尺。尽管目前国内官方尚未发布最新的前列腺根治术手术量,但企业一线调研为我们提供了另一组更靠近手术室的数据。
根据国家癌症中心2022年数据,2022年新发患者13.4万,过去5年按照平均7%的增长,即使根据此数据统计,2029年手术量也将达21.55万台,到2033年将达约30万台。据新斗生物介绍,其团队调研了国内约50家医院,其中包括15家使用达芬奇手术机器人医院——仅这15家,2026年1—8月的机器人辅助前列腺癌根治术总量就10952台(机器人手术,不含腹腔镜),实际增速约14.48%。目前全国可开展前列腺癌根治术的医院约1000家,实际上,其中前500家医院平均年手术量在400—500台,仅头部500家医院,每年的前列腺癌根治术量就已达到20万—25万台。其余约500家可开展医院的手术量、以及头部医院的腹腔镜手术量,均未计入其中。
除此之外,机器人辅助术式的普及正在进一步放大该需求。在美国,超过85%的前列腺根治术已由机器人辅助完成[4];中国整体仍处于放量初期,但头部医疗中心普及很快。这也意味着,前列腺癌术中荧光并非小众市场,而是一个被统计口径低估、随机器人普及持续放大的刚性需求。
全球医械巨头已在这一方向投入近十年,生态轮廓逐渐清晰。但前列腺癌术中荧光成像仍是全球尚未攻克的空白,DGPR1008则是其中唯一的中国答案。
随着DGPR1008向Ⅲ期临床推进,我们由衷地期待中国企业能率先撞线,补上精准外科最关键的那块拼图。
参考资料:
[1] 国家癌症中心团队《Cancer survival statistics in China 2019–2021》,发表于官方刊物Journal of the National Cancer Center(JNCC,2024年10月)
[2] 美国NATIONAL CANCER INSTITUTR
[3] American Cancer Society
[4] Li P, Xu Y, Yu S, et al. First-in-human study of DGPR1008 for intraoperative fluorescence imaging of prostate-specific membrane antigen-positive prostate cancer in patients undergoing radical prostatectomy. Transl Androl Urol 2025;14(9):2697-2709. doi: 10.21037/tau-2025-537
[5] 《史本康教授:国产手术机器人国际认可与挑战并存,前列腺癌根治术技术理念与规范化培训体系建设|CILR-AI 2026》

 渝公网安备 50011202502165号