动脉网注意到,今年以来,已经有多只生命科学基金完成破纪录募资。
起初是在3月30日,黑石生命科学第六期基金以63亿美元的金额完成关账,直接刷新生命科学专项基金的行业纪录。2个月后,前纪录保持者Patient Square以44亿美元完成第二期基金关账,刷新了自己的纪录。破纪录的势头更在近期集中爆发,10月以来,3支基金相继宣布破纪录募资。10月6日,荷兰的Forbion以23亿欧元刷新自己20年的纪录,成为今年欧洲最大的生命科学募资案例。2天后,TCGX的首只亚洲基金以6亿美元超额收官。此后一周,OrbiMed一次宣布两只基金共募得30亿美元,其中亚洲基金募资额首次超过10亿美元。
看起来,停滞多年后,热钱又开始涌入生命科学领域。
生命科学基金再迎当打之年
根据动脉橙数据库,今年以来,全球共有8家顶级生命科学基金完成了9轮募资,累计吸引近200亿美元。其中,有6轮募资刷新自身或行业纪录,黑石、Patient Square更是分别完成了63亿美元、44亿美元的单只基金超大额募资。
从现有的节奏看,本轮生命科学基金募资热专业化特征明显。同时,这些世界上最富有的财团开始将目光从传统的欧美成熟市场移开,将真金白银砸向亚洲项目、早期项目。
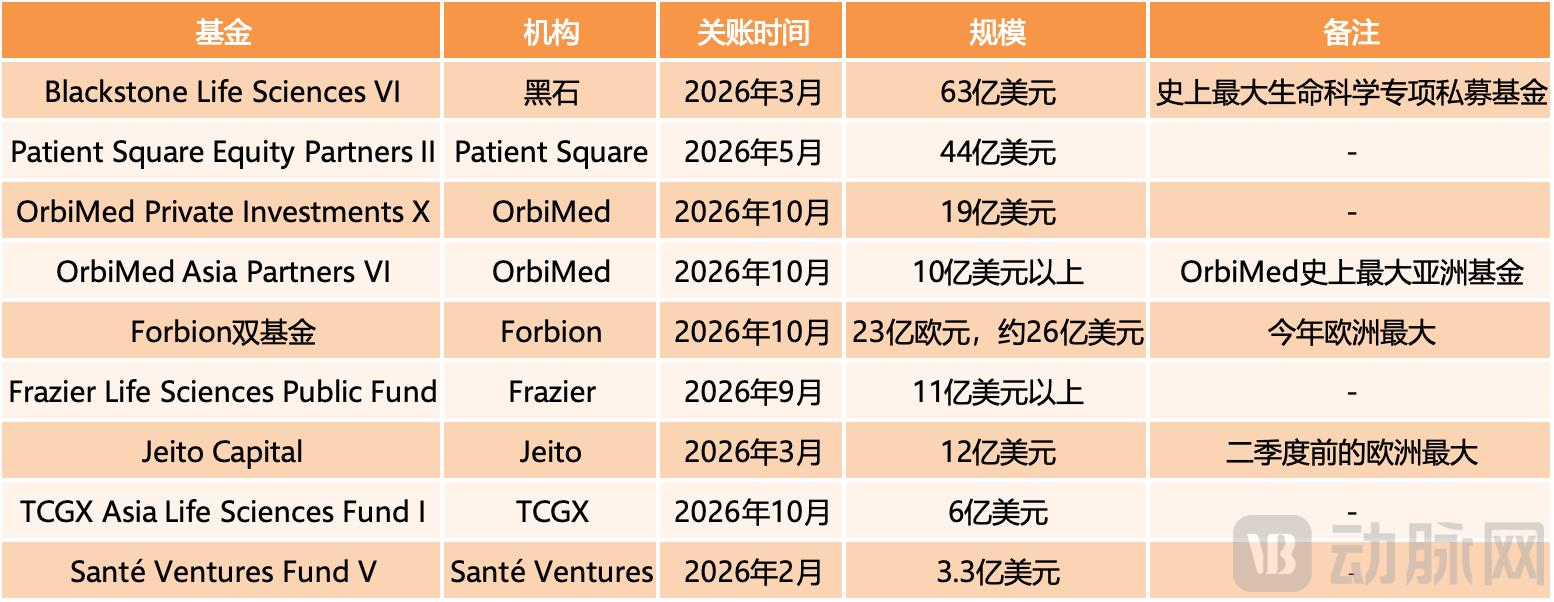
今年以来破纪录募资的部分生命科学基金 数据来源:动脉网根据公开数据整理
首先,除黑石外,此番完成破纪录募资的私募基金,大多来自生命科学的垂直领域。以往获得超大额募资的多是横跨多个行业的基金,垂直领域基金则长期保持小而美的特征。如今,OrbiMed和Forbion双双捅破了垂直基金的募资天花板。不同于,综合机构的专项基金偏好控股并购、晚期产品与特许权,垂直机构的标的选择更加灵活,可以覆盖生命科学创新的各个阶段。
在本轮关账的垂直领域基金中,最具代表性的是OrbiMed。10月15日,OrbiMed宣布完成两只基金的关账,共募集破纪录的30亿美元。其中,Asia Partners第六期以10亿美元关账,比同系列中此前规模最大的一期基金高出8亿美元,也成为OrbiMed史上最大的亚洲基金。据了解,这支基金将投向亚洲的成长股权与风险投资,目标是培育生物制药、医疗器械、诊断与技术赋能医疗服务领域的领军企业。OrbiMed管理合伙人Carl Gordon,则把中国崛起为生物技术强国列为加大亚洲配置的理由之一。
而随后完成关账的Forbion,原本就是欧洲最大的专注生命科学的风投。它只投生物制药类公司,不做跨行业配置,覆盖公司创建、临床前与临床后期,20多年里投出142家公司,其中37家由它自己搭建,21个产品已获批。
更早之前关账的的Patient Square,2020年由前KKR医疗主管Jim Momtazee创立,只做生命科学领域的控股并购,但成长速度惊人。2023年,Patient Square联合财团以71亿美元收购Syneos Health,2025年以26亿美元将Premier私有化,今年2月又买下Paradigm。今年4月,Patient Square第二期基金5月以44亿美元关账,拿下仅次于黑石的体量。
其次,在7家垂直机构里,有2家把基金单独放在亚洲。除了前文提到的OrbiMed旗下破纪录的Asia Partners第五期基金外,TCGX也设立了首只亚洲基金,并超额完成募集。这家2021年才募第一只基金的机构,已经累计募资31亿美元,被投项目先后被罗氏、BMS等MNC斥巨资收购。据了解,TCGX亚洲基金将与专注欧美的旗舰基金独立运营,聚焦亚洲创新型生物技术企业,上海与香港的办公室随基金设立。TCGX创始人Chen Yu称,亚洲已成为全球生物技术创新的重要策源地。
最后,尽管此番关账的基金仍以中后期项目为布局重点,专注早期投资的基金也开始刷新募资纪录。Santé自成立以来,只投种子轮与A轮的生物技术、医疗器械与数字化医疗项目,其挑选早期项目的眼光颇受MNC认可。此前,Santé在A轮领投并独家持有的Laminar,被强生收购、Santé在首轮独家出资的AbVitro,被BMS收购。今年2月,Santé第五期以3.3亿美元关账,超出3亿美元目标,刷新自身纪录。
另一支聚焦早期生命科学项目的基金Jeito,在4月完成了第二期基金关账,募资金额为首期基金的2.4倍,成为欧洲独立生物医药基金最大一次募资。被Jeito选中的早期项目,同样得到MNC青睐。此前,Jeito在A轮领投的EyeBio被默沙东以最高30亿美元收购、Jeito在A轮领头的另一家公司HI-Bio被Biogen以最高18亿美元收购。
这些破纪录的募资,火速投入到生命科学的创新创业大潮中。
5月7日,总部位于美国的早期风投机构Anagram完成2.5亿美元B轮融资,黑石是唯一投资方。5月27日,专注于炎症与免疫疾病的Biotech Apogee与黑石达成最高13亿美元非稀释性融资。不到两个月后,AbbVie以约109亿美元收购Apogee。此外,Patient Square第二期5月关账,9月初就推动美国矫形与假肢服务及设备提供商Hanger以现金收购移动解决方案提供商Numotion,合并后由Patient Square控股。Jeito第二期3月底关账,两周内领投丹麦Biotech Adcendo的7500万美元C轮,公告写明这笔出资来自第二期基金;Forbion在关账9天后,即领投牛津Biotech OMass的3.1亿美元C轮融资。
总体而言,眼下的资金明显更偏好能被定价的资产。从阶段看,资金向退出路径更明确的阶段集中,黑石第六期63 亿美元只做晚期产品与特许权,Patient Square 第二期 44 亿美元只做控股并购,规模越大,这种倾向越极端。从赛道看,资金向少数领域收窄,今年 IPO 与并购的主角集中在代谢、炎症免疫与肿瘤,Apogee 的长效 IL-13 抗体二期数据读出两个月后,就被艾伯维以 109 亿美元收购。从地域看,资金向亚洲前移,OrbiMed 的组合里已有 22 家亚洲生物制药公司,其 Asia Partners VI 领投的 Connexus A 轮中,成都先导以 HitGen 持有创始股权。
但一级市场回暖了吗?
答案是否定的。
数据显示,2026年上半年,全球Biotech获得的种子轮与A轮融资合计44亿美元,比去年同期低15%,比2021年上半年的峰值仍跌去47%。其间,全球Biotech披露的融资事件数量为142笔,10年同期最低,比2021年的峰值减少超过一半。以美国马萨诸塞州为例,2026年上半年,该州生物医药风险投资34.5亿美元,同比增长25%,但TOP10交易拿走47%,平均种子轮金额仅465万美元,去年同期为765万,2022年同期则是1110万。
即便是在基金募集端,一级市场的情形同样艰难。前文提到,多家全球生命科学基金超额募资,但这一现象的背景是,更多的生命科学基金未能如期募资关账。数据显示,2026年上半年,仅11只医疗健康基金完成关账,年化数量较去年下降近一半。比如,总部位于巴黎的生命科学投资基金Kurma Partners,在2026年4月完成第四期生物基金关账,募资2.15亿欧元,没能达到2.5亿欧元的硬上限。再如,总部位于加拿大的生命科学投资基金Lumira Ventures,第五期目标2亿美元,主动比上一期的2.2亿美元降低一档,只求顺利关账。
硬币的另一面是,成熟生命科学资产的交易却变得异常火爆。
一方面,美股生物科学IPO募资金额骤然走高。数据显示,2026年上半年,13家美国生物科技公司完成IPO,募资45亿美元,是2025年全年的近3倍。在这些IPO中,募资中位数3.02亿美元。而在过去5年中,这一数字仅为1.5亿美元至2.5亿美元之间。
其中,4月上市的Kailera Therapeutics募资6.24亿美元,超过Moderna 2018年的6.04亿。而就在6月,Parabilis Medicines的IPO募资约6.7亿美元,改写Kailera Therapeutics刚刚创下的新纪录,并且首日涨58%。
另一方面,并购市场体量急剧扩大。数据显示,2026年上半年,全球生物医药完成52笔并购,较去年近乎翻倍,其中10亿美元以上的并购至少34起,合计超过1300亿美元,是近7年来规模增长最快的一段时间同期。
其中,太阳制药以约126亿美元收购欧加隆,成为印度企业自2007年塔塔收购康力斯以来最大的一笔海外收购。此外,艾伯维109亿美元收购做长效IL-13抗体的Apogee,GSK以106亿美元收购做肺癌小分子药的Nuvalent,都是MNC近年来少见的大手笔。而这些交易的背后,离不开前述生命科学基金的支持。比如,Apogee在被艾伯维高溢价收购前,就曾获得黑石的投资。
究其本质,资金的确批量回到了生命科学领域,但追逐的却是与上一个周期全然不同的项目。“资本投向的不是科学上的可能性,是能算清退出路径的资产,临床数据、上市窗口、并购买家,缺一样就难拿到资金。”一位从业者向动脉网表示。据BioCentury统计,2/3的资金流向已有临床阶段候选药的公司。
行业仍在结构性调整之下
资金迅速回归,又迅速向成熟项目聚集的背后,是出资人和资产买方的结构变化,导致资金周期的急遽缩短。
一方面,基金出资人从以往分散的家族办公室与母基金,变成养老金、主权基金这类大型机构。它们单笔承诺更大,对投资高收益的求索也不如家族办公室、母基金急切,却更求稳,对管理人的历史业绩、退出记录都提出了更高要求。换言之,新的出资人更在意组合的流动性。PitchBook的数据显示,2021年至2023年间,来自养老金、主权基金的基金内部收益率为10.2%,低于全行业的12%。因此,他们更愿意把资金交给穿越过周期的老机构,让黑石、OrbiMed、Forbion等资深机构得以完成破纪录募资。
另一方面,资产买方从分散的财务投资者与中型药企,变成了少数几家资金充裕的跨国大药企。伴随着Keytruda、Opdivo等重磅药物的专利,在2028年前后密集到期,礼来、GSK、吉利德等MNC加快了布局新药管线的脚步,短期内已经拿出数百亿美元做并购,成为生命科学资产市场的重要买方。而这些数量有限的强大买方,更青睐的无疑是能够更快形成商业化收益的成熟资产。
无论是对于由新出资人支持的投资基金,还是对于急于构建新增长曲线的资产买方,一级市场上数量众多的生命科学早期项目,都并非周期匹配的投资标的。
此外,在美国,早期生命科学公司还要与两类替代品抢资金。一类是AI平台,这是眼下最吸金的赛道。以明星项目Isomorphic Labs为例,单轮融资额就高达21亿美元,直逼美国种子轮与A轮总额的一半。另一类则是中国做完临床试验Ⅱ期的资产。这些创新药资产有相对充足的数据,跨国药企可以据此降低管线布局的风险。而以往,他们通常需要从种子轮开始培养能做出新药管线的公司。
有意思的是,从某种意义上讲,海外生命科学资金与资产的错配,给国内Biotech留出了一个难得的窗口期。为此,不少国内Biotech主动调整公司形态。动脉网注意到,为了承接美元资金,越来越多资产被装进境外新设的NewCo,国内主体则保留大中华区权益与研发团队。
比如,海思科今年 1 月将 HSK39004 的中国以外权益装入新设的 AirNexis,交易总额 10.63 亿美元,首付 1.08 亿美元,后者同期完成 2 亿美元 A 轮融资。再如,7 月 14 日,翰森制药 将口服 IL-23 受体拮抗剂 HS-20118 的海外权益授予 Avere Therapeutics,潜在总额 23 亿美元、首付 1.2 亿美元,Avere 随即与纳斯达克上市的 NextCure 全股票合并,翰森持有合并后实体 30% 至 40% 的股权。当然,这个窗口时限极短。美国早期融资一旦恢复,或政策限制美元资本进入中国生物医药,这层价差就会收窄。
因此,无论对于海外生命科学创业者还是国内Biotech,当前都仍处于尚不稳定的过渡时期。顶级生命科学基金募资的爆发没有带来新的暖冬,行业的结构性出清仍在持续。

 渝公网安备 50011202502165号