2026年11月11日,四川新荷花中药饮片股份有限公司正式在港交所挂牌,开盘大涨37%,截至发稿时公司股价55.2港元,市值约35亿港元。
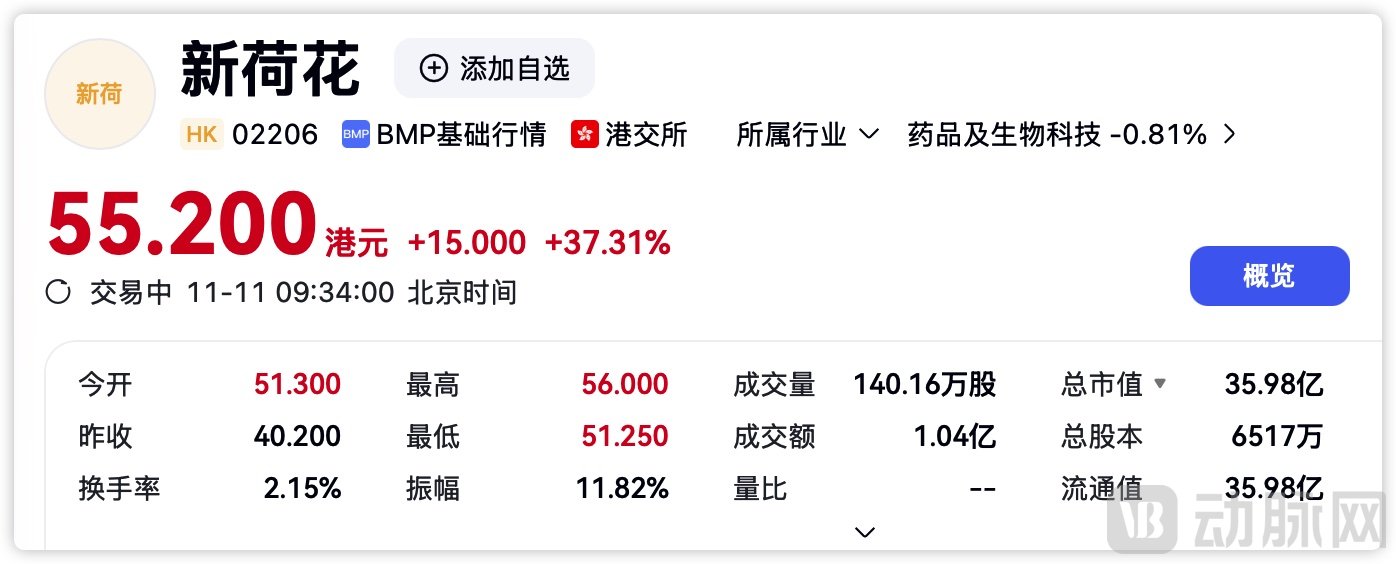
开盘股价情况,图源百度金融
中国中药饮片市场有3000多亿,但全国有2337家持证企业,前五名加在一起只占2.7%。新荷花排第二,份额仅占0.4%。这充分说明中药饮片市场的分散性。
一家只有0.4%份额的第二名,被资本市场看见的理由,肯定在规模之外。它的创始人江云已经64岁,在医药行业做了近四十年。2001年他在成都建厂,2003年拿到中药饮片行业首张GMP证书,后来又把DNA条形码搬进药材验收环节。
新荷花做的,是把一门靠眼力、靠经验的手艺,变成可以被验证、被复制的规模化工业生产生意。
新荷花的创始人江云,1988年拿到华西医科大学理学硕士学位,1996年起执掌国嘉投资,做过成都国嘉联合制药的董事长,还在新加坡办过一家上市公司。
2001年,他在成都创办新荷花,一头扎进中药饮片这个当时很少人谈现代化的行业。
中药饮片是中药材经过炮制加工后、可以直接临床使用的产品。炮制是这个行业的核心工序,净制、切制、炒制、炙制、煅制,火候、时间、辅料都有讲究。2006年,中药炮制技术被国务院列入首批国家级非物质文化遗产。2010年,新荷花成为国家级非遗中药炮制技术代表性传承人王孝涛的传承基地。
这个技术的特点是入门容易,做好很难,规模化更难。新荷花想解决的就是最后一件事。
这家公司由创始人家族主导,企业整个发展周期里只有国药君柏、广发信德等少量外部PE机构短期参与过,更多依靠经营所得滚动发展。团队没有把重心放在资本运作上,而是把精力消耗在药材鉴定、炮制工艺、生产车间搭建这些偏实业的工作上。
传统辨别中药材,大多依靠从业者肉眼、经验完成鉴别。市面上部分药材存在同名异物,外观高度相似,但内在物种完全不同的情况,单纯依靠肉眼很容易混淆。
最典型的是川贝母和浙贝母。两者外观高度相似,常规外观检查很难区分,而川贝母的市场价格通常高得多。药材被错误识别,甚至被故意替换的情况,在实际采购中并不罕见。
新荷花把分子生物学引入药材鉴定,开发了一套DNA条形码系统,利用简短、标准化的DNA序列对药材品种进行鉴定和认证。这套系统后来被《中国药典》和英国药典采纳。2016年,新荷花参与完成的中草药DNA条形码物种鉴定体系,获得国家科技进步奖二等奖。
这套体系把靠眼看、靠经验的药材验收,变成了分子水平的客观识别。公司还把这项技术延伸到上游,用于GAP认证种植基地的种子、种苗鉴定,确保种下去的就是标准收载物种。
之所以要费力去建这套体系,是因为饮片行业的质量事故源头大多在原材料上。新荷花把鉴定环节前置到分子水平,等于给每一批进厂的药材做了身份鉴定。这在中成药集采常态化、饮片也开始全国集采的今天,是一个不容易被短期复制的差异点。
2003年,新荷花通过国家药监局GMP认证,是国内首批通过GMP认证的中药饮片企业,也是行业里最早按GMP标准建设的现代化饮片工厂,开启中药饮片规范化生产的阶段。
新荷花手里有两套完全不一样的饮片业务。
一套是普通中药饮片,这是企业收入的主要来源。招股书数据显示,企业合计可以提供 770 多个类型,4900 余个品类的饮片产品。2025 年普通饮片贡献接近 90% 的营收,川贝母、黄连、麦冬这类医院高频使用的药材,构成销售主力。
另一套是毒性饮片,国内《医疗用毒性药品管理办法》一共收录了28种毒性饮片,新荷花可以生产其中10个核心品类。毒性饮片生产要求严苛,需要独立的生产车间,人流物流通道分开设置,炮制环节还要精准把控减毒工艺,行业准入门槛更高。
按2025年销售收入计,新荷花是中国毒性饮片市场的第二大参与者,份额1.3%,这一细分市场的前五名合计份额也只有5.3%。
毒性饮片收入占公司总收入的比例,从2023年的16.8%一路降到2026年前四个月的9%,主要原因是平均售价下降,但销量在回升:2024年1330.8吨,2025年1393.8吨,2026年前九个月918.6吨,高于上年同期的885.8吨。
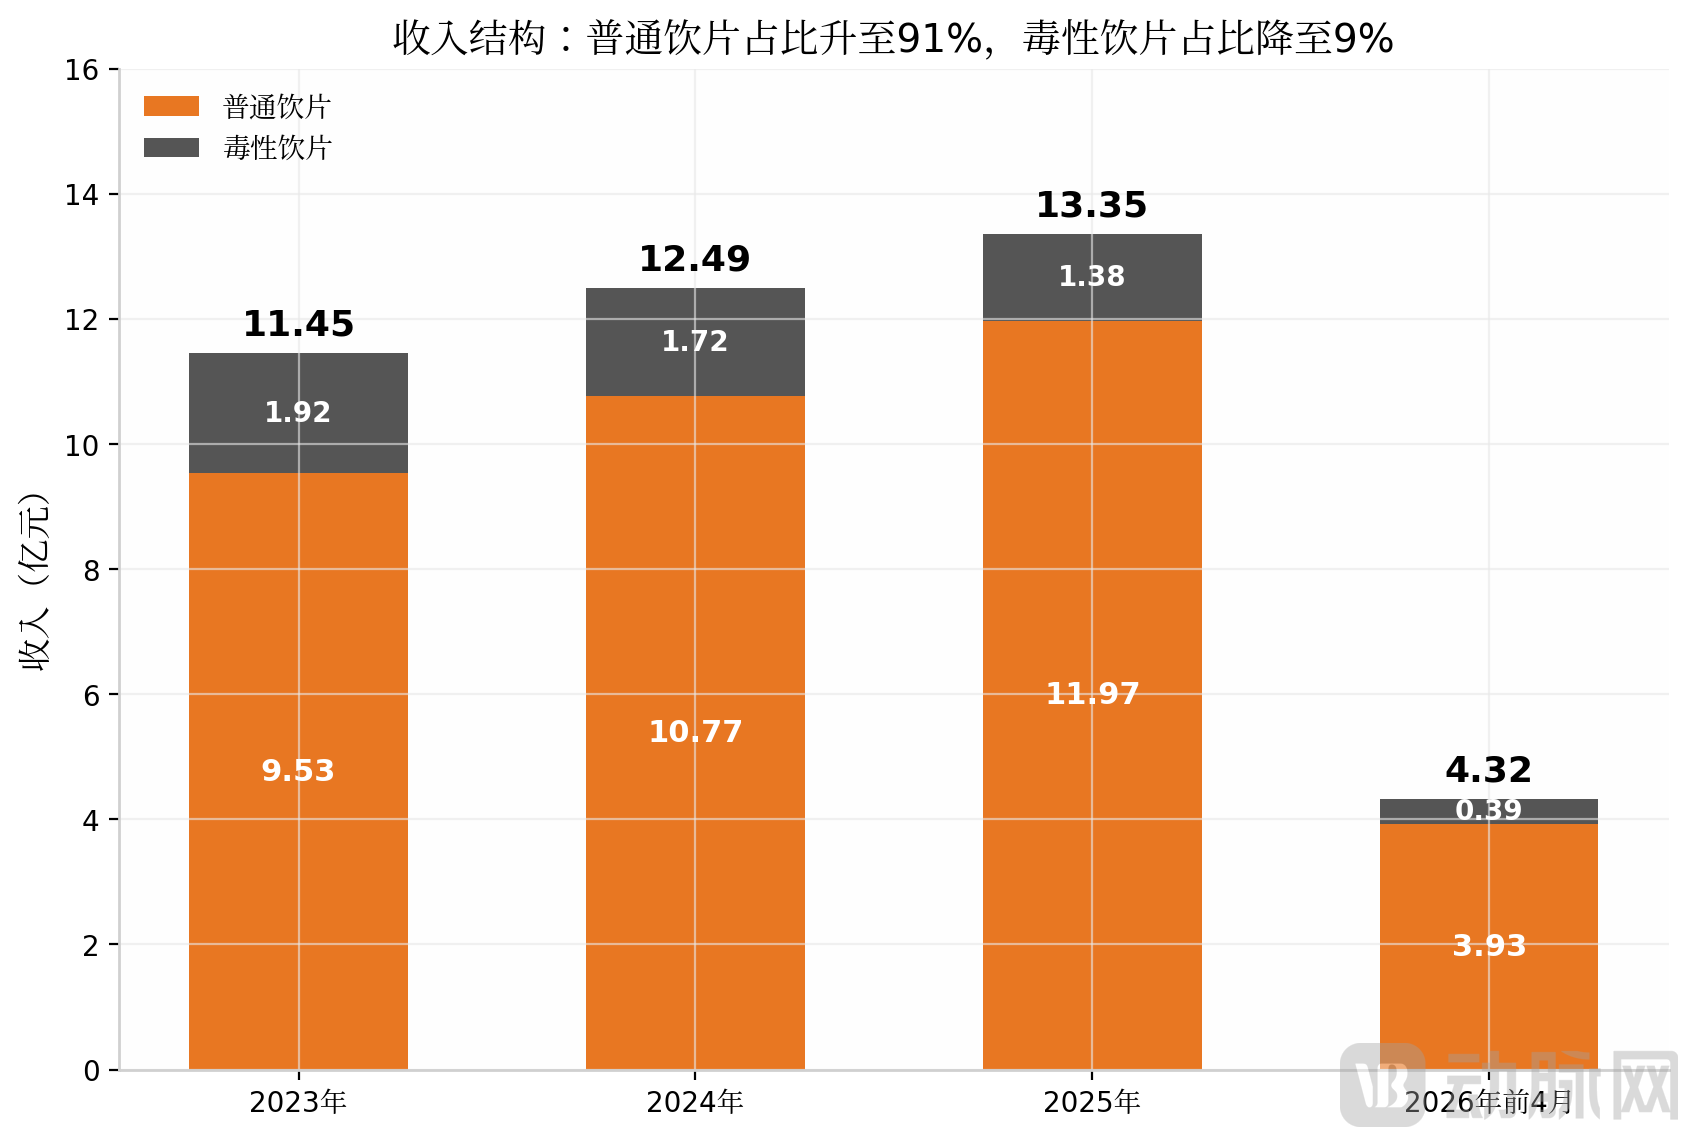
企业收入结构,根据招股书数据制图
对医院客户来说,毒性饮片的价值不止于单品利润。一张中药处方通常包含十几种饮片,客户倾向于向单一供应商一站式采购。能稳定供应毒性饮片的厂商,天然更容易拿下整张处方。
2023年~2025年,公司营业收入分别为11.46亿元、12.49亿元和13.35亿元,同期净利润分别为1.04 亿元、0.89亿元和1.06亿元,主要受中药材原料价格波动影响。
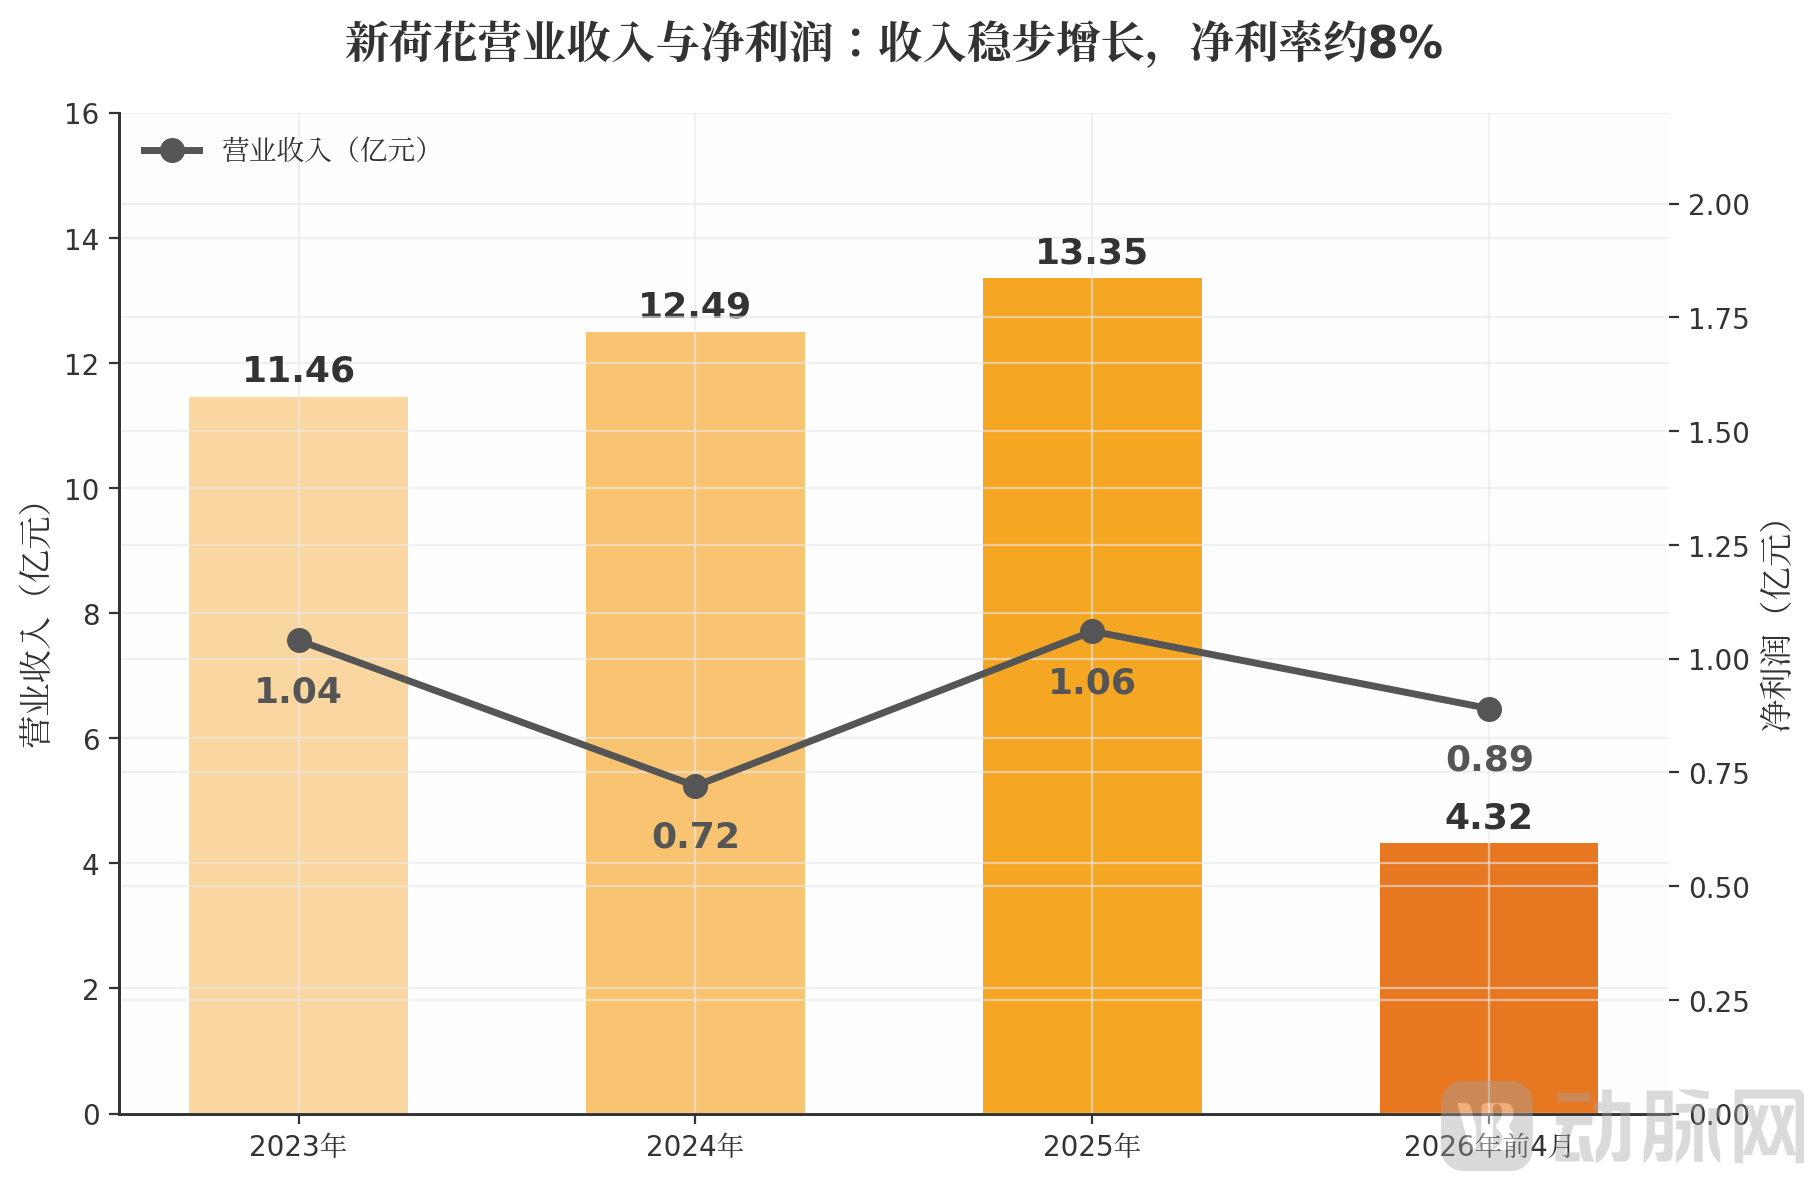
企业营收情况,根据招股书数据制图
2026年前四个月,公司实现营收4.32亿元,净利润3388万元,同比增长64%。收入绝大部分来自B端机构客户,也就是医院、医药贸易公司、药店和制药企业,零售C端业务现阶段贡献还比较有限。
中国普通中药饮片市场规模,从2020年的1941亿元增长到2025年的3098亿元,年复合增长率9.8%。但弗若斯特沙利文的预测是,2026年到2030年的复合增长率只有0.7%,2031年到2035年回升到1.8%。行业整体进入低增长阶段。
更关键的是结构:这个市场有2337家持证企业,前五大厂商合计份额2.7%。榜首是年总收入约240亿元的国有老字号,饮片收入43亿元,份额1.3%;新荷花饮片收入13亿元排第二,市占率0.4%。大量小型区域厂商靠着道地药材的产地优势割据一方,行业几乎没有全国性的整合者。
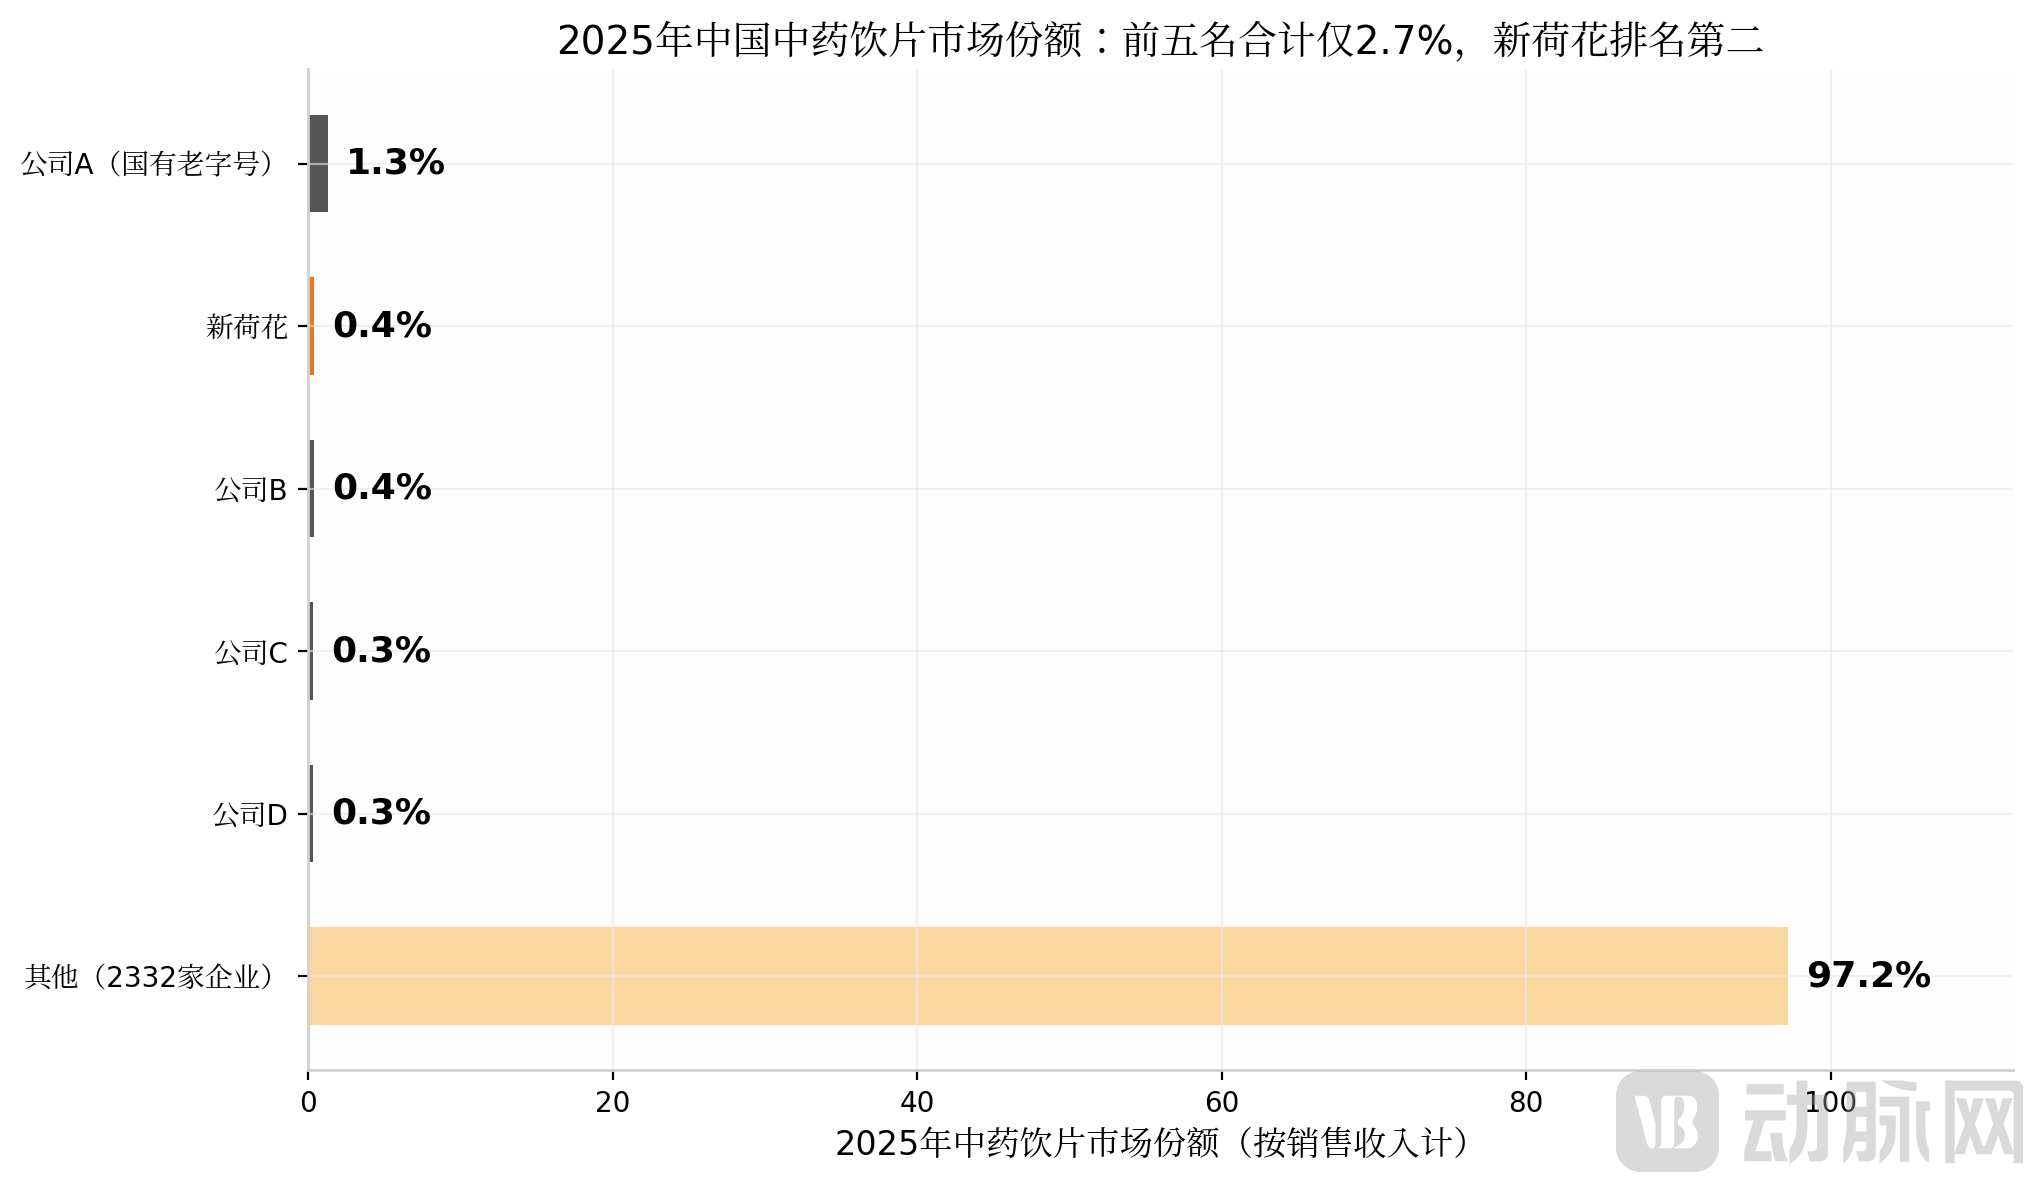
中药饮片市场格局,根据招股书数据制图
招股书将集中度低的原因归纳为原材料来源和地方用药偏好存在地域差异,部分饮片需要在道地产区趁鲜加工,企业也被困在区域市场里。
行业变量来自集采。2025年2月,全国45种中药饮片(84种规格)首轮集采开标,新荷花中标29个品种55种规格,1302家公立医院勾选了它的产品,中标合同金额3290万元,其中1217家是它此前没覆盖的新客户。2026年第二轮集采,它投标41个品种,中了40个(79种规格)。
对新荷花这样的头部企业来说,集采是渠道下沉的加速器,它通过一次次中标,把销售网络铺进了上千家新的医院。
新荷花现在的产能已经摸到天花板。设计产能从2023年的8570吨扩到2025年的11526吨,利用率常年维持在高位,2025年实际生产9521吨,其中七成是需要更长加工时间、更多加工步骤的复杂产品。
募资的首要用途就是扩产能,新建普通饮片和毒性饮片两条数字化自动化生产线,加上低温贮藏和气调仓储,2028年底前产能要增加约6000吨,总计超过16000吨。
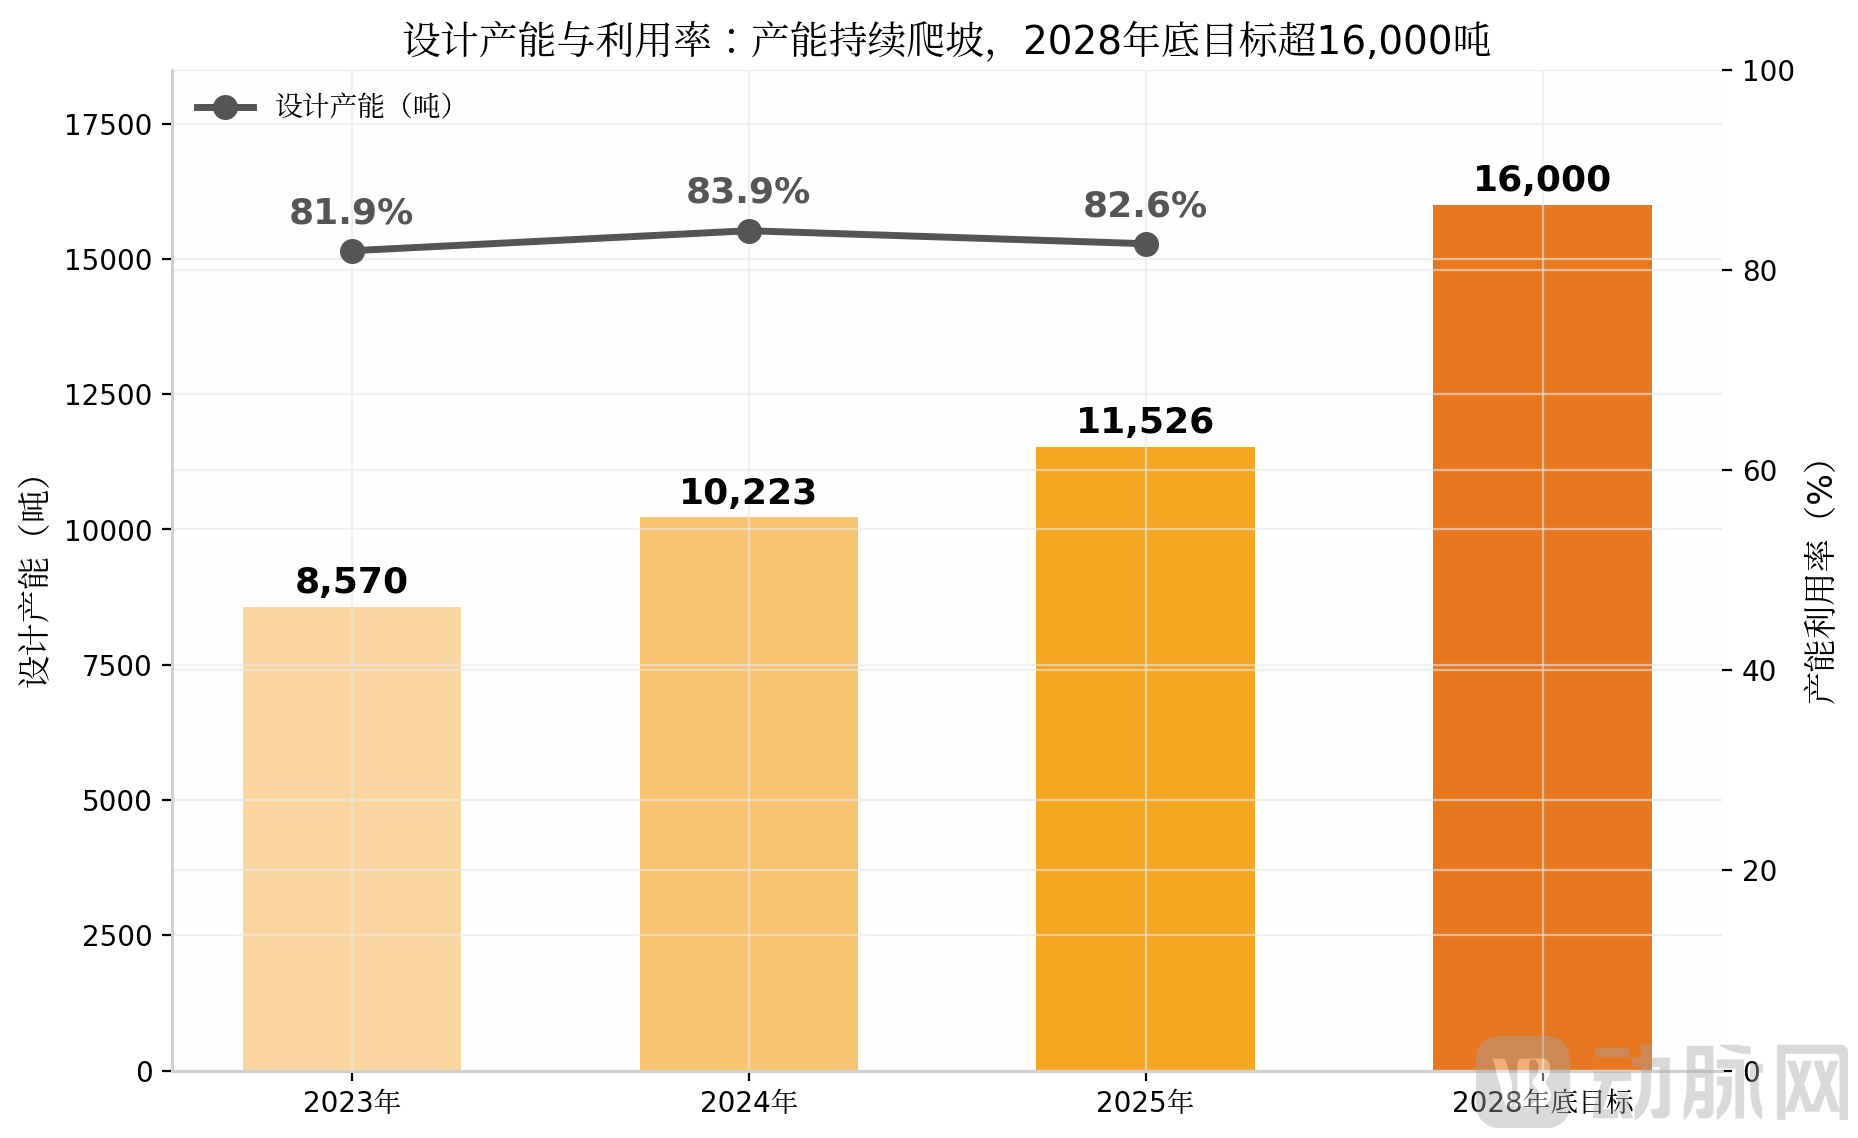
产能与利用率情况,根据招股书数据制图
出海是新荷花下一阶段目标。中国中药材及饮片出口额2025年约13亿美元,日本是最大的出口市场(24.4%的份额),之后是韩国、越南等市场。新荷花选择越南和马来西亚为切入口,募资的部分资金将专门用于在这两地建立海外销售渠道。
还有就是战略性投资及潜在收购,重点布局中药上游供应链,如参股道地药材种植基地和初加工企业,希望以此平抑药材采购价格波动。数字化升级也是用途之一。2024年1月上线面向B端的金方草堂平台,服务超过7000名客户。公司还在计划把面向C端的金色荷花、金方云整合成新荷花中药线上平台。
新荷花把一门靠经验和手艺的生意,用DNA条形码、GAP基地和自动化产线的现代化方式重走了一遍,做到了行业第二,但行业本身极度分散,原料价格起伏、集采政策变化、新业务开拓,都是这家企业往后要持续面对的问题。港股上市只是一个新的起点,这家企业能不能把手里的技术、资质转化为稳定的经营增长,值得继续观察。

 渝公网安备 50011202502165号