2026年的AI医疗,问题已经变了——从“AI能不能”,变成了“谁真正做到了”。而这个问题之所以被改写,是因为在这一年,产业几乎每个关键环节,都出现了经得起检验的证据。
首先是在药物研发这个AI医疗最具想象力的赛道,闭环第一次被真正跑通。2026年,由生成式AI锁定靶点、设计分子的抗纤维化药物Rentosertib推进到III期临床试验并完成首例患者入组——这是“逆转”第一次从论文走向现实的药物:它的诞生只用了18个月,不足80个分子。
其次在诊疗端,AI与脑机接口的结合也在2026年迎来关键转折。脑机接口的难点在于“读懂大脑”,而AI恰好提供了破解之道:机器学习算法能从噪声中实时提取运动意图,并在使用过程中持续自我校准,让“意念控制”从演示真正走向临床。2026年3月,博睿康植入式脑机接口系统获国家药监局批准,同年7月,全球首例商业化植入完成。至此,脑机接口从获批到临床应用的“最后一公里”被打通。
影像诊断的AI化,则让“专家级诊断”开始变成可复制的日常。深度学习让阅片突破人类肉眼极限:从肺结节到冠状动脉,从眼底到病理切片,AI不仅能发现病灶,更能开始预测患者对治疗的响应。
此外,这场革命在2026年还深入到了科学发现的源头——也就是AI4S的主场。过去几年,AI已经能够预测蛋白质的结构;而今天,AI设计的蛋白和分子正在走进真实的新药管线,“AI科学家”与自动化实验室开始承担实际的研发任务。这意味着,研发的起点被整体前移——发现新药,不再只是从试错开始。
新药研发跑通闭环、脑机接口走进临床、影像诊断规模化落地、科学发现重写起点——AI医疗在2026年交出的,不再是单点突破,而是一条贯穿从分子到病床的完整证据链。
但恰恰是在这样一个时刻,行业需要的不是更多的热度,而是一套公认的尺度——用专业、中立、可比较的评估体系,去辨认哪些创新真正改变了诊疗、兑现了价值、经得起周期。企业需要知道自己的坐标,资本也需要知道钱该流向哪里,行业更需要知道:谁能真正定义未来?
正是在这样的背景下,2026全球最具影响力100家AI医疗医药公司(Global AI Health 100)评选应运而生——由动脉网发起,面向全球寻找那些真正定义行业未来的AI医疗创新者。
全球AI医疗,热到什么程度了?
判断一个行业的温度,最可靠的办法不是听从业者怎么说,而是看制度、资本和产业留下了什么样的数字。
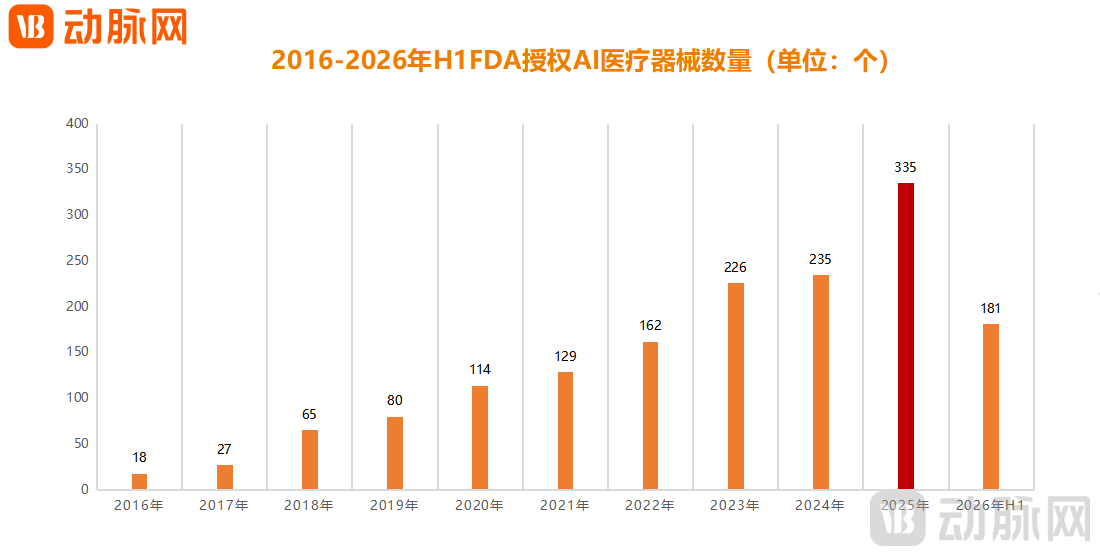 图1.2016-2026年H1 FDA授权AI医疗器械数量(数据来源:AI-Enabled Medical Devices)
2025年,美国FDA新授权的AI医疗器械达到335款,创下历史纪录;2026年上半年又新增181款,累计授权量突破1600款——在最严格的监管体系里,平均每天就有一款AI医疗器械获批。
除数量激增外,更值得注意的是结构:这些获批产品的申请者,超过一半来自美国以外,中国企业是其中相当活跃的一支——联影医疗在2025年单年拿下10项FDA授权,在所有厂商中位列第一,获批品类也从影像走向心血管、神经等更多科室。这说明,全球AI医疗的竞争已经全面提速,中国企业不仅身在其中,而且站到了第一排。
审批端的持续放量,正是行业升温最直接的信号,而资本的流向,则从另一个角度给出了印证。
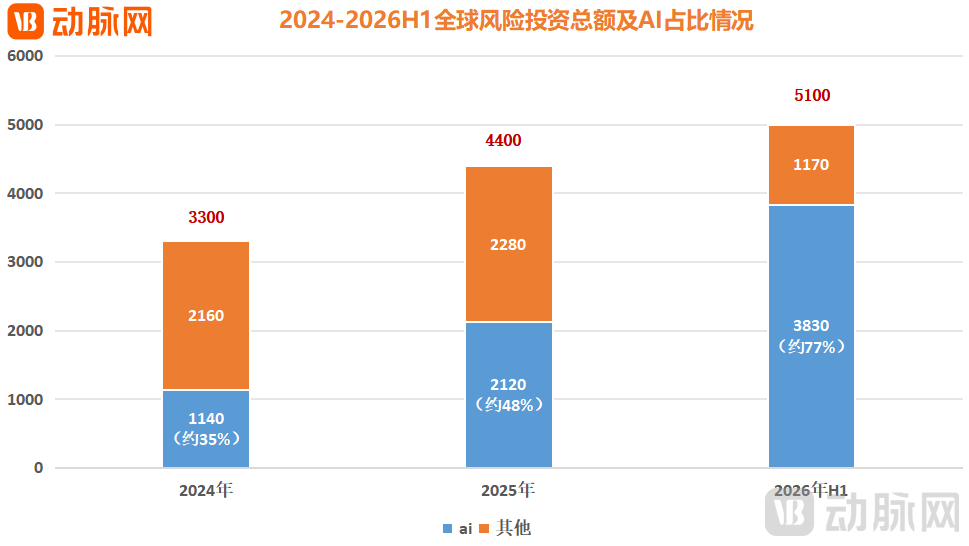 图2.2024-2026H1全球风险投资总额及AI占比情况(数据来源:Crunchbase)
2026年上半年,全球风险投资总额达到创纪录的5100亿美元,超过2025年全年总和,其中超过70%流向了AI公司。这些钱去向分明:AI药物研发拿走最大的一块,医疗大模型与智能体紧随其后,AI影像、脑机接口等已跑通验证的细分赛道也在持续获得加注。
而在这股流向之中,一个趋势愈发清晰:钱正在向头部集中。GE医疗23亿美元收购AI影像公司Intelerad,美敦力5.85亿美元收购AI冠脉诊断公司CathWorks,丹纳赫99亿美元收购AI监测技术公司Masimo——这些大额交易的共同点在于,被买走的不再是烧钱的概念,而是已经嵌入临床工作流、产生真实收入的成熟资产,资本用真金白银买下的,是AI医疗的“现在时”。
审批与资本讲的都是外部的认可,产业端讲的才是内部的消化。那么,这场产业热浪究竟沉淀了什么?
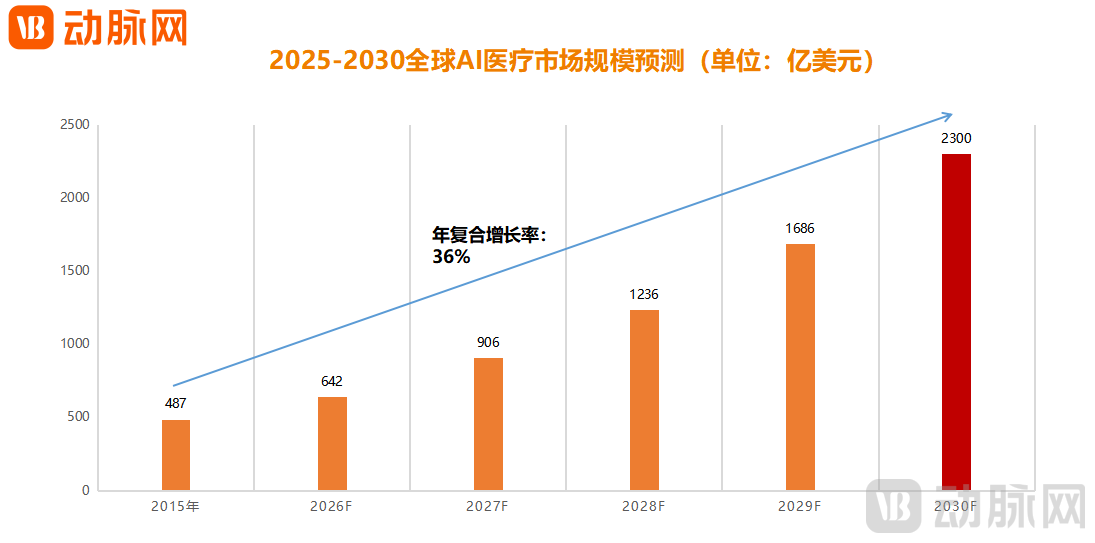
图3.2025-2030全球AI医疗市场规模预测(数据来源:Fortune Business Insights)
这需要分两层来看。第一层是市场的总量:2025年全球AI医疗市场规模约487亿美元,2026年预计突破642亿美元,到2030年将超过2300亿美元,年复合增长率接近30%。
第二层是产业内部的重构:据麦肯锡统计,全球前20大药企中,已有78%设立了专门的AI研发部门,而2024年初这一比例还只有45%。两年之间,AI从“创新部门的试验项目”变成了药企的标配基础设施。
器械端的变化同样清晰可见:GE、西门子、飞利浦等巨头已经把AI写进全线产品战略,而在离患者最近的医院端,AI正从影像科的单点工具,走向覆盖诊断、治疗、管理的全院级方案。研发端、产品端、交付端同时被改写,AI正在从依附于某个部门的工具,变成整个产业的基本能力。
从监管审批的速度,到资本并购的金额,再到头部药械企组织架构里的AI部门——2026年AI医疗的热度,第一次同时有了规模、结构和纵深的支撑。
而与热度并行的,是同样清晰的行业分化——同一股热钱里,不同赛道的商业化进度天差地别:影像诊断已进入规模化落地阶段,而AI制药的绝大多数公司仍在从0到1的关口徘徊;市场预期很大,真正拿到收入的屈指可数。
热度越真实,这个分化就越刺眼。而这,正是2026年AI医疗绕不开的核心课题。
分水岭之年:AI医疗进入价值兑现时刻
2026年的AI医疗,正处在一场大验证的中央。
过去十年,这个赛道大致走过三段路:第一段是“讲概念”,算法论文与融资新闻齐飞,PPT里的管线比实验室里的分子多;第二段是“拿牌照”,辅助诊断产品扎堆获批,却普遍困在支付难题里,“叫好不叫座”是最常见的市场叹息。而2026年开启的第三段路,是“价值兑现”——市场开始只问三个问题:你的AI省了多少钱?解决了什么难题?谁在为你付费?
三个问题,指向同一个事实:AI医疗的价值,开始由结果来定价。而这个结果,已经在各个领域落了地。
先看药物研发。兑现发生在两个层面,第一个层面在管线上:AI设计的新药在2026年推进至III期并完成首例患者入组,从论文里的数据点,变成一条正在接受大规模人群检验的完整管线。
第二个层面更值得关注,它发生在采购行为里:2026年7月,武田制药与英矽智能达成合作,将后者的AI平台引入多个治疗领域的药物发现——一家跨国药企选择为AI平台付费,而不是自建团队慢慢摸索,说明在药物研发这件事上,“直接购买AI能力”已经比“自己重做”更划算。这是商业化最硬的信号:只有当价值被精确计算过,付费行为才会发生。
再看临床诊疗,兑现则发生在渗透率里:中国已有上百款AI影像产品获得三类证、进入数万家医疗机构。更关键的是功能的迁移——AI不再只负责“发现病灶”,而是开始预测患者对治疗的响应,从辅助诊断走进了辅助决策。脑机接口的全球首例商业化植入,兑现的也不只是技术本身,当医保价格立项为它打开支付通道,这类疗法第一次具备了被规模化使用的条件。
最后再看支付与商业。2026年,美国CMS启动以结果为导向的支付模型,医疗费用第一次与疗效直接挂钩——支付方开始为“结果”付费,而不再只为“工具”付费。医院内部的变化也与之呼应:AI产品正从信息化预算挪进临床预算,采购决策权随之从信息科移交到临床科室,AI被当作诊疗能力而非IT系统来采购。
这场转变早已有了现实的样本。以美国AI精准医疗公司Tempus为例,其2026年营收指引已上调至16亿美元,同比增长约25%,年内仅数据授权合作的签约额就超过5.5亿美元,客户包括BioNTech、百时美施贵宝等跨国药企——收入,第一次成为AI医疗公司的硬通货。
各个领域兑现的进展,指向同一个结论:AI医疗的竞争,已经从“证明技术可行”变成“证明价值可兑现”。而兑现能力正在迅速拉开公司之间的距离——同样的赛道、同样的热度,一家公司进入常规诊疗路径、拿到续约,另一家还停留在拿证与投标的循环里。
当几百上千家公司都宣称自己完成了价值兑现,一个新的问题随之而来:谁兑现得更好?
企业需要在全球坐标中确认自己的位置,资本需要在大量标的中识别真正的价值,监管者与公众需要在眼花缭乱的宣称中分辨可信与否。三种需要,指向同一个答案:这个行业需要一套公认的基准,把“影响力”变成可衡量、可比较、可验证的公共标尺。这套基准由谁来建立、依据什么建立,将直接决定AI医疗下半场的竞争秩序。
一份榜单,一个坐标系
回答这个问题的,是动脉网发起的2026全球最具影响力100家AI医疗医药公司(Global AI Health 100)评选。
作为动脉网评选系列的首张全球榜单,它的目标不是再添一份名录,而是建立一套全球AI+医疗医药领域的企业价值基准——以“影响力”为尺,为全球创新标注坐标,这正是它与市面上多数榜单的分野所在。
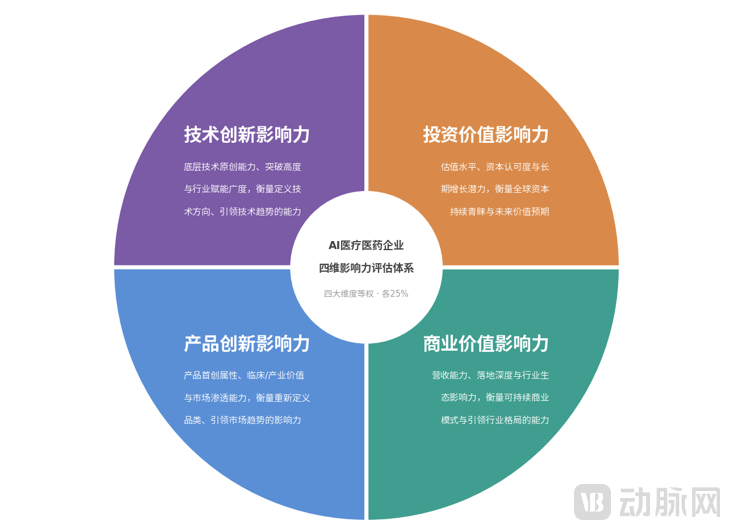
图4.Global AI Health 100评估模型
具体而言,影响力不再是一个形容词,而被拆解为技术创新、产品创新、商业价值、投资价值四个维度:技术是否定义了方向,产品是否进入了诊疗路径,商业是否被付费方验证,资本是否认可其穿越周期——四道题,正是价值兑现那四道考题在评选中的复现。临床的裁决进入产品维度,付费方的裁决进入商业维度,资本的裁决进入投资维度,每个维度再落到三项细分指标上。无论赛道与国别,所有参选企业都在同一把尺上回答同一套题。
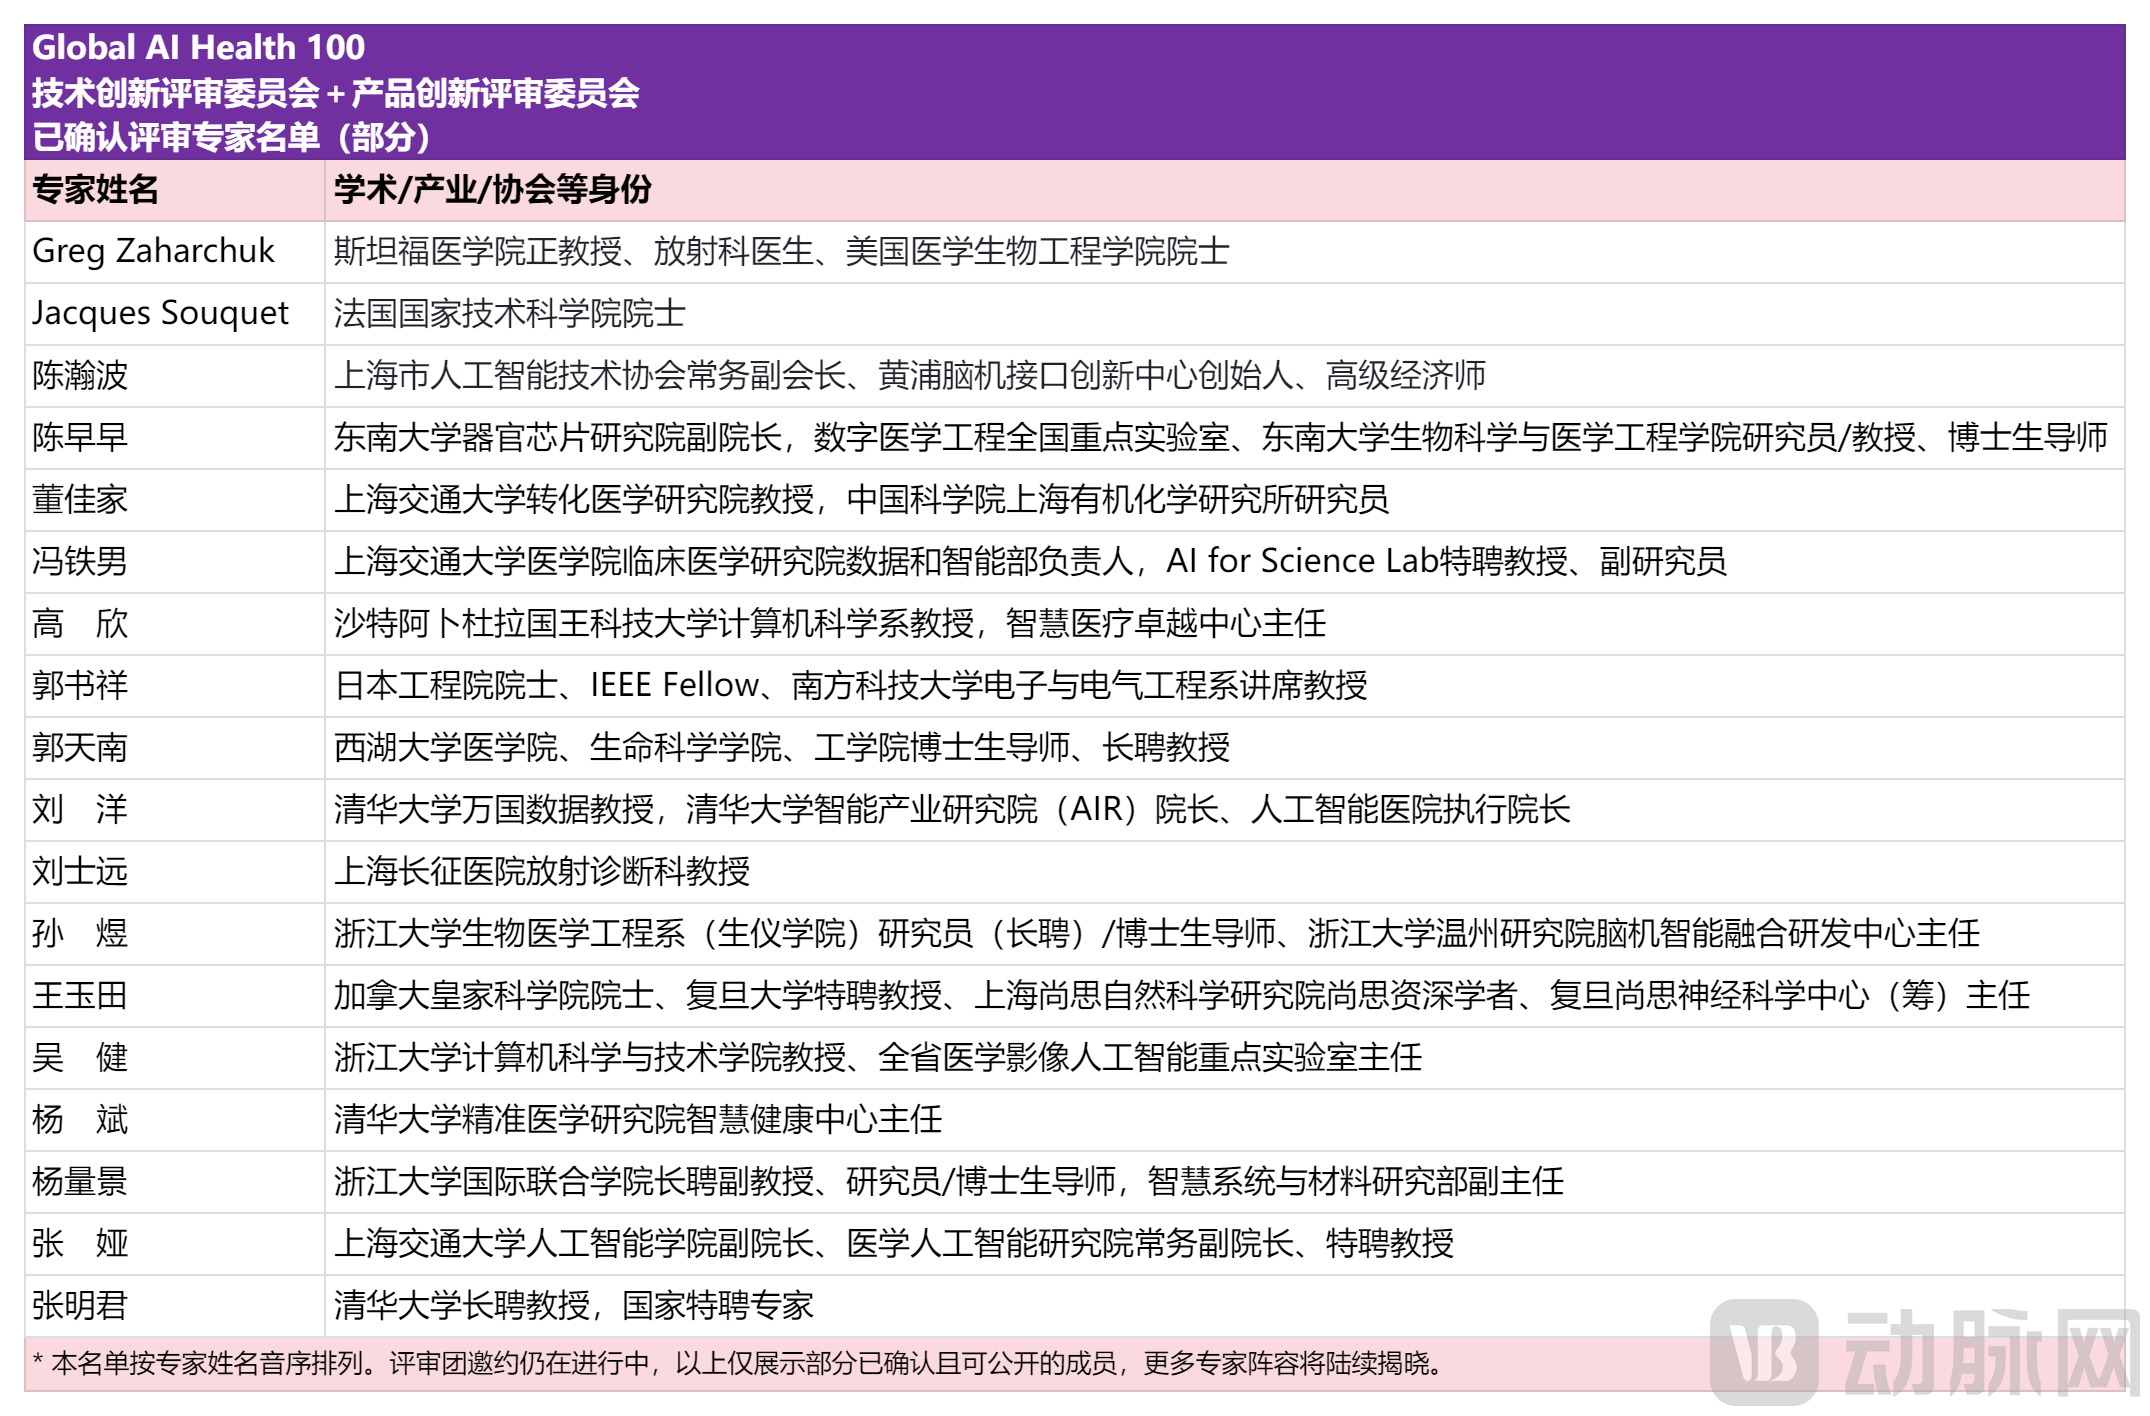
图5.Global AI Health 100 已确认评审专家名单(首批)
而让这套题经得起推敲和验证的,不只是指标,还有人。评选组建了覆盖四大方向的全球专家评审团——顶尖高校AI实验室负责人、跨国械企研发负责人、顶级临床专家、跨国药企BD与全球PE/VC合伙人共同组成。规则里最重的一笔在于:专家提名一家企业,即代表他认可这家企业在四个维度上均具备优秀的影响力。提名即背书,每一位评审都在以自己的专业投票。
当然,评选也不止于结果揭晓那一刻。在长达数月的周期里,“影响力对谈”邀请评审专家围绕技术、产品、商业、投资四条主线展开深度对话,让评选的专业判断先于榜单抵达行业;“影响力亮相”则让候选企业的技术与实践成果,在结果揭晓之前就被行业看见。从第一次对谈到名单落定,这份影响力的释放从未间断——评选有终点,但传播没有。
坐标系的刻度已经立好。2026年12月初,这份榜单将连同《2026全球AI医疗医药影响力TOP100洞察报告》正式发布。而在那之前,它还需要最重要的一块拼图——参选者本身。
如果你正在用AI改写下一章
不难看出,AI医疗这股浪潮,正以前所未有的热度和深度重塑这个行业。
从AI设计的药物走向III期,到脑机接口完成全球首例商业化植入,从影像诊断覆盖数万家医疗机构,到科学发现的源头被重写——2026年的AI医疗,用一条完整的证据链回答了“AI能不能”;而当价值兑现成为新的竞争规则,行业的追问也只剩下一个:谁真正做到了。
答案不会来自热度,也不会来自声量,只能来自一套专业、中立、经得起审视的共同标准。这正是2026全球最具影响力100家AI医疗医药公司(Global AI Health 100)评选要完成的使命:以“影响力”为尺,以全球专业共同体的判断为据,为全球AI医疗的创新者落下第一份公共坐标。
所以,如果你正在用AI改写医学的下一章,我们诚挚地邀请你加入这场全球性的评选。无论赛道、无论市场,真正兑现了价值的创新,都值得被这套坐标看见。
名单落定的那一刻,坐标归位——我们期待与全球创新者共同参与、共同见证:这个被AI改写的医学时代,最终由哪些名字来标注。

 渝公网安备 50011202502165号