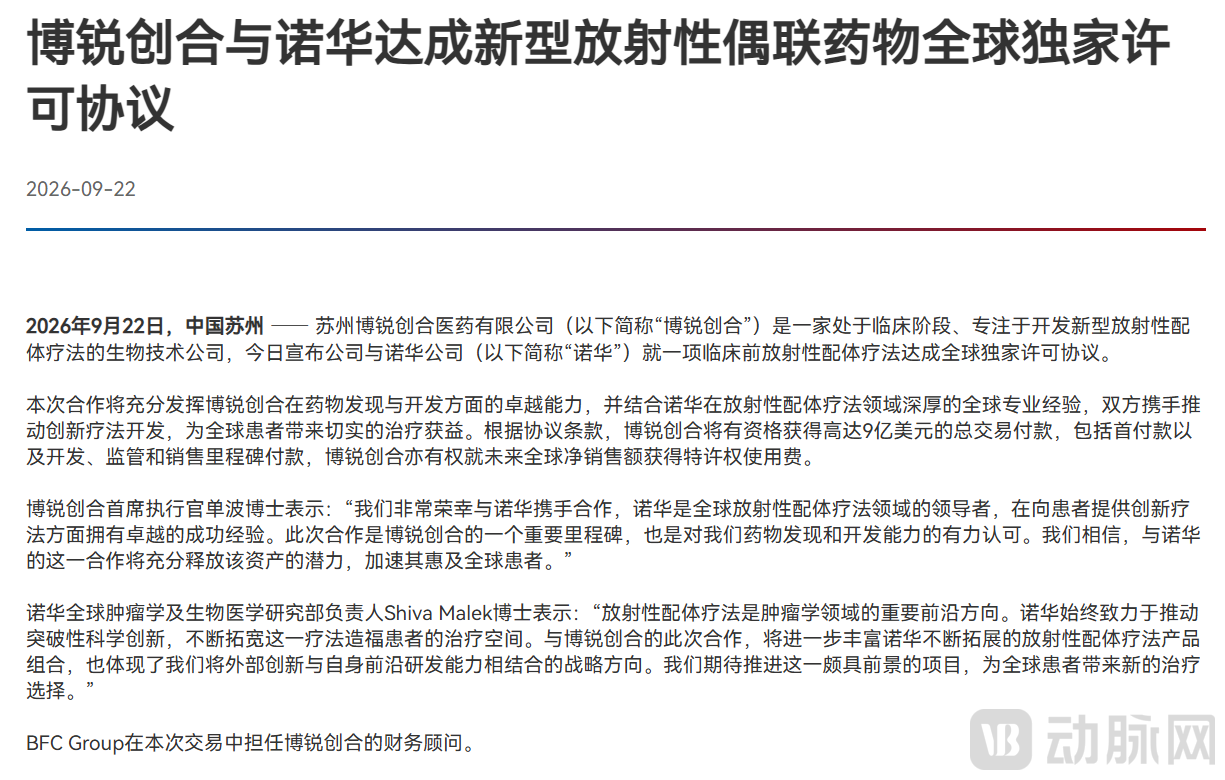
9月22日,苏州临床阶段生物技术公司博锐创合医药有限公司(以下简称“博锐创合”)宣布与诺华达成一项独家全球许可协议,将旗下一款临床前放射性配体疗法(RLT)资产授权给诺华。
根据协议条款,博锐创合将有资格获得最高达9亿美元的付款,包括首付款以及开发、监管和销售里程碑付款,此外还有权获得未来全球净销售额的特许权使用费。
两款RLT已上市,诺华仍在中国寻找早期资产
这并非今年诺华首次从中国引入RLT早期资产。
今年1月,湖南中晟全肽也与诺华达成相关合作,获得5000万美元首付款。连续引入中国早期RLT资产背后,是诺华已经建立商业化基础后,对下一代管线的持续补充。
诺华目前拥有Lutathera和Pluvicto两款商业化RLT产品。其中,Pluvicto已经成为这一领域的重要商业化产品,2025年销售额超19亿美元;2026年上半年销售额达到12.93亿美元,同比增长57%。
但商业化产品的成功,并不意味着RLT管线可以停止迭代。相反,随着已有产品进入商业化阶段,诺华需要持续寻找新的靶点、配体和放射性核素组合,以形成下一阶段的产品储备。
从公开管线来看,诺华的RLT布局已经覆盖PSMA、SSTR、FAP、GRPR等多个方向,并探索包括锕-225(225Ac)在内的新型治疗核素。与此同时,内部项目也在持续筛选。2026年7月,诺华终止GRPR靶向的177Lu-NeoB开发,理由是早期临床数据不支持推进至下一阶段。
这也说明,RLT研发并非找到一个靶点、完成一个分子即可,靶点表达、配体亲和力、核素选择以及肿瘤摄取和滞留等因素,都需要经过临床验证。因此,对于已经建立RLT研发和商业化体系的诺华而言,持续从外部引入早期资产,也是补充和筛选下一代管线的一种方式。
多条管线并行,博锐创合将单项资产License-out
此次交易之外,博锐创合已经形成了一组覆盖不同靶点、配体和核素的RLT资产。
公司成立于2018年,研发体系覆盖药物发现、放射化学和临床转化等环节。公开管线中,BR-02是一款靶向L型氨基酸转运体1(LAT1)的18F-PET示踪剂,主要用于脑部肿瘤影像诊断;BRP-010针对成纤维细胞激活蛋白(FAP),采用68Ga和177Lu进行诊疗一体化开发;BRP-020则靶向Nectin-4,并布局68Ga、177Lu等核素。公司同时已获得辐射安全许可证,并建立了放射性药物研发及临床转化相关能力。
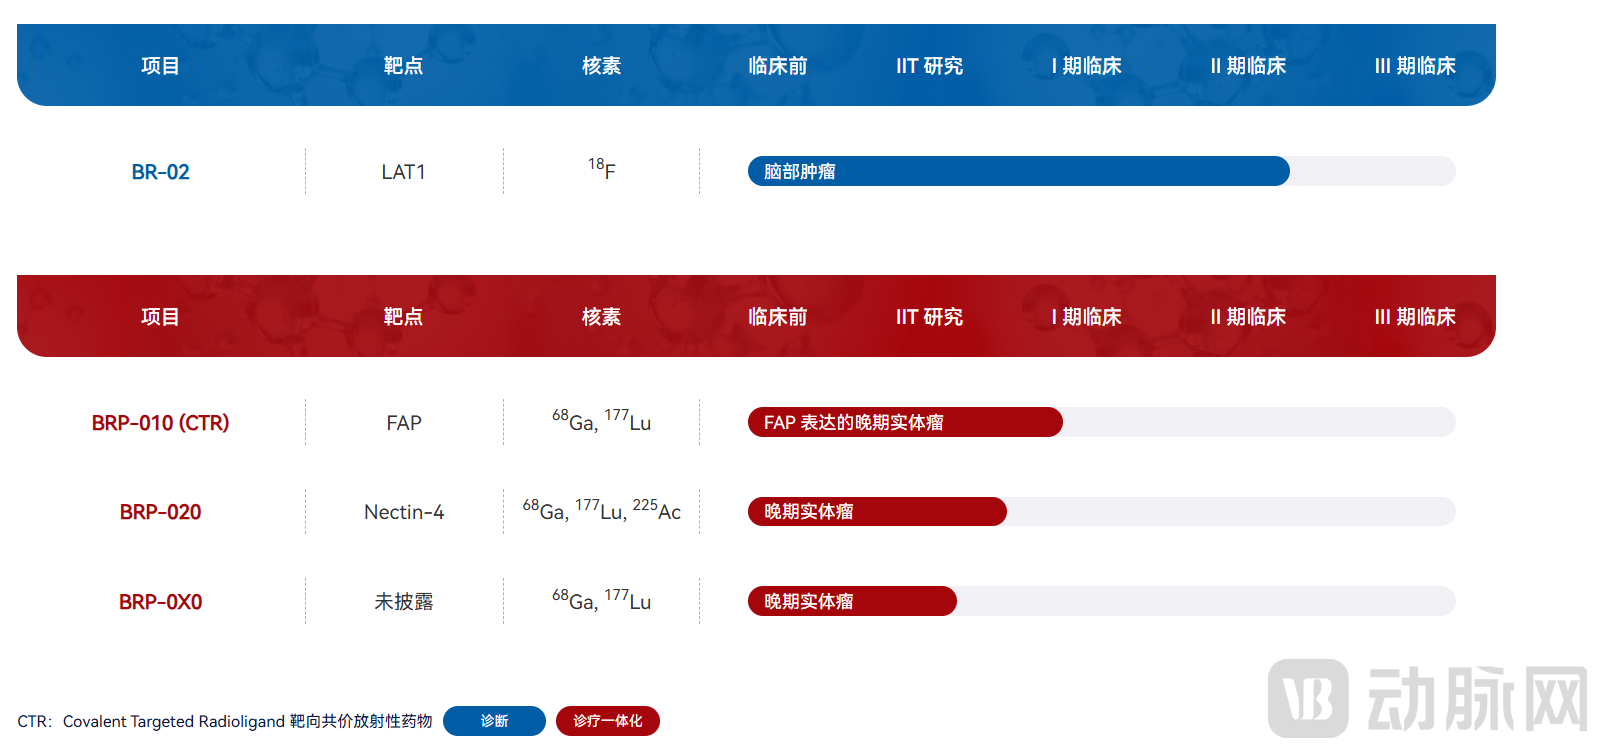
从管线布局来看,博锐创合并非围绕单一候选药物展开,而是在不同靶点、配体和核素之间进行组合,尝试形成持续产生RLT资产的研发体系。
为什么选择在临床前阶段进行授权?一个可能的原因,是RLT全球开发本身具有较高的资源门槛。
随着项目进入全球临床阶段,研发不再只是候选药物本身的问题,还涉及放射性药物生产、核素供应、跨区域临床试验、监管以及商业化等多个环节。
相比之下,诺华已经建立了较成熟的RLT研发、生产和商业化体系,并围绕PSMA、SSTR、FAP等靶点以及^177Lu、^225Ac等核素持续扩充管线和产能。
对博锐创合而言,将单项资产的全球开发权益授权给诺华,可以理解为借助大型药企已有的全球开发体系推进资产,而自身继续保留其他管线的研发空间。这并不意味着博锐创合放弃RLT布局,而更像是在不同资产之间进行资源配置。
当然,上述是基于公开信息对交易逻辑的分析,并非博锐创合或诺华对合作原因的明确表述。最终,这项临床前资产能否兑现协议中的后续价值,仍需要经过人体安全性、剂量、药代动力学、肿瘤摄取及疗效等临床验证。
临床前资产获大额License-out,RLT进入资产竞争
此临床前RLT为什么也能获得大额License-out?诺华或许已经给出了答案。
2024年,诺华以10亿美元首付款、最高7.5亿美元里程碑收购临床前RLT公司Mariana Oncology,总潜在交易金额达17.5亿美元。相比已经进入临床的成熟资产,这类交易更看重的并不是已经验证的疗效,而是新靶点、新配体、新核素组合及其进一步开发的潜力。
这种资产筛选正在成为RLT行业的常态。据行业相关综述数据[1],截至2025年7月,全球已有超过400项RLT临床试验登记,覆盖20种以上癌症类型。与此同时,临床管线也正从PSMA、SSTR等成熟靶点向FAP、GRPR、CAIX、Nectin-4等更多靶点扩展。
RLT的竞争由此不只是“谁先做出一个产品”,也在转向谁能持续产生值得进入临床验证的资产。对于大型药企而言,临床前阶段是筛选下一代管线的窗口;对于Biotech而言,则需要证明自己具备持续产生资产的能力。
这也意味着,大药企评估一家RLT Biotech时,看的可能不只是某一个候选药物,还包括其背后的产品组合和研发体系。RLT本身涉及靶点、配体和核素等多个变量,多靶点、多核素布局意味着企业可以围绕不同组合持续进行资产筛选和迭代。
从这一点看,博锐此次License-out的标的是一项临床前资产,但其背后已经形成覆盖LAT1、FAP、Nectin-4等靶点,以及18F、68Ga、177Lu、225Ac等核素的RLT产品组合。
交易标的是一项资产,但其背后的研发体系和产品组合,将构成MNC评估一家Biotech长期价值的重要参考。
回到此次交易,真正值得观察的,或许并不是“临床前资产值多少钱”,而是中国RLT企业能否持续产生全球药企愿意进一步验证的资产。
参考文献:
[1]Ninatti, Gaia et al. “Radioligand Therapy in Cancer Management: A Global Perspective.” Cancers vol. 17,21 3412. 23 Oct. 2025, doi:10.3390/cancers17213412

 渝公网安备 50011202502165号