BD从未像今天这样重要,也从未像今天这样复杂。License-in退潮,License-out屡创纪录,NewCo快速兴起,跨国药企不断前移布局中国早期资产,传统FA的角色边界也在被重新定义。交易越来越频繁,但真正值得关注的不只是金额,而是背后的逻辑与故事。
我们不做交易信息的搬运工,而做产业逻辑的解构者。
《BD深度观察》栏目希望回答那些公告之外的问题:为什么同样的靶点、可比的数据,中国资产仍难摆脱“折价”?什么样的交易结构更能创造长期价值?透过每一笔BD,看懂创新药产业的新变化。
本期,我们跟随全球小核酸领域的开拓者Stuart Milstein博士的国际视角,重新审视中国小核酸产业的爆发与挑战。
Stuart Milstein博士是全球小核酸领域最早的开拓者之一,但中国药企的突围,曾让他颇感意外。
2024年1月,中国小核酸企业舶望制药与诺华就RNAi疗法达成两项独家许可合作协议,首付款1.85亿美元,潜在总价值高达41.65亿美元。
这是第一个真正引起Milstein博士注意的中国创新药企,他之前评估过很多欧美创新药资产,在与诺华达成交易之前,也了解过舶望制药,但没有想到这家公司在多个关键心血管代谢靶点上布局之深、覆盖之广,也没有意识到部分资产竟然已经推进到了相当靠前的阶段。
“我低估了中国生物技术生态系统,也低估了中国企业在RNA疗法领域取得的进展。”Milstein博士感慨。
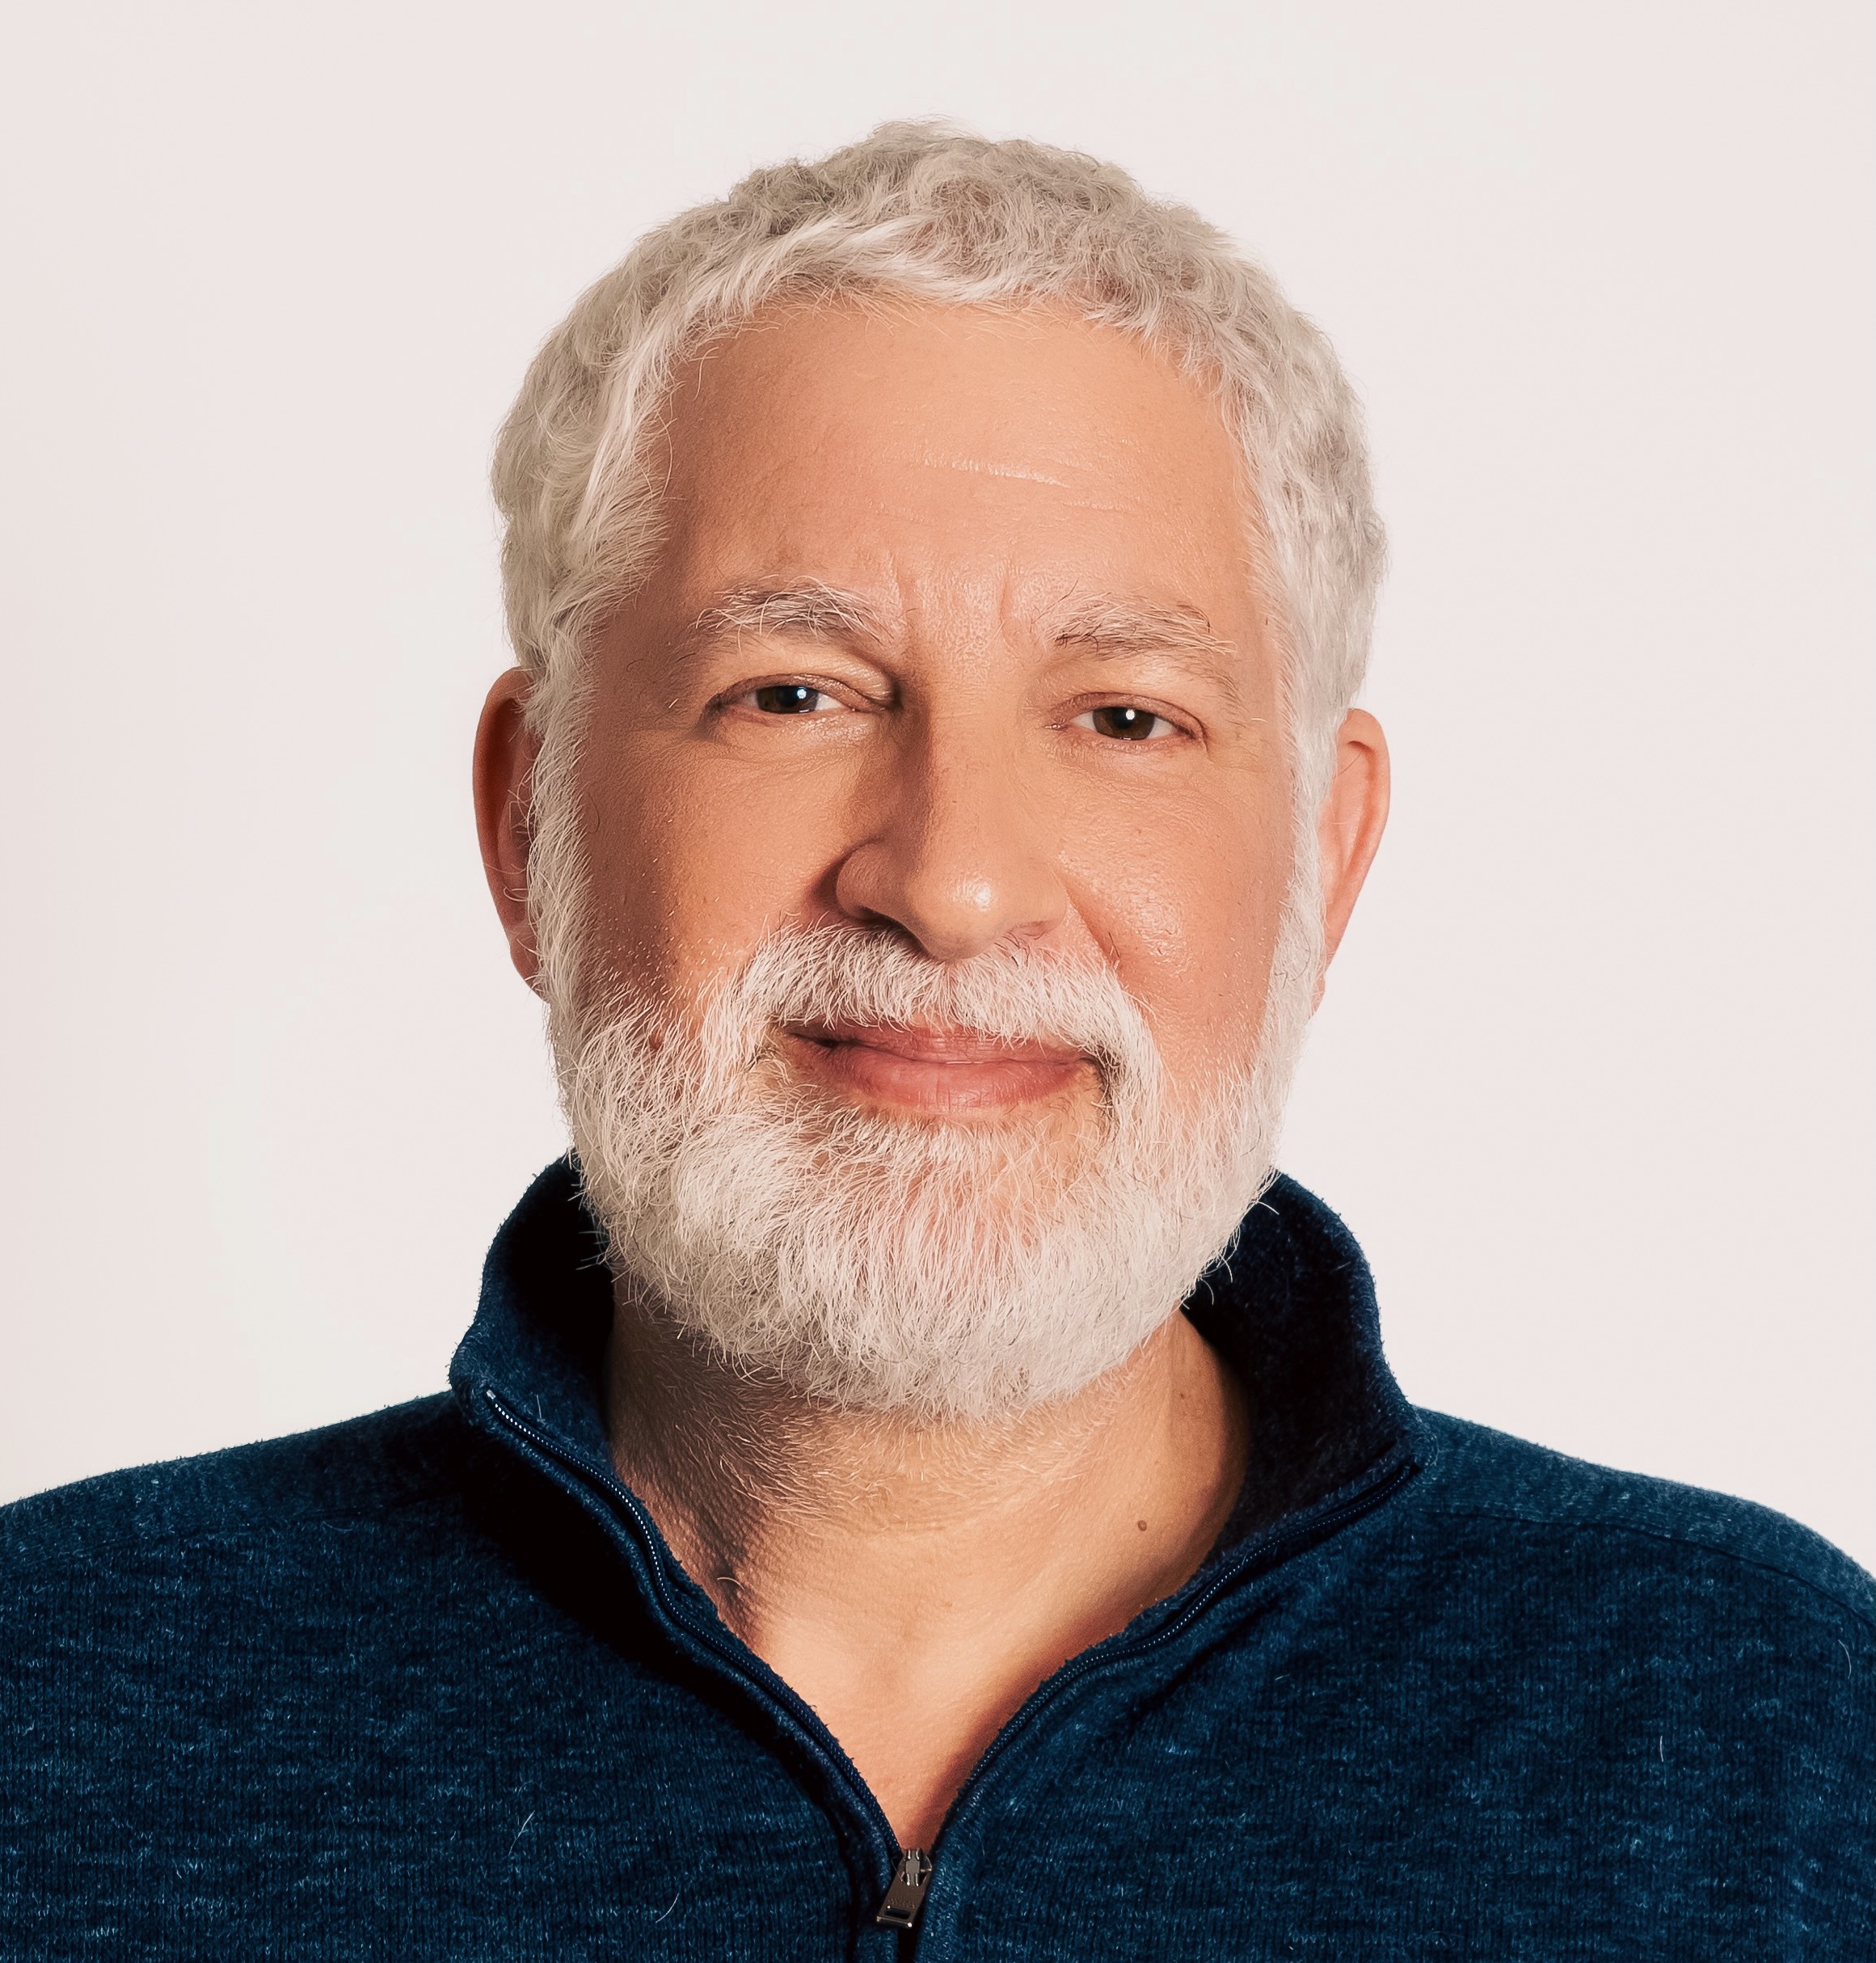
Stuart Milstein博士
Milstein博士在RNA疗法、遗传学、基因组学与平台生物学领域拥有超过25年经验,曾在全球 RNAi疗法龙头企业Alnylam Pharmaceuticals 工作逾12年,参与了全球首个获批的RNAi疗法Onpattro、首款针对大适应症获批的siRNA药物Inclisiran(英克司兰,后被诺华收购)的发现与优化。
同时他还是C16脂质偶联技术发明人之一,以及主导开发了化学优化siRNA模板DV18/DV22,已成为行业通用标准之一。
2024年是中国创新药BD交易的起势之年,数量和金额双双创下新高,也正是这一年,Milstein博士开始密切关注中国的小核酸企业。
Milstein博士十分看好中国小核酸产业的创新与发展,同时他也直言,科学家应当专注于创新本身,去攻克那些无解的问题,靠创新取胜,而非拼速度。
“投资者应该做长线,Fast-Follow能带来快钱,但真正的长期回报来自于支持那些有耐心的创新工作——去构建新平台,解决此前无法解决的难题。”
01.
亲历小核酸的产业化
20世纪90年代末,Milstein来到冷泉港实验室攻读博士,冷泉港实验室被称为分子生物学的摇篮,也是全球生命科学界公认的“圣地”之一,诞生过8位诺贝尔奖获得者。
在这里,1953年,詹姆斯·D·沃森首次公开演讲,描述了DNA的双螺旋结构;1951年,芭芭拉·麦克林托克发现了玉米基因在染色体上跳跃的现象;1977年,理查德·罗伯茨发现了断裂基因和RNA剪接。
甚至星期六的凌晨3点都能在这里找到科学家。
冷泉港实验室外有一片美丽的草坪,诺奖获得者们会在这片草坪上散步,或者接受采访。而这片草坪就在Milstein的实验室外,他当时正在研究秀丽隐杆线虫(C. elegans)——科学家正是借助这种生物发现了RNAi。
草坪对面就是小核酸领域的另一位“大佬”Greg Hannon的实验室,正在揭示哺乳动物细胞中RNAi的基础生物学,后来他把RNAi从生物学现象,变成了全球生物医学实验室标配工具。
Stuart Milstein博士在海边
当时Milstein可能想象不到,自己未来会参与全球首个小核酸药物Onpattro的研发和上市,成为该领域全球最早的开拓者之一,而他参与开发的另一款药物,竟成为了年销量超10亿美元的大单品。
2008年,小核酸仍是前沿领域,Milstein博士加入了Alnylam。“我从未在别处见过那么坚定的信念,大家坚信正在做的科学研究,也坚信这类新药真的能改变患者命运。”
当时许多基础研究问题已经解决,小核酸在哺乳动物系统里得到验证,siRNA介导的沉默效果在非人灵长类动物身上得到了证实。
但要把siRNA真正变成药,把RNAi变成一种治疗手段,还有很长的路。
Onpattro这款药是小核酸时代的起点,而Milstein博士最早参与的项目之一,就是鉴定这款药物里的siRNA分子,诞生的首个活性数据,可能现在还躺在他的某个实验记录本里。
2018年,Onpattro正式获批上市,2023年-2025年共实现超7.8亿美元的收入。
后续他又参与到了Inclisiran的开发,这是全球首个获批用于心血管这类“大适应症”的小核酸药物。
Inclisiran诞生于Alnylam的实验室,经由The Medicines Company(MDCO)推进临床,最终被诺华以97亿美元收入囊中,并推向全球市场,2025年全球销售额达到了11.98亿美元。
在Milstein博士看来,Inclisiran标志着技术的成熟。“那个时候,我们对化学修饰如何影响生物学功能已经有了更深的理解,也懂得怎么去改造分子,让它们在保证安全和稳定的同时,还能发挥强效。”
“开发这两款药时,常常会低估靶点选择的难题,我们需要找到能在临床中迅速验证效果的靶点,比如Onpattro靶向的TTR,以及Inclisiran靶向的PCSK9,其蛋白都能分泌到血液中形成生物标志物,通过简单的抽血,直接追踪蛋白的敲低情况,从而判断药效。”Milstein博士向动脉网表示。
基于超过15年的siRNA经验,Milstein博士还主导开发经过化学优化的 siRNA 模板(DV18/DV22),该模板现已成为行业通用标准之一。
此后,Milstein博士在 Korro Bio担任平台生物学副总裁,参与建立了 ADAR 介导的 RNA 编辑平台,并陪伴公司从种子轮成长至 B 轮;在Senda Biosciences(现Sail Biomedicine)担任首席平台官期间,他帮助公司完成了约 1.25 亿美元的 C 轮融资,并推动其从研究型公司向研发型公司转型。
如今,Milstein 博士是Sunrise BioVentures的联合创始人,与创始人和投资者一起培育小核酸创新药企,帮助早期公司走向成熟。他同时还担任Aerska公司的首席平台官,以及Orfonyx Bio公司的首席科学官。
Stuart Milstein博士与Aerska公司团队
02.
中国创新的两面
从2024年起,中国创新药的对外授权交易持续升温,并迅速延伸至RNA领域。
除了舶望制药,圣因生物15亿美元的交易、瑞博生物超20亿美元的交易都让Milstein博士印象深刻,他希望到中国看一看。
2026年5月,Milstein博士首次来到中国,接触了不少RNA疗法公司、CRO、临床PI以及VC机构,他发现中国生物医药的生态系统正在越来越成熟,优势也愈发明显。
Stuart Milstein博士(左一)第一次到中国上海
其中,Milstein博士对中国的IIT(研究者发起的临床研究)非常感兴趣。
在他看来,随着EsoBiotec凭借IIT验证被阿斯利康以10亿美元收购,以及尧唐生物用IIT数据获得了FDA的II/III期临床批准,国外生物技术界对这一路径的兴趣已经被彻底点燃。
根据动脉网此前调研,目前已有超过10家欧美RNA领域的企业明确表达了来中国做IIT的意向,甚至有美国罕见病公司正在筹备借助中国IIT数据加速FDA获批,以省下高昂的早期临床费用。
目前Milstein博士仍在深入研究中国的IIT框架,他和在RNA治疗领域的同行们,也都正在探索与中国医院合作,希望以更快的速度和更低的成本,拿到POC(概念验证)数据。“RNA疗法的安全性已有充分临床验证,我们不太担心IIT患者出现不可逆的毒性。”
“当然,要让IIT数据更好地对接FDA标准,符合各方利益,这依然需要时间,以及需要申办方、FDA与中国监管机构之间更深入的沟通。我也非常尊重中国监管机构在速度与安全之间所做的平衡,毕竟患者安全始终是第一位。”Milstein博士告诉动脉网。
IIT代表了临床端的中国优势,在更早期的研究端,Milstein博士则看到了一种结构性差异。
“西方医药产业界与大学或学术团队的合作非常紧密,尤其是在新生物学或机制方面,但在中国,我们很少遇到学术衍生公司,尽管我们看到中国研究人员发表的高影响力论文越来越多,但其中很多创新都没有实现商业化转化。”
Milstein博士的观察有数据支撑,有研究显示,我国高校生物医药专利转化率约6.1%,生物医药成果整体转化率在5%左右,远低于西方发达国家25%至30%的水平。
相比之下,1998至2022年,美国由高校教授团队创立的学术衍生公司超1.7万家,成为产业主流,而在中国,这种从高校实验室直接裂变出公司的模式仍属少数,资产更多是由产业界直接承接。
然而一旦进入工程化和临床推进阶段,中国体系的爆发力就显现出来了。
Milstein博士认为,这很大程度上源于中国人的勤奋,效率不仅来自基础设施或技术,更来自人,无论是生物技术公司、制药企业、服务提供商还是医院。
03.
透视跨境BD交易
Milstein博士参与过多个小核酸项目的尽调,在涉及中国创新药企的BD交易中,他认为最吸引国际买方的卖点是扎实的数据、清晰的FTO(自由实施权),以及在竞争队列中处于领先位置、前方只有极少数美国或欧洲公司。
“我们听说过许多交易最终破裂的案例,原因要么是FTO问题,要么是同一靶点竞争过于激烈,缺乏临床前数据差异化,或者失去了成为BIC的机会。”
据了解,FTO的核心是判断一项技术能否在不侵犯他人专利权的前提下,自由开发并推向市场,这也是MNC尽调过程中一道关键的筛选环节。
因为小核酸赛道底层专利密集,重大诉讼赔偿可能上亿美元,买方不会为一个有侵权隐患的资产去赌全球市场被禁售的风险。
此外,Milstein博士发现中国药企在确定DC(开发候选)时的标准,也与欧美买方有所不同。欧美买方通常要求必须有NHP(非人灵长类)数据才会正式确认DC。至少在小核酸领域,NHP数据依然是降低人体转化风险的金标准。
Aerska在波士顿开设新办公室,融入拜耳研究与创新中心
Stuart Milstein博士(第一排右二)
在这些筛选标准下,目前能跑出来的中国资产似乎有着高度集中的特征。
Milstein博士表示,目前大多数完成BD交易的中国资产,都是靶向肝脏表达mRNA的GalNAc偶联siRNA,主要用于心血管和代谢适应症。
例如舶望制药与诺华的两笔合作累计潜在金额超93亿美元,标的均指向心血管代谢管线;瑞博生物与Madrigal的44亿美元交易,明确基于肝靶向RiboGalSTAR平台开发MASH siRNA疗法。
有行业分析指出,GalNAc肝靶向技术的成熟,正推动siRNA适应症从罕见病向心血管、代谢等慢病快速拓展。
而且Milstein博士发现,围绕Alnylam、Arrowhead、Dicerna等探索过的靶点,中国在打造BIC分子或双靶点siRNA方面取得了巨大进展。“2025年,一家美国VC基金请我协助尽调一家中国生物技术公司的双靶点siRNA,数据非常有说服力。”
中国企业确实在此方面优势明显,例如2025年9月,迈威生物的双靶点siRNA药物2MW7141,在临床前阶段就与Aditum Bio设立的Kalexo Bio达成授权,总交易额最高10亿美元。该交易被视为中国双靶点小核酸早期出海的标志性案例。
另外必贝特自主研发的AGT/PCSK9双靶点siRNA药物BEBT-701,定位为全球首创,2026年2月获批临床,3月即完成首例给药;以及乐普医疗子公司民为生物的PCSK9/ANGPTL3双靶点siRNA药物MWX205,是全球首个进入临床阶段的同类双靶点药物。
这意味着,尽管中国企业在双靶点组合等工程化迭代上跑出了全球首创的速度,但中国小核酸BD的主战场,依然高度集中于已被验证的肝靶向与心血管代谢赛道。
其底层优势是中国企业在成熟技术平台上的工程化迭代能力,能以极快速度做出BIC或双靶点分子。但这一定程度上也表明,单纯的肝内“内卷”可能难以持续,真正的下一波价值增量,在于肝外递送和新靶点的突破。
对此,Milstein博士已经在中国的肝外递送方面看到了潜力,包括神经肌肉、中枢神经系统、肾脏和心脏,不仅来自siRNA/ASO公司,也来自抗体/多肽公司与siRNA/ASO公司形成的合作。
在他看来,中国siRNA/ASO公司有机会与西方合作开发新靶点,无论是在肝脏内(包括转录因子、核受体辅因子、分泌蛋白调控因子等),还是肝脏外(尤其是单基因强关联的罕见病),那才是下一波创新的方向。
动脉网此前在访谈中了解到,国内小Biotech项目有一定的效率优势,但缺乏在海外开展临床试验的资金实力以及海外disease-specific临床团队能力;但部分海外Biotech恰恰需要进展合适的项目,而且他们更擅长制定标准、识别靶点以及开展国际临床,不少海外合作方拥有较强的VC融资能力,双方有很多潜在合作机会。
2025年6月靖因药业与CRISPR Therapeutics的合作是这一模式的典型案例,双方以50:50的成本和利润分摊机制,在全球共同开发靶向siRNA疗法SRSD107,靖因药业获得9500万美元首付款,并有资格获得超8亿美元的里程碑付款。
“目前,我正与引航资本团队合作,推动与中国生物技术和制药企业在肝外递送领域的合作。我相信,这类跨境合作能够孕育出更多像Alnylam、Ionis和Arrowhead那样的成功故事。”Milstein博士向动脉网表示。
据悉,引航资本是由前Jefferies投资银行家盛达创立的专注于RNA疗法中外跨境授权交易的精品投行,与Milstein博士的产业经验高度契合。
从冷泉港的草坪到孵化器Sunrise的联合创始人,Milstein博士始终践行着“构建新平台、解决无解难题”的长期主义,他深知中国在工程化迭代上的速度,也看到了早期转化的断层。
如今,他正在将孵化早期资产的欧美经验带向中国,在这波新浪潮中,Milstein博士正以独特的双重身份,助推中国小核酸产业融入全球创新生态。(本文图片均由受访者提供)

 渝公网安备 50011202502165号