34.91亿美元,是前10个月中国AI for Science(AI4S)在生命科学方向(AI4LS)拿到的融资。
58.33亿美元,这是今年前10个月全球AI4LS领域TOP10融资的总额。
钱从上游的算力设施,流到中游的模型与平台,再落到下游的垂直场景应用——一条完整的产业链,在10个月内一次性铺开。
钱的流向代表着行业的流向:
轮次出现明显的断层——65.3%流向种子/天使轮与A轮,其中真·初创阶段(种子/天使)占23.4%;而B轮之后只剩11.3%。
投得早,却没有投得散——11起过亿美元融资吃掉20多亿美元,占比超五成。资本不是广撒网,是在最早的阶段就用大钱圈定头部。
那么,钱的流向就有了具体的落点:
34.91亿美元投给了谁?
钱在买什么?
投资方在为什么买单?
在“兑现元年”到来之前,这份数据或许能先标出通往科学智能的产业路径。
165%轮次投早,但50%的钱流向11家头部企业
一级市场是最灵敏的晴雨表,能看清新生赛道的方向。
把124起融资按轮次拆开,AI4LS的一级市场资金盘具有非常明确的“新生”导向——65.3%的钱流向了种子轮/天使轮与A系列轮次。尤其,真正的初创阶段种子轮/天使轮占比近四分之一(23.4%)。
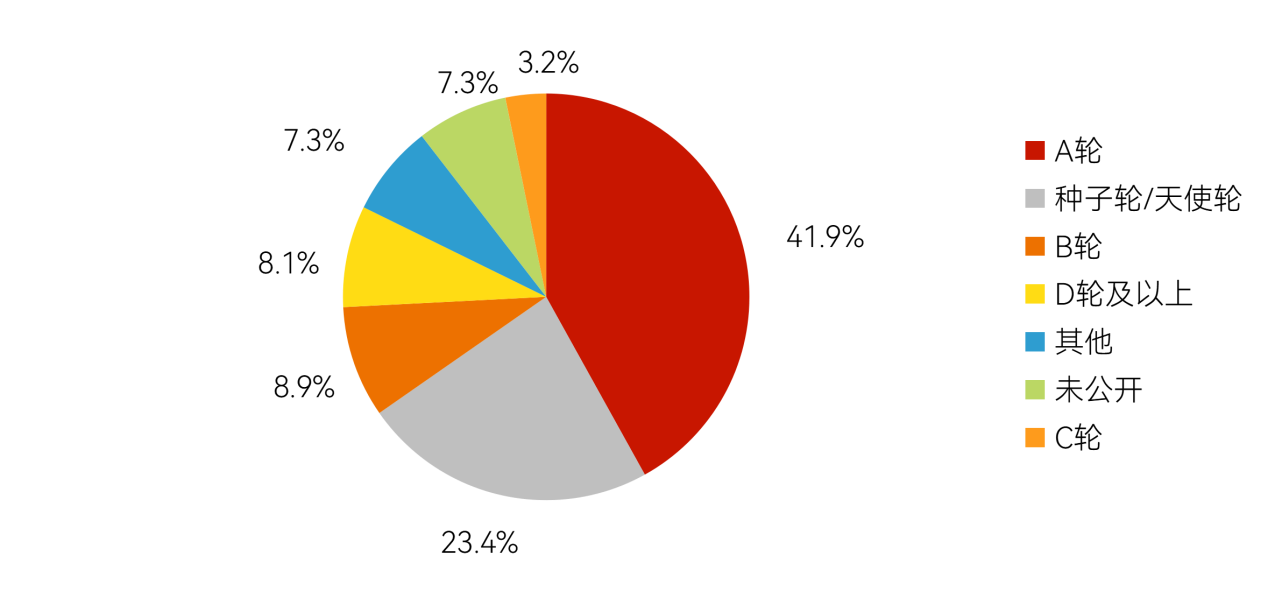
图 2026年1-10月中国AI4LS融资轮次
底层逻辑上,AI4LS同时叠加了医疗健康与硬科技的价值兑现期待。一级市场对它的定价,从一开始就建立在“范式创新”而非“当期业绩”之上。
松禾资本合伙人张冲认为,当前的AI4LS一级市场实质上是在为“平台的预期渗透率期权”提前定价。
过去,AI制药等估值逻辑聚焦于管线里程碑、DCF线性定价。但今天AI4LS估值锚点已经转变为“总市场×渗透率(预期)”的非线性期权定价,人才密度、数据资产、平台延展性取代当期收入成为核心变量。
但断层同样明显,B轮后轮次仅占比11.3%。
新生,意味着退出与兑现的路径尚未清晰。
早期AI4LS项目靠顶尖科学家和Demo就能拿到天使/A轮,出资方多为敢冒风险的医疗与硬科技VC。但到了B轮后,项目需要数亿甚至十亿级资金去推进产品落地或搭建商业化团队,亟待具备深厚产业背景的长线资金接力。
与此同时,“投早”并不意味着资金都流向了“小”“新”的企业。
AI4LS的早期融资本质上仍然是“投头部”,是在最早阶段重仓赛道定义者。
据动脉网不完全统计,1~10月AI4LS领域共有11起过亿美元融资,累计超20亿美元,占比超50%,平均融资额超1.78亿美元。
明星标的轮次虽早,单笔金额却动辄过亿,资本在项目尚未规模化时就以大额资金锁定具备平台化潜力的头部标的。
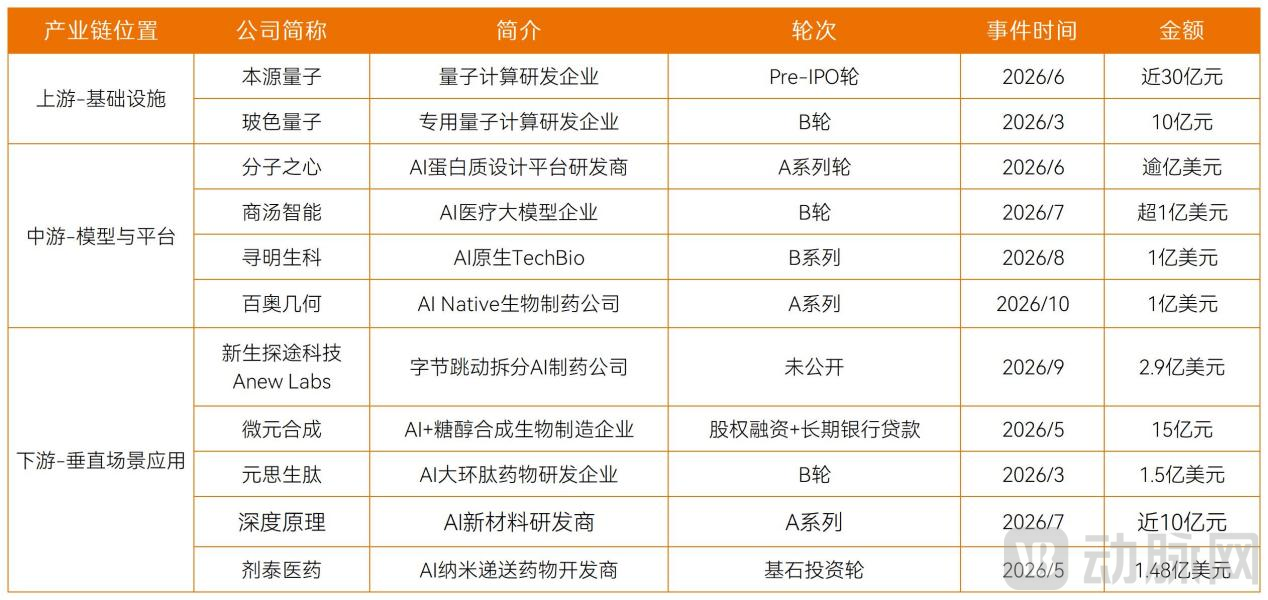 图 2026年1-10月中国AI4LS过亿美元融资TOP11
从产业链位置看,这11个头部标的分布在三个环节,各自的融资逻辑并不相同:
上游算力底座等基础设施类企业,叠加硬科技赛道资方,成为大额融资主力。
中游模型与平台,集中于相对成熟、已有自研模型或产品的供应商、制造商与服务商。
下游垂直场景应用端,大笔资金投向有明确商业化逻辑的明星企业。
当资金向AI4LS集中,大额融资的门槛已经从“平台故事”转向“场景锚点+技术闭环”:短期看场景现金流,长期看范式天花板。
标的筛选的标准也随之清晰。
鲜明的技术独创性与强场景锚点——无论是分子之心的可编程生物工程、寻明生科的干湿实验数据闭环、百奥几何的合成生物资产,还是深度原理的千万级产业订单,都指向技术平台落地与场景化应用。
清晰的退出与兑现路径——完成1.49亿美元IPO基石轮融资后,剂泰科技以“全球AI药物递送第一股”挂牌港交所,首日高开175%。新生探途聚焦AI制药小分子研发平台;元思生肽专注于AI+合成肽药物研发。
“大厂”背景背书与明星团队——9月完成年内最大AI制药单轮融资的新生探途(Anew Labs),脱胎于字节跳动内部AI制药业务。投后估值15亿美元,且字节保留56%控股权。
产业链条长期押注——背后是生态链与端到端、一体化能力,尤其在供应与渠道强依赖的生物制造赛道。年内完成18亿元融资后,微元合成并购全球第二大木糖醇企业豫鑫,整合合成生物渠道优势;联合斯坦福大学、字节跳动等发布AI生物计算开放合作平台PoseX,向生物制造、生物基材料及工业酶设计的基础设施方向进化。
一个无法回避的事实是:随着资金集中度持续上升,头部项目能够获得多轮、大额、多类型资本支持,而缺少实验资产或清晰工业接口的早期团队,仍面临较高的后续验证门槛。
2投向四条路线:AI制药、AI材料、AI生物制造、AI基础模型与设施
在技术壁垒高、产出回报比高的生命科学赛道,AI 的场景切入口更丰富,价值兑现的想象空间也更多元。
头部拿走了大部分钱,但没人能给出全部答案。
细分赛道来看,代表性AI4LS融资集中于四条路线:AI制药、AI材料、AI生物制造、AI基础模型与设施。
AI制药仍是基本盘,但升温最快的是AI生物制造与AI材料。原因或许在于,这两条路线的验证周期更短、商业基本盘更大,且契合中国的工程化与产能优势。
从技术演进看,四条路线背后指向四个共同的趋势:
趋势一:建模层级上移,价值中心从“候选生成”转向“机制与转化”
生命科学世界模型、AI虚拟细胞等方向,试图弥补分子优化与体内/临床转化之间的因果断层,以及细胞间相互作用的建模空白。AI制药的价值中心,正由候选分子生成上移至疾病机制解释与转化验证。
这层上移,直接打开了新的场景入口。一旦模型能够解释干预在系统中的传导路径,过去只能靠经验试错的领域便具备了被工程化重做的条件——AI抗衰、AI代谢、AI口服环肽等前沿方向,正是在这一轮建模能力外溢中成为独立赛道的。
趋势二:干湿闭环成为标配,强调“模型预测—实验验证—数据回流”
跨尺度建模必须靠干湿闭环支撑迭代与验证。模型从分子上移到细胞、组织、器官,每一层的参数都无法纯靠公开数据拟合,只能由受控实验产出。闭环的成立条件是实验设计可被模型指导、实验结果可结构化回流、回流数据能反向修正模型,三者缺一环,即为断链。
趋势三:人源化实验数据被重新定义为稀缺基础设施
当前高质量、标准化的生命科学语料依然稀缺。作为实验设计、标准化采集、元数据与模型反馈共同形成的专有资产,谁掌握了稳定的高质量数据生产能力,谁就建立了长期排他壁垒。其中,单细胞多组学、器官芯片与类器官芯片等逐步成为新一代AI数据基座的重要组成部分。
趋势四:关注可商业化接口,模式分化为平台服务和合作开发
两类模式对现金消耗、验证周期和收入确认的要求不同:平台型需要可复制部署与付费客户,资产型需要管线里程碑和权益兑现。AI生命科学工具的商业接口仍然集中于药物发现、靶点、细胞治疗、样本分层和监管可用的实验数据,而不是向科研用户单纯出售订阅。
3财务资本投可能性,国资找确定性,CVC看协同
钱流向了哪里,还取决于谁在出钱。
2026年AI4LS一级市场的出资结构,呈现出清晰的三分格局:财务资本投可能性,国资投确定性,产业资本投协同。
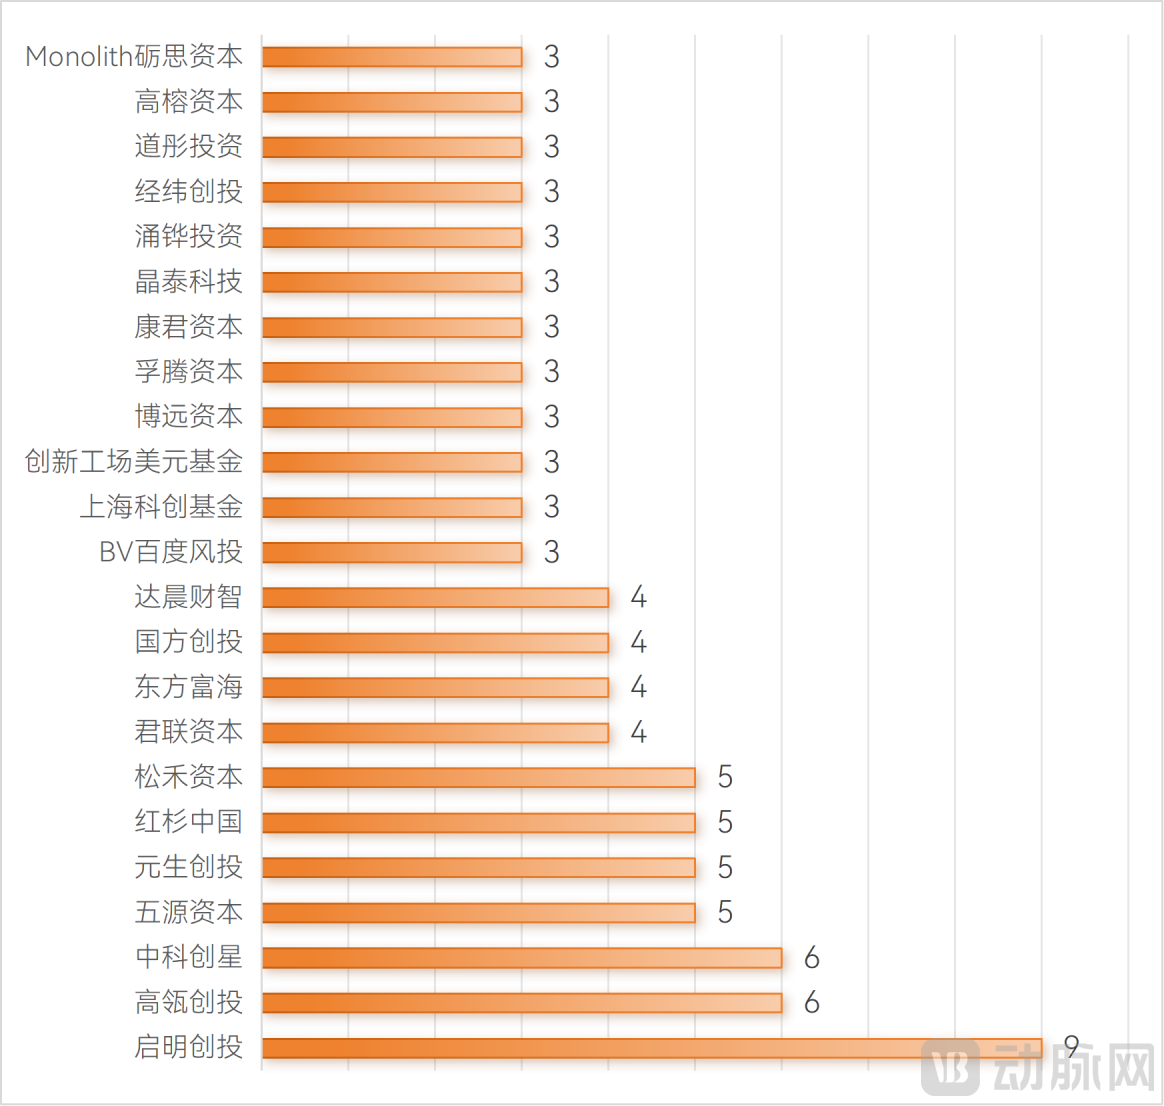 图 2026年1-10月中国AI4LS活跃机构(据动脉网不完全统计)
财务资本在AI4LS赛道上展现出了极强的进攻性。TOP3活跃资本参与投资项目总数超20个。排在首位的启明创投参与投资9个以上AI4LS项目,高瓴创投和中科创星则分别投资6个以上AI4LS项目。
从赛道来看,财务投资人几乎投中了AI4LS的所有热门赛道:从AI原生TechBio(寻明生科)、全模态分子世界模型(英灵殿科技),到AI大环肽药物(元思生肽)、AI衰老逆转疗法(菁童生命)、AI虚拟细胞模型(无界进化)。
他们不仅在投技术、投场景,更试图在“新概念”中快速圈定未来的行业霸主。
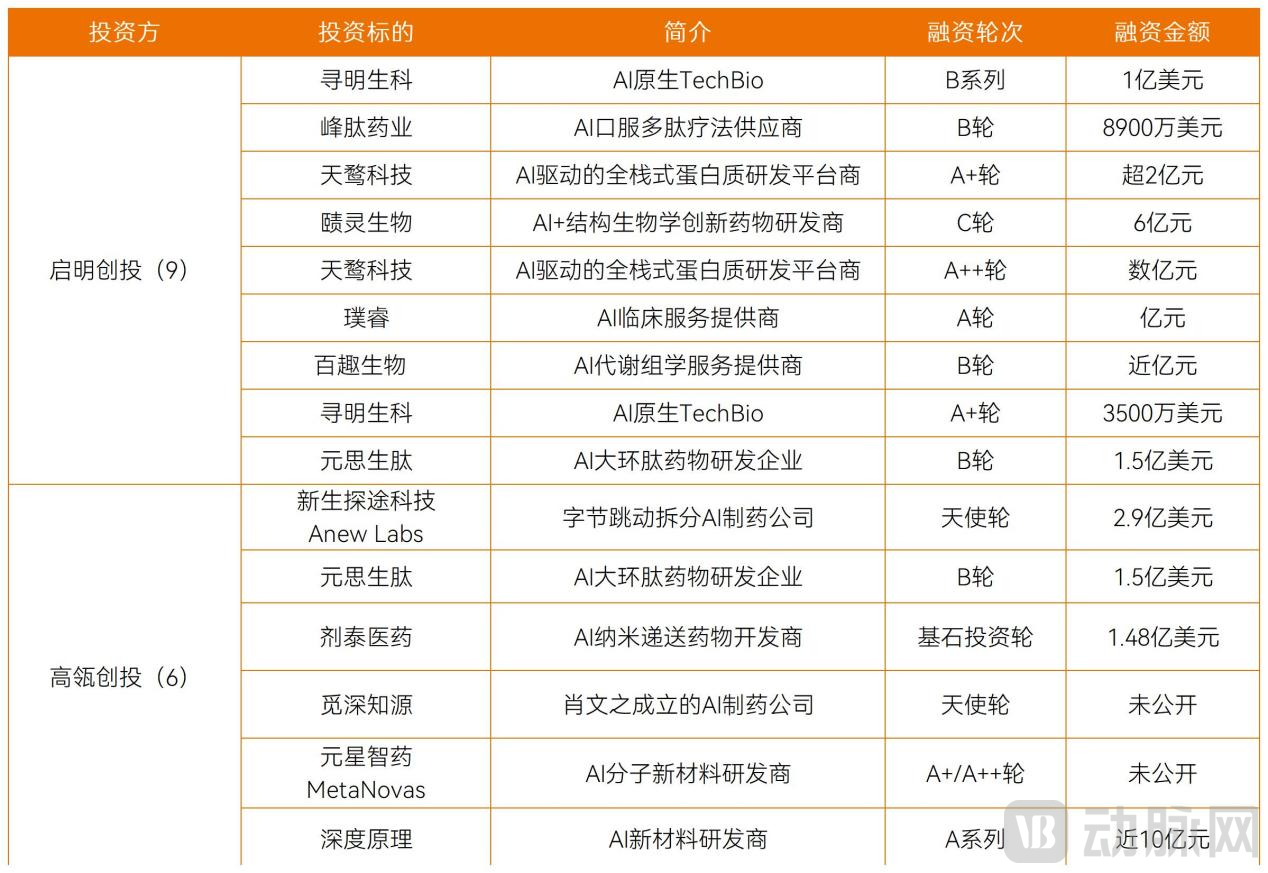
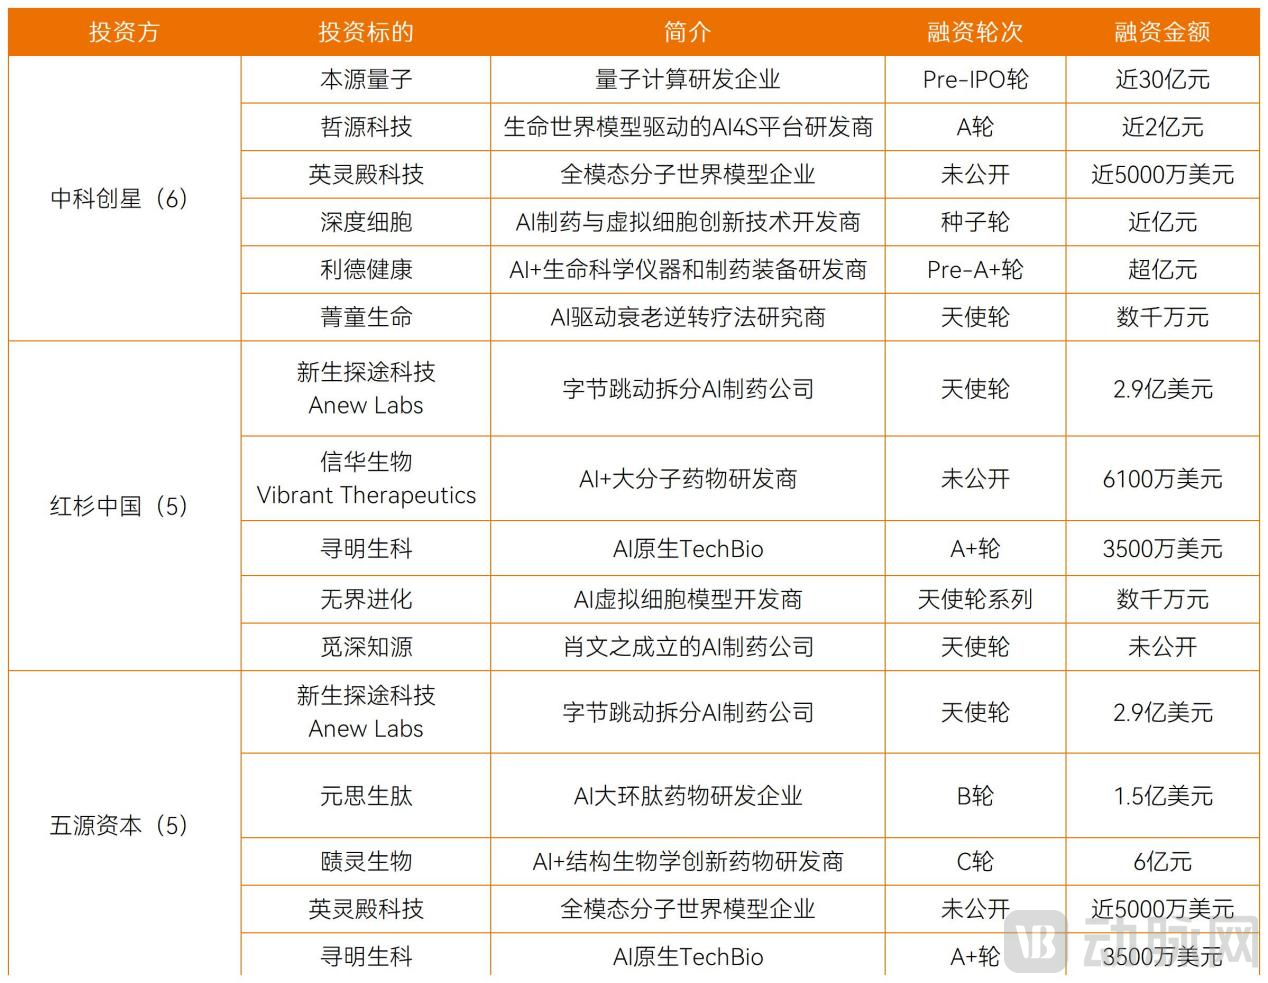
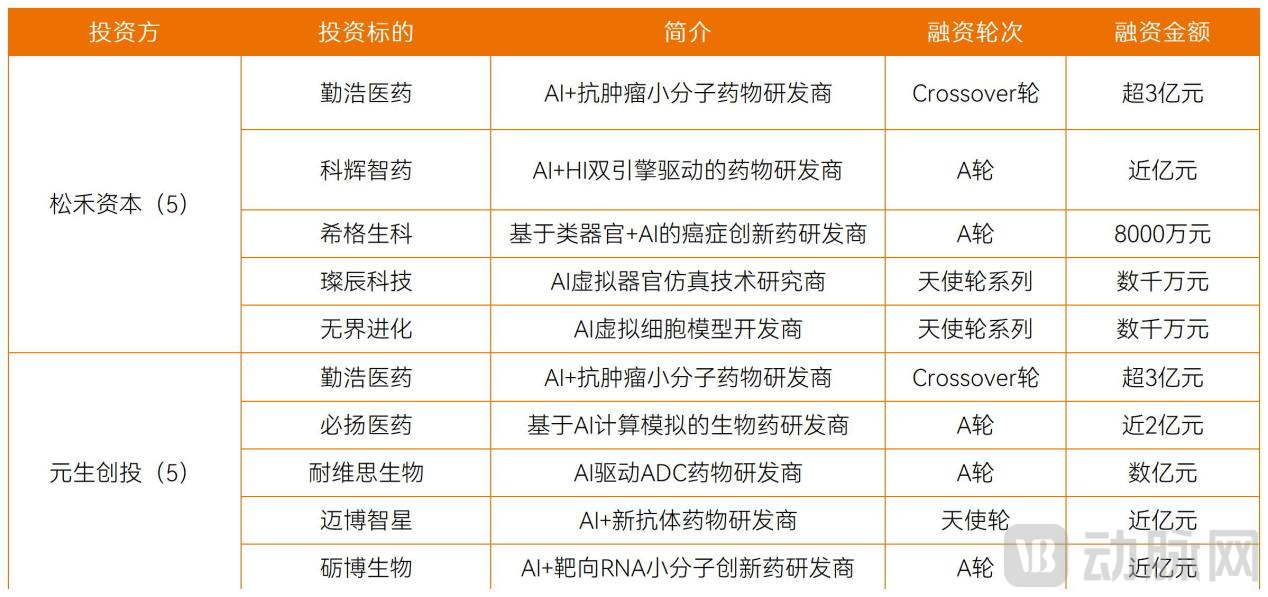
图 2026年1-10月AI4LS投资出手次数TOP3机构所投项目
国资的投资底色则完全不同:重仓底座、押注重资产基础设施,卡位模型、芯片、算力平台、科学计算人源化数据设施和区域创新生态。
以高频出手机构中的四家为例,国资偏爱具备底层通用技术属性的平台型公司,如全模态分子世界模型(英灵殿科技)、AI靶点发现世界模型(高维医药)、AI驱动的全栈式蛋白质研发(天鹭科技)以及AI Native生物制药(百奥几何)。
在轮次上,国资的出手时机覆盖技术初步验证的A轮,至产品落地商业化的C轮,但鲜有投向超早期的天使轮/种子轮。
政府引导基金与国资的出资逻辑,核心诉求正变得越来越精细化,同时承担着一种明确的使命感:引导资金流向国家战略需要的领域,在早期、长周期、高不确定性的环节进入,借由返投、招商、建圈强链,把资本沉淀为地方产业能力与长期卡位价值,培育一批产业土壤。
这也代表着,国资能接受更长的研发周期和兑现故事。
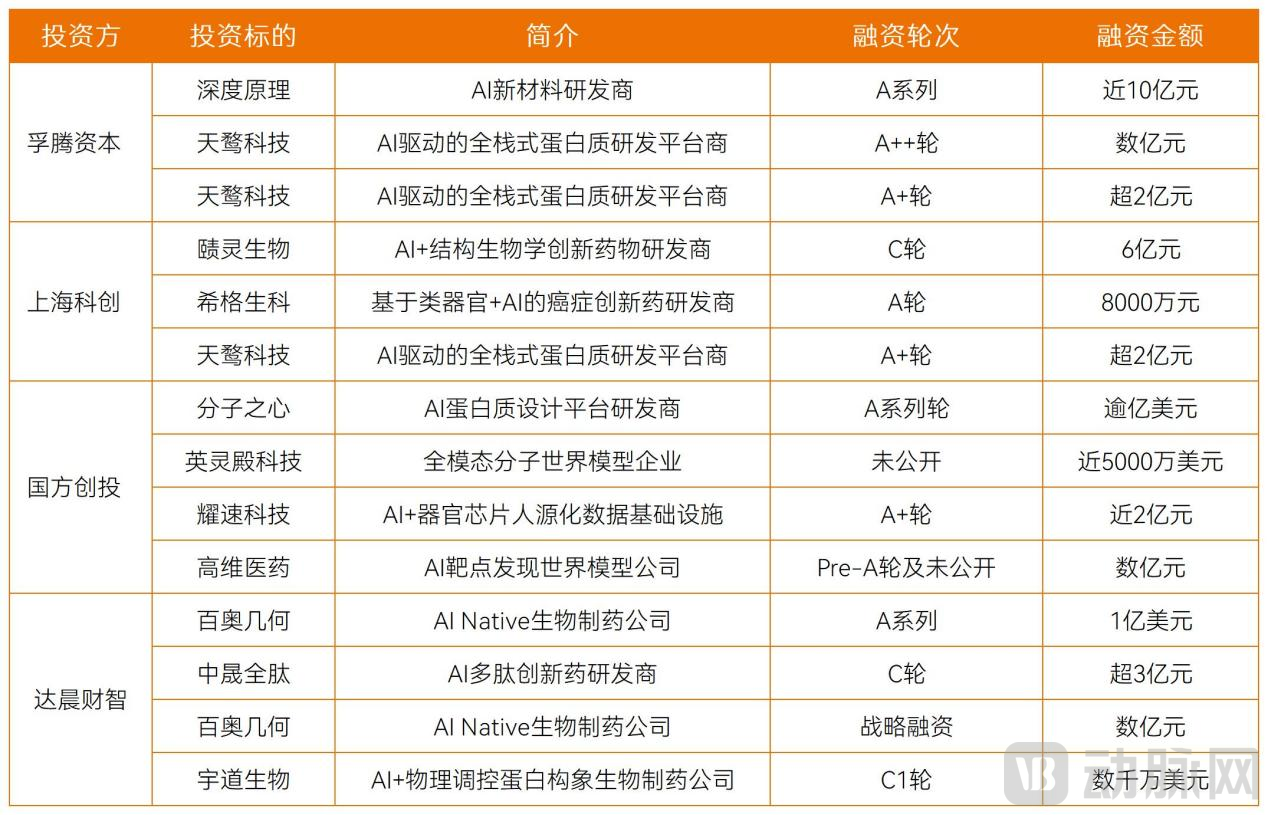
图 2026年1-10月中国AI4LS活跃国资机构
产业资本(CVC)的逻辑则是紧贴主业、构建生态圈协同。
百度风投布局了从新材料(深度原理)、量子科学平台(量坤科技)到虚拟细胞(百曜科技)的AI原生技术矩阵;康君资本围绕大分子药物(信华生物)和ADC药物(耐维思生物)精准下注;晶泰科技则聚焦免疫代谢与类器官等AI生命科学研发场景。
值得注意的是,CVC的被投企业融资轮次高度集中在天使轮、A轮及未公开阶段,展示出典型的“孵化式”打法——用早期投资锁定前沿技术,将其作为自身主业的战略补充,打造生态圈式的产业协同效益。
以晶泰科技为例,其产业投资价值在于把部分已跑通交付逻辑、自动化实验能力、客户网络开放给孵化期公司,让后者跳过从零搭平台、找场景的死亡谷。
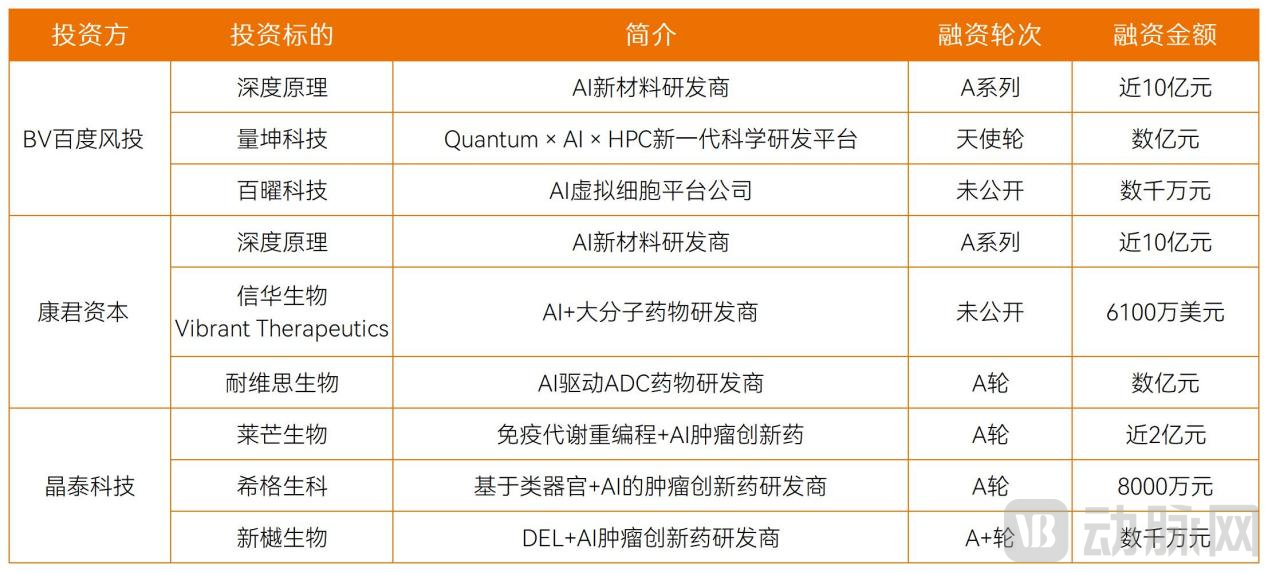
图 2026年中国AI4LS活跃CVC机构
4AI4LS的估值定价锚最终在产品
需要明确的是,AI4LS早期的“头部”不是营收规模头部,而是技术稀缺性+平台属性+团队背景。这套标准在产业化验证之前并不牢固——技术路线尚未收敛,场景落地尚未兑现,座次远未排定,陆续涌现的新企业仍有改写格局的窗口。
也正因如此,AI4LS格局不会走向单一维度的收敛:收敛的是资金与估值,它们向少数平台型标的集中;不收敛的是技术路线与落地场景,它们正分阶段、分场景地扩张与细分。未来仍将是产品与场景为王的赛道。
回归当下,一级市场的高估值,不能只用“资本看好长期价值”一笔带过。更准确的判断是:2026年是AI4LS的定价逻辑分化年。
切换的方向很明确:从看团队、看叙事,转向看验证数据、看闭环能力、看商业化兑现。
高特佳投资集团总经理孙佳林提出,平台型公司和产品型公司的界限正在模糊,AI-Biotech本身就具备极强的AI能力,早期可以通过技术服务实现商业闭环,支撑自研管线的长期投入;后期管线兑现后,又会反过来强化平台能力。
水木分子COO邢杰看来,更本质的变化是产业链的边界正在被打破。整个行业正在从“+AI”的改造,走向“AI原生”的重构。他谈道:“未来不再是数据、算法、实验的线性分工。自动化实验室不只是物理世界的实验载体,也是Agent任务体系的一部分;而模型公司可以往下游走做管线,药企也可以往上游走建自己的AI平台。”
张冲同样强调:“AI4LS的退出逻辑并非等药上市、等IPO的单一逻辑,而是通过里程碑付款、BD授权、并购整合、订单换股权、IPO、未来产品力等组合路径兑现——收入增长必须跑赢算力与数据成本的增长曲线,而不是依赖持续融资,才是可持续标的。”在这一逻辑下,中游平台/基建企业的商业可延伸性或许更强。
更长期看,AI4LS企业的价值由两条曲线共同定义:一条是场景应用,撑起落地下限——现金流与商业化;一条是范式升级,抬高想象上限——技术天花板与生态空间。
前者决定如何活下来,后者决定能走多远。
当两条曲线开始收敛,企业便从“卖服务”“讲平台”进入“出产品”的阶段——服务是入口,平台是中间态,产品才是定价锚。
这也是先发者——晶泰科技、英矽智能、剂泰科技跑出的路径。
5全球AI4LS投头部、投产品,深度绑定科技巨头与MNC
放眼全球,AI4LS的资金密度与头部效应进一步放大。
2026 年前 10 个月,全球 AI4LS 领域 TOP10 融资合计达 58.33 亿美元,单笔最高融资突破 20 亿美元。顶级标的的估值体量已远超国内同梯队项目,全球资本对生命科学范式革新的定价更为激进。
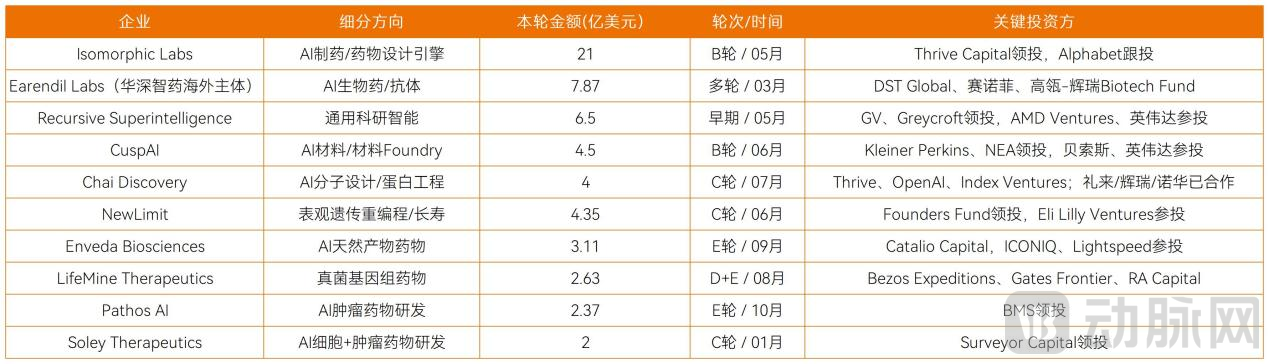
图 2026年1-10月全球AI4LS融资TOP10
全球市场与国内呈现出两大核心共性:一是资金持续向早期阶段下沉,具备顶尖团队与技术独创性的头部公司,在早期轮次即可获得亿级美元融资;二是资金向头部集中,少数具备平台级潜力的企业吸纳了市场绝大多数资金。
但全球市场也有其差异化的生态特征:
重金押注已经有稳定场景、产品应用和管线进展的公司,给已经看得见的商业化兑现定价——Isomorphic的B轮21亿美元,背后是AlphaFold体系与礼来、诺华的BD合作;Chai的C轮4亿美元,是在分子设计平台跑通、药企客户验证之后;Enveda的E轮3.11亿美元、Pathos的E轮2.37亿美元、Soley的C轮2亿美元,都是管线推进到临床阶段后的加注。
科技巨头深度贯穿产业全链路。Alphabet、英伟达、OpenAI、AMD 等算力、模型厂商直接卡位AI4LS这一底层场景:Isomorphic Labs 依托Alphabet旗下DeepMind的技术底座;Recursive Superintelligence 的早期融资同时吸引 AMD Ventures 与英伟达参投;OpenAI投向Chai Discovery,持续加深大模型能力与蛋白工程的融合。
前沿赛道的探索边界更为多元,赛道细分的颗粒度与风险度均处于领先位置。除 AI 制药主赛道外,全球资本同时在多个颠覆性方向完成大额布局:表观遗传重编程长寿科技(NewLimit)、真菌基因组药物(LifeMine)、AI 天然产物药物(Enveda)等前沿细分领域均诞生过2亿美元融资。
跨国药企CVC的绑定程度更深。赛诺菲、礼来、辉瑞、BMS等头部MNC直接成为早期融资的核心出资方。赛诺菲直接投资Earendil Labs;Pathos AI的E轮由BMS领投;Chai Discovery与礼来、辉瑞、诺华均达成管线合作。MNC在早期就深度参与TechBio公司研发与运营,将产业资本的角色从财务出资延伸至 “研发协同 + 管线权益”的高度绑定。
钱前所未有地集中,答案却前所未有地分散。接下来该看的,是兑现。
高特佳投资董事总经理匡瑶指出,对比中美AI4LS产业链,美国主导原始创新和全球价值捕获,在基础研究、AI模型、商业化数据及监管体系上均处于领先地位,全球化渠道也更成熟;中国则见长于工程化、产业化与成本效率,依托庞大的CRO产能与临床资源,可以加速技术应用落地,但在数据治理、全球多中心开发能力方面仍有待提升。
而放到全球市场看,中国产出的高质量、场景化、metadata完整的AI-ready数据,恰恰是当前AI4LS的稀缺资源,也是中国TechBio的核心机会。
2026 年的 AI4LS,估值泡沫客观存在,但市场分化的脚步从未停歇:头部企业在技术落地与商业验证中逐步兑现价值,腰部项目则在竞争筛选中持续出清。市场要回答的是——谁有资格被重新定价。
价值曙光与分化钟声,本就是产业进阶的一体两面。

 渝公网安备 50011202502165号