
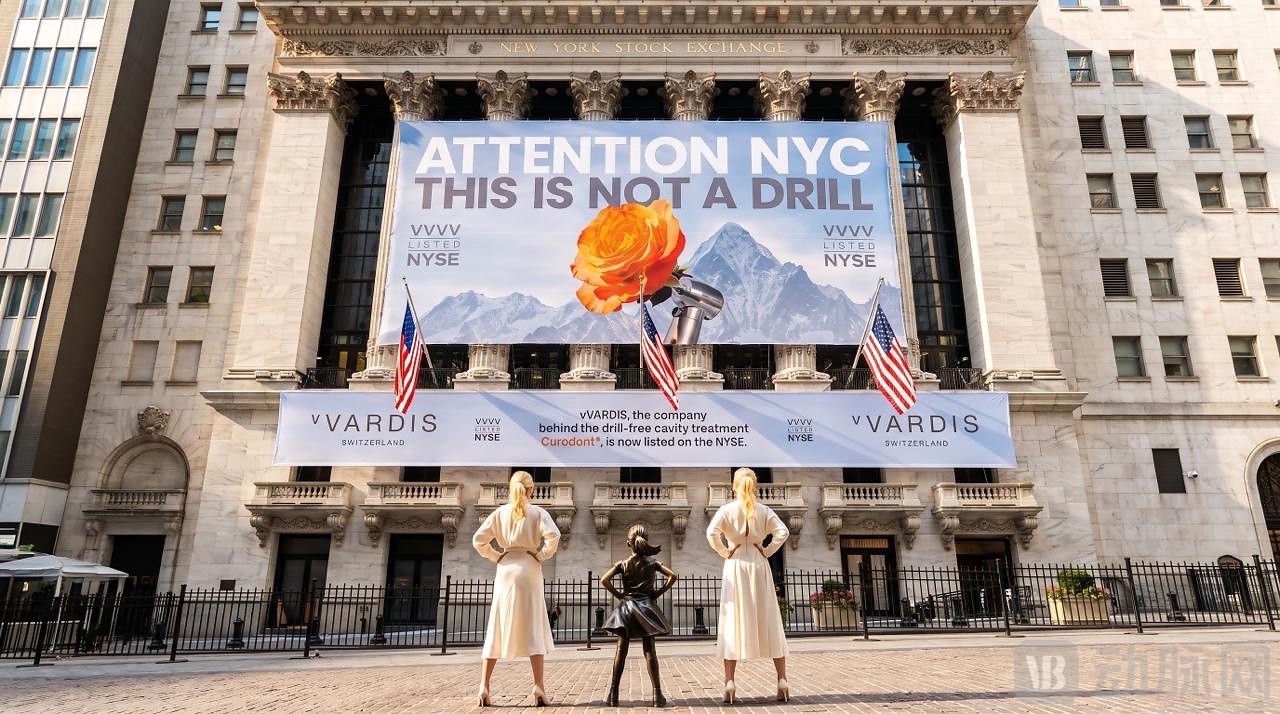
北京时间11月13日晚,牙科企业vVARDIS在纽交所挂牌。开盘先跌22%,收市还是没能回到发行价。即便如此,这家瑞士公司挂牌当天的市值仍然接近30亿美元。
发行价18美元,低于招股区间21~24美元的下沿;当日开盘14美元,盘中回升,收盘16.5美元。
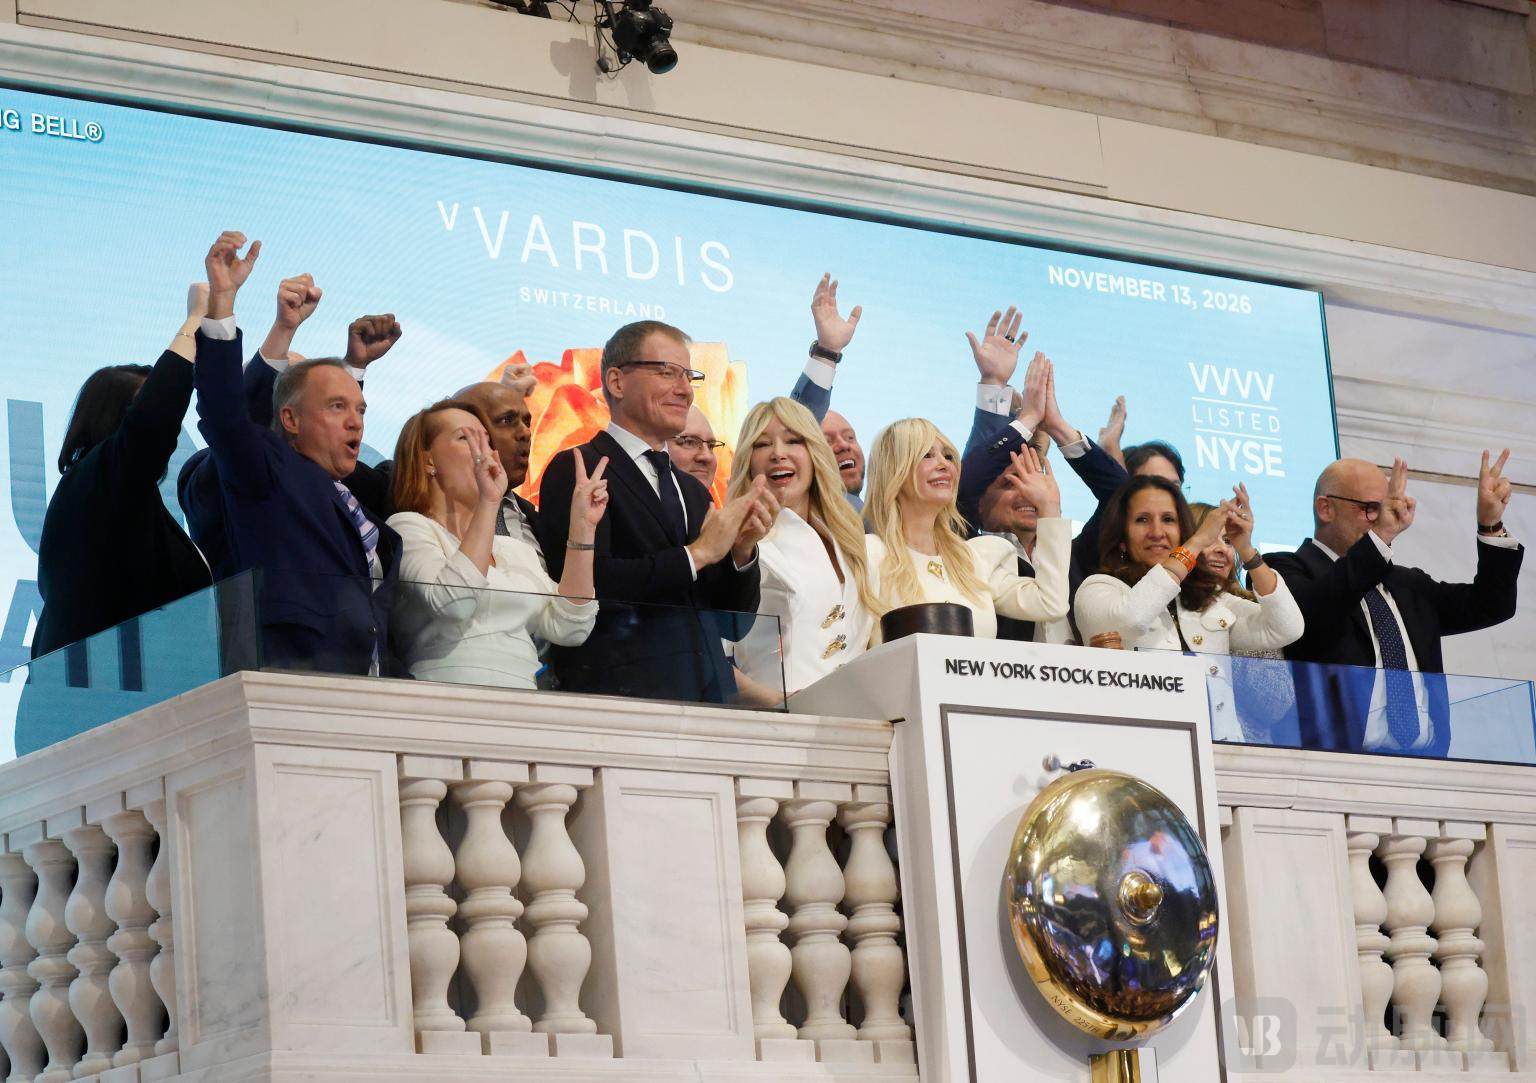
vVARDIS登陆纽交所,图源NYSE
它主打的产品足够特别:一组含多肽的制剂,涂在牙齿上,让早期龋齿自己长回来,全程不用牙钻、不用麻醉,椅旁五分钟完成。
龋齿是全球患病人数最多的非传染性疾病,约25亿人受累,而人类对付它的工具几十年没有变过,涂氟预防,或者等蛀深了再钻开补牙。vVARDIS瞄准的是中间那片已经蛀了、但还不用钻的空白阶段。
从2024年在美国上市销售算起,Curodont三年不到处理了超过350万颗牙齿,2026年上半年收入同比增长214%。OrbiMed贷款8500万美元,Heartland Dental入股5.1%还包销了美国一半以上的出货。这套无创修复的商业模式是否能跑通,值得关注。
vVARDIS由Haley Abivardi和Goly Abivardi两位牙医联合创立,二人同为公司的联合CEO,姊妹俩均为苏黎世大学牙科博士。
姐妹俩早年经营过一家面向弱势社区的公立儿童牙科诊所,创办了瑞士首家牙科连锁集团Swiss Smile,这是一个以无惧看牙为理念的诊所集团。还办过一所带内部科研功能的牙科洁牙师学校,以及做过一个口腔护理品牌。
2020年,姐妹俩在楚格注册成立了vVARDIS。她们也把自己临床、管理和教育的全部经历搬进了新公司。Curodont的设计照顾了诊所的流程,临床教育复制了办学校的经验,渠道打法里也能看到当年做连锁的影子。
创始人姐妹,图源NYSE
医疗投资机构OrbiMed在2025年分两笔向vVARDIS提供了合计8500万美元的定期贷款,并获得了认股权证。2026年4月Apollo完成战略少数投资,投后估值超10亿美元。本次IPO募集来的资金要用于企业运营。
面对早期蛀牙,牙医手里可选的方案并不多。
氟保护漆这类产品,只能做到预防蛀牙进一步发展,没有办法逆转已经形成的龋坏损伤。氟化二铵银(SDF)可以抑制蛀牙进展,但会把牙齿永久染黑,很多患者难以接受。等到龋坏发展、牙体形成空洞,就只能启动钻牙补牙,这个过程会永久磨除部分天然牙体组织。
在观察等待和钻牙补牙两个方案中间,ICDAS 1、2 级的早期釉质龋,也就是已经发生蛀牙、但还没有形成空洞的阶段,长期存在一块治疗空白,Curodont瞄准的就是这一块区域。
Curodont的技术基础源自P11-4的自组装多肽。
牙釉质95%~97%的成分是羟基磷灰石晶体。早期龋齿是细菌产酸把这些晶体溶解了。P11-4多肽进入龋损深处后,搭建了一个矿物质专属通道,让唾液中的钙、磷、氟离子穿透病灶表层、抵达需要修复的深度,在那里重新长出羟基磷灰石晶体。
它不补东西进去,而是让牙釉质自己长回来。围绕这项技术,vVARDIS设计了三款产品组合。
主打美国的Curodont Repair Fluoride Plus,以氟化钠为活性成分,按FDA非处方药专论框架销售,医生直接在诊室里操作。欧洲市场卖的是不含氟的Curodont Repair,以P11-4为核心,在英国、瑞士、意大利、德国、波兰和捷克按医疗器械监管。另外还有一款居家用护理凝胶Curodont Protect,只在英国、瑞士和部分欧盟市场销售。
整个操作在牙椅上五分钟以内完成,无需麻醉,无需专用设备,牙医和洁牙师都可以做,只需一个常规的问诊间。产品常温下可以保存34个月,一颗早期龋齿只需要处理一次。
招股书披露,支持Curodont底层技术的科学证据积累已超过25年,相关研究发表在250多篇文献里,包括《美国牙科协会杂志》《牙科研究杂志》等同行评议期刊,证据类型覆盖随机对照试验、系统综述、荟萃分析和长达2~6年的真实世界随访。
公司的专利组合围绕自组装多肽的稳定制剂和再矿化方法展开,核心专利预计在2033年~2047年间到期。
需要注意的是,美国版产品走的是OTC路径,活性成分是氟化钠,P11-4在配方里作为辅料存在,这意味着FDA并未对产品本身做过上市前的安全性和有效性审评。另外,产品只覆盖ICDAS分级1~2级的早期病损,蛀深了的牙,还是要用传统方法。
vVARDIS的商业打法,选择轻资产模式。
美国市场,公司把分销独家交给了Henry Schein。2025年和2024年,Henry Schein一家就占了vVARDIS销售额的72%和70%。往下游再走一层,美国大型牙科服务组织(DSO)Heartland在2025年、2024年分别占了经销商出货量的31%和51%;DSO客户合计占经销商销售量的六成以上。
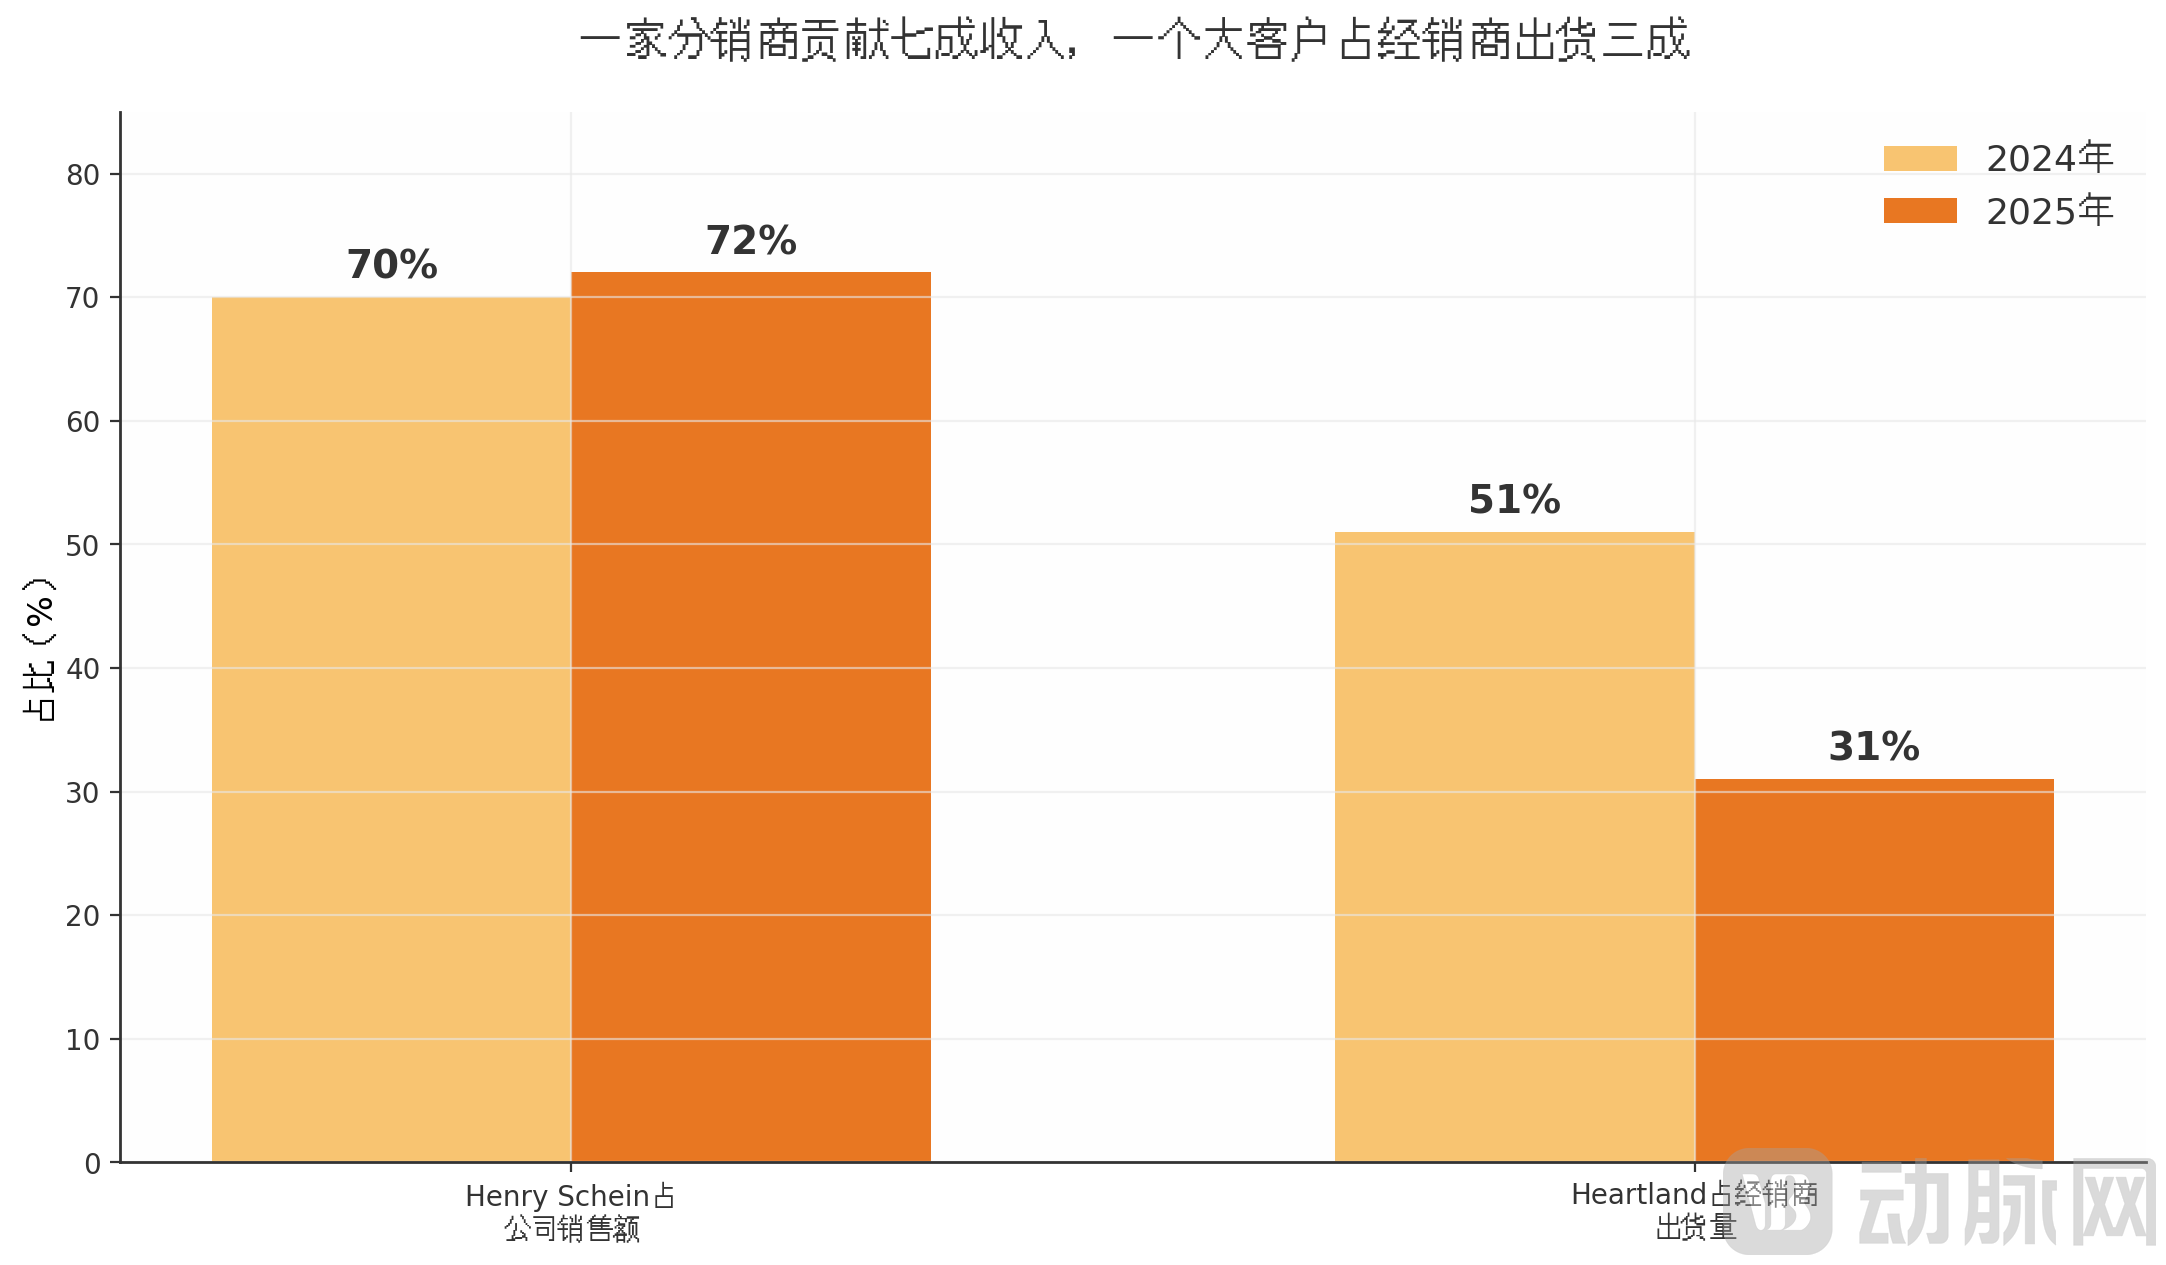
渠道与客户集中度,根据招股书数据制图
更有意思的是,Heartland不只是客户,还是股东,IPO前持有公司约5.1%的股份。渠道伙伴掏钱入股,这在消费医疗领域是个明确的信号,美国大型牙科连锁体系,把自己的增长和这款产品的渗透绑在了一起。
这个结构的优点是借助成熟渠道快速铺量,缺点是集中度高。渠道伙伴、终端大客户任何一方的波动,都会直接传导到收入端。
另一方面,vVARDIS在市场教育上下了大功夫。Curodont已进入50多个美国和欧洲牙科教育项目的课程,大约覆盖美国每年毕业牙医的30%。公司在刻意培养一个自称Curodontist的牙医群体,把尽量保留天然牙体的理念变成临床习惯,口号是Save Teeth, Save Lives。
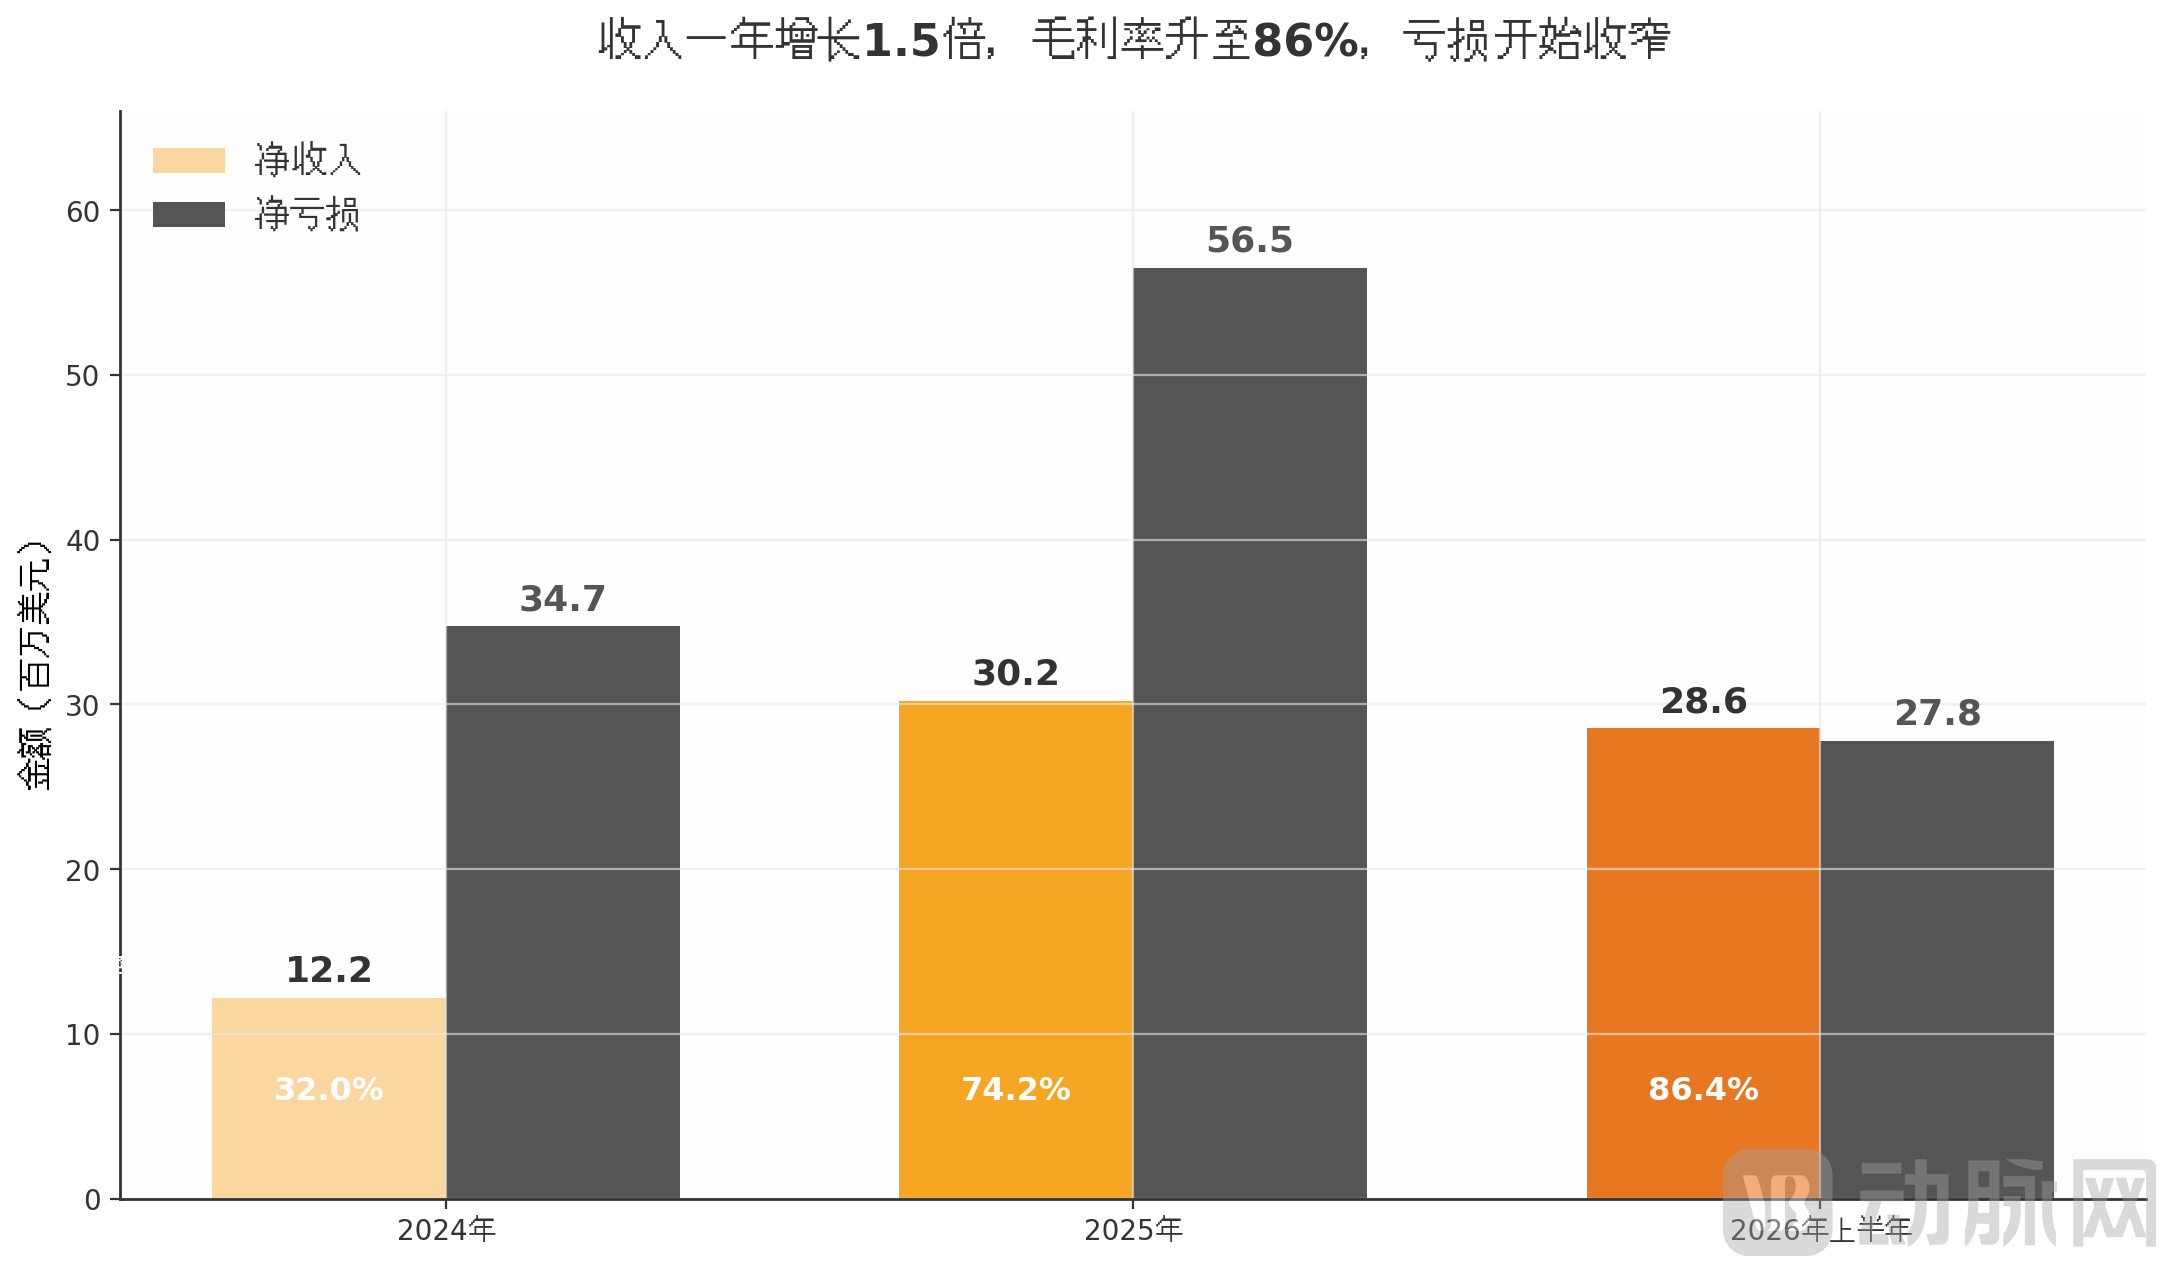
企业营收情况,根据招股书数据制图
截至2026年6月30日,旗舰产品已进入美国约11万家全科牙科诊所中的2万多家。2026年上半年,公司收入2856万美元,同比增长214.2%,毛利率86.4%;2025年全年收入3021万美元,同比增长148.5%,毛利率74.2%。到2026年9月,复购诊所数达到11158家,较一年前增长74%,核心产品销量约21.4万套,增长112%。
美国全部人口对应的早期龋齿总体潜在市场规模约290亿美元。如果只统计每年就诊牙医、病灶已经被识别出来的可服务市场,规模约130亿美元。招股书同时测算,随着AI牙科影像检测的大规模普及,市场规模有机会拓展到200亿美元。
当然,这组数字是企业管理层基于公开学术文献做的内部测算,现实临床当中,医生可能一次给药同时处理相邻多颗龋坏牙齿,真实可触达市场规模可能小于测算值。
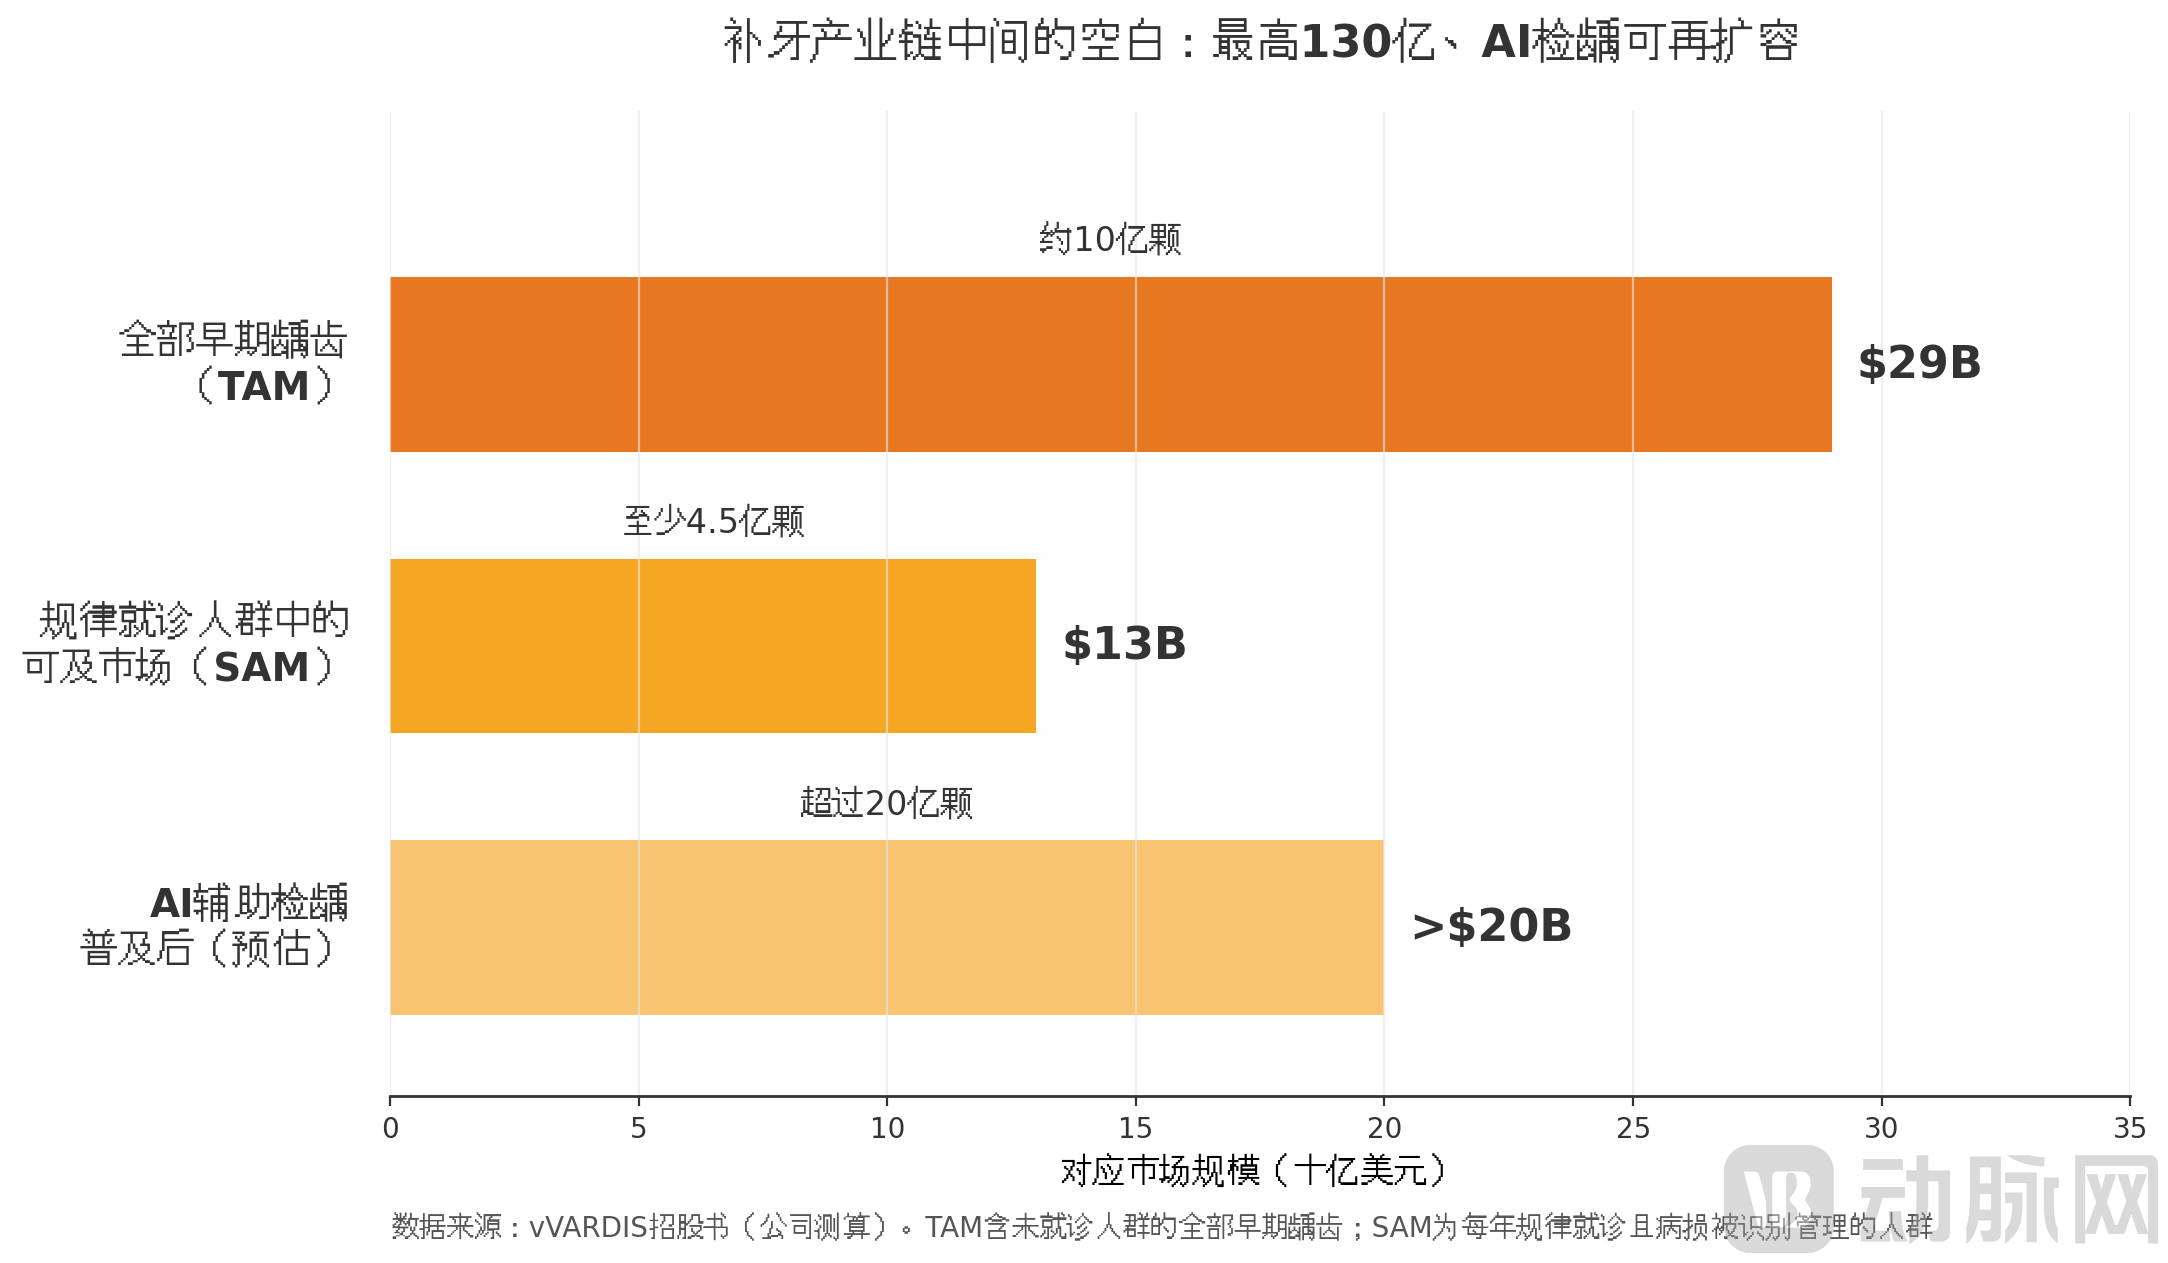
市场空间预测,根据招股书数据制图
把视角转回国内,我们同样拥有庞大的早期龋齿患者群体,只是行业所处阶段和海外并不一样。
国内临床已经形成重视早期龋管理的行业共识,主流干预手段还是氟保护漆、渗透树脂、CPP‑ACP再矿化材料。和Curodont类似的牙釉质仿生修复产品,距离大规模商业化应用还有一段距离。
同时,新一代再矿化技术、低价仿制品、和AI诊断工具绑定的其他治疗方案,都有可能参与市场角逐。无创龋齿修复这条赛道,最终会成长为临床标准治疗,还是长期作为小众补充疗法,还需要更多真实世界临床数据给出答案。
vVARDIS顺利登陆纽交所,意味着无创早期龋齿修复这条细分赛道,正式站上全球资本市场的舞台。龋齿治疗的范式上一次大的变化,还是上世纪五十年代牙科钻头的普及。vVARDIS代表了医疗器械和消费医疗交叉地带的一种新打法,拿一个研究了25年的多肽技术做内核,去解决一个被观察等待搁置了几十年的临床空白,最后用牙科渠道和临床教育把它变成一个可收费的新品类。

 渝公网安备 50011202502165号