目前,全球范围内暂未有 B7‑H3 大分子药物获批上市,该靶点长期陷于 “肿瘤高表达、临床零成药” 的困境。在如此挑战性靶点上,ARTEMIS‑008 研究取得关键性成功并在WCLC大会上大放异彩,让世界切实见证中国创新药的 FIC/BIC 原始创新潜力。
9月13日,2026年世界肺癌大会(WCLC)主席论坛,一组来自中国的III期临床数据,让B7-H3 ADC赛道迎来关键时刻。
中国医学科学院肿瘤医院王洁教授口头报告了翰森瑞康立伏妥塔单抗(Risvutatug Rezetecan,HS-20093/GSK57642227)III期ARTEMIS-008研究期中分析结果。数据显示,与托泊替康相比,该药将经含铂治疗失败的复发性小细胞肺癌患者中位总生存期从10.3个月延长至18.5个月,死亡风险降低54%。
据介绍,这是全球首个在III期临床试验中证实B7-H3 ADC能带来显著OS获益阳性结果的研究。
过去三年,B7-H3 ADC持续成为全球资本追逐的热门赛道,但一直缺少随机III期生存获益这一最硬证据。此次ARTEMIS-008阳性,不仅验证了B7-H3的成药潜力,也意味着这个曾由BD交易不断抬高预期的靶点,开始进入由临床证据重新定价的阶段。
更值得关注的是,这一次关键临床验证来自中国团队。随着瑞康立伏妥塔单抗在小细胞肺癌、骨肉瘤等适应症接连取得III期成功,中国药企在B7-H3 ADC全球竞争中的角色,也正逐渐从“参与者”走向“定义者”。
01.
FIC/BIC潜力,加速兑现
SCLC是肺癌中侵袭性最强的亚型,约占所有肺癌的15%,疾病进展迅猛、极易复发耐药。
本次瑞康立伏妥塔单抗交出的中位OS为18.5个月,在复发性小细胞肺癌二线治疗领域刷新了中位OS纪录。
据悉,当日上午9时15分该口头报告结束后,现场掌声不断,后续研讨会持续了30分钟,在主席论坛LBA环节,这样的讨论时长并不多见。
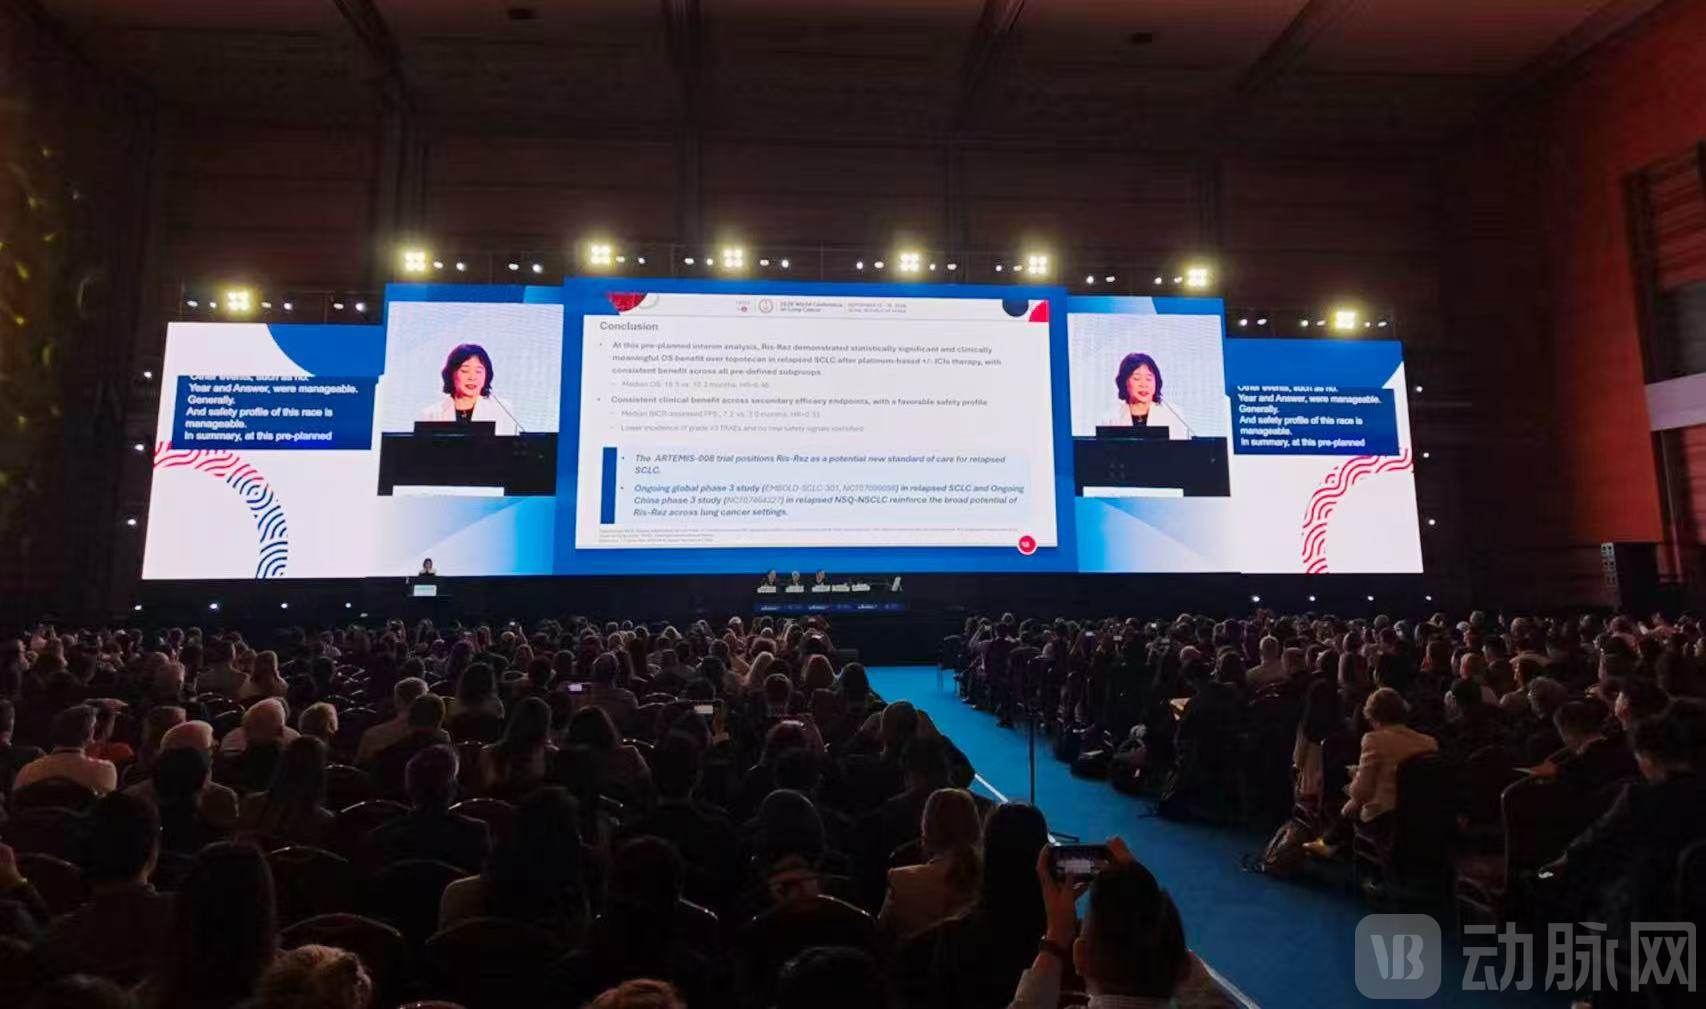
中国医学科学院肿瘤医院王洁教授在WCLC 2026主席论坛作口头报告
这一数字的含金量放在更长的时间轴上,或许能看得更清楚。
过去十年,SCLC二线治疗的中位OS长期在个位数徘徊,大多数患者经一线含铂化疗后快速进展,之后二线化疗中位OS通常仅6-9个月,托泊替康作为长期标准治疗方案,疗效瓶颈显著,临床仍存在巨大未满足需求。
即便免疫治疗进入一线,后线患者的生存改善依然有限,直到2025年,塔拉妥单抗将二线中位OS推至13.6个月,被视为一次重要突破,而瑞康立伏妥塔单抗的18.5个月,比这一标杆又高出近5个月。
瑞康立伏妥塔单抗的生存获益不只在于中位OS本身——死亡风险同时降低54%,12个月OS率64.5%对43.3%,而且所有预设亚组均观察到一致的OS获益趋势,无论铂耐药/铂敏感、有无脑转移、既往是否接受过PD-(L)1抑制剂治疗、局限期/广泛期。
另外,该药物中位PFS为7.2个月vs 3.0个月,ORR为58.3% vs 12.6%,DCR为90.4% vs 60.2%,中位缓解持续时间6.9个月 vs 5.6个月。
同样具有分量的是,除了SCLC适应症,2026年7月28日,瑞康立伏妥塔单抗的第二项III期研究ARTEMIS-011在骨肉瘤中达到独立评审委员会(IRC)评估的无进展生存期(PFS)主要终点。
与化疗相比,该药物在IRC评估的PFS方面显示出具有统计学显著性和临床意义的改善,次要终点包括OS和研究者评估的PFS亦观察到一致获益。
骨肉瘤多发于青少年,被纳入国家罕见病目录,晚期复发转移患者在多线化疗失败后几乎无有效治疗方案,预后极差。
两项III期研究接连撞线,使瑞康立伏妥塔单抗成为全球目前唯一在两种不同肿瘤类型(SCLC和骨肉瘤)的III期研究中都取得阳性结果的B7-H3靶向ADC。
这些构成了瑞康立伏妥塔单抗FIC(First-in-class)标签的硬核支撑。
BIC(Best-in-class)维度同样有据可循。对ADC药物而言,疗效与安全性之间的平衡,往往比单一指标更能决定长期价值。
本次瑞康立伏妥塔单抗给出了相当积极的信号:≥3级治疗相关不良事件(TRAEs)发生率为60.9%,对照组托泊替康为78.2%。
血液学毒性上的差距尤为明显,≥3级血小板计数下降的发生率差异为13.9% vs. 59.7%;致死性血液学事件仅发生在托泊替康组;因TRAEs导致的停药或死亡在两组间相当。
值得关注的是,间质性肺病(ILD)堪称B7-H3赛道上的“达摩克利斯之剑”,此次研究中,瑞康立伏妥塔单抗的ILD类事件与既往研究安全性特征总体一致,大多数为1~2级,经对症处理后可缓解,未报告4级或致死性事件。
疗效与安全性的平衡正是B7-H3靶点优势的体现,该靶点广泛表达于多种实体瘤,正常组织表达有限,被认为是理想的ADC靶点。
瑞康立伏妥塔单抗在监管层面的认可也在同步提速。
截至目前,该产品已于中国、美国、日本及欧洲累计获得包括突破性疗法、孤儿药资格在内的13项监管认定。
2026年8月21日,CDE网站显示该产品拟纳入优先审评,适应症为经含铂治疗失败的小细胞肺癌,从7月10日宣布OS阳性到进入优先审评,用时42天。
2026年9月2日,其上市许可申请正式获国家药监局受理,另外FDA已授予突破性疗法认定(BTD),EMA授予PRIME资格。
02.
55亿美元赛道上的中国定义者
B7-H3 ADC赛道的热度,过去三年几乎完全由交易撑起。
2023年10月,默沙东与第一三共签下最高220亿美元的合作,把I-DXd推上“神坛”;同年12月,GSK以1.85亿美元首付款、最高15.25亿美元里程碑从翰森制药拿下瑞康立伏妥塔单抗的相关权益;2026年1月,罗氏再以5.7亿美元首付款锁定宜联生物YL201的全球权益。
跨国巨头真金白银围猎B7-H3赛道,此前可能只是买“想象空间”,靶点成药性、临床前景都还停在早期数据与BD叙事里。
而在这场全球竞赛中,中国药企的存在感正在快速上升。当前全球临床阶段的二十余款B7-H3 ADC中,接近80%的管线背后站着中国药企;全球进入III期的五款B7-H3 ADC产品全部完成授权合作,其中三款来自中国。
目前真正缺的,是一块“确定性”的基石。全球范围内尚无B7-H3大分子药物获批上市,该靶点长期处于“高表达、零成药”的窗口。
而ARTEMIS-008正在把这块基石立起来。
对资本而言,B7-H3 ADC正式跨越“概念验证”门槛,进入“注册验证”阶段。赛道估值逻辑随之改变:从“有没有人愿意高价买单”(BD溢价),转向“能不能拿出监管级硬证据”(OS阳性+优先审评)。
据弗若斯特沙利文预测,首款B7-H3 ADC预计2027年获批上市,当年全球市场规模约3亿美元,2032年增至55亿美元,2027-2032年CAGR达74.2%。
而ARTEMIS-008的最新数据,让这一市场预测有了更硬的支撑,同时也标志着中国药企在这一黄金赛道上从“跟随者”变为“定义者”。
定义者的底气来自临床证据,也来自中外协同的全球化开发模式。
瑞康立伏妥塔单抗的授权完成后,目前GSK已启动SCLC全球III期临床,多项后续研究也在排队启动。
在GSK的2026年中报里,翰森制药的两款全球潜在FIC/BIC的ADC资产研发优先级被大幅度提升,正在成为其肿瘤业务的重要支柱。
而且不久前,GSK刚宣布以106亿美元完成对Nuvalent的收购,并在声明中明确指出此次收购旨在加速进入布局肺癌领域,并为B7-H3 ADC的拓展提供平台。
值得注意的是,在这场全球分工中,瑞康立伏妥塔单抗的中国临床进展跑在了GSK前面,以往中国创新药多是跟随海外步伐,这一次,从临床开发策略到靶点验证证据,中国团队走在了跨国药企之前,角色正在从跟随者变成引领者。
与此同时,B7-H3靶点的广谱性也在支撑着大市场预期:NSCLC中表达率高达80%,SCLC中达65%-75%,食管癌、前列腺癌、乳腺癌等多种实体瘤中均呈异常高表达,单一药物可覆盖多个大适应症。
目前瑞康立伏妥塔单抗已在小细胞肺癌、骨肉瘤、非小细胞肺癌及、食管鳞癌等适应症进入III期临床,同时在前列腺癌、头颈鳞癌、结直肠癌等多个瘤种中开展PoC临床研究。
此外,瑞康立伏妥塔单抗并非孤立的产品,可以与翰森制药的EGFR/MET/IO管线形成肺癌与实体瘤矩阵,据梳理,目前阿美乐已在中国获批5项适应症、在欧盟获批上市,HS-20089(B7-H4 ADC)已推进至铂耐药卵巢癌等适应症III期临床,另有MET、RET、四代EGFR等多项在研管线持续推进。
而在这些产品背后,是翰森制药业绩基本盘的托举。
2026年上半年,公司实现收入约83.04亿元,同比增长约11.7%;利润约42.58亿元,同比增长约35.8%;创新药收入约70.92亿元,占总收入比例升至85.4%,创历史新高,同时研发开支增长20.7%。
截至2026年6月30日,翰森制药拥有现金及银行结余373.83亿元,稳健的财务表现与强大的现金流,为持续创新研发投入提供了坚实支撑。
从阿美替尼到瑞康立伏妥塔单抗,翰森制药即将迎来多个重磅创新产品梯队驱动。
9月13日,当王洁教授站上WCLC主席论坛,这份报告的分量已经远超一次口头报告,它标志着B7-H3 ADC从被跨国药企BD定价的潜力靶点,变成了由中国原研提供注册级证据的赛道。
中国创新药在ADC这条最热赛道上,正展现出FIC/BIC定义者的姿态。

 渝公网安备 50011202502165号