MNC堪比“印钞机”与冷酷的两面,均在近期展现得淋漓尽致。
11月初,赛诺菲交出了一份极其亮眼的Q3成绩单:单季净销售额144.44亿欧元,按固定汇率增长14.3%,其中明星产品达必妥(Dupixent)单季狂揽56.87亿欧元。
但一个项目从进入临床到被终止,有时只需要三个月。
2026年11月3日,美国生物技术公司Nurix Therapeutics宣布,赛诺菲决定终止口服STAT6降解剂SAR448272的I期临床试验,并全面终止该项目。
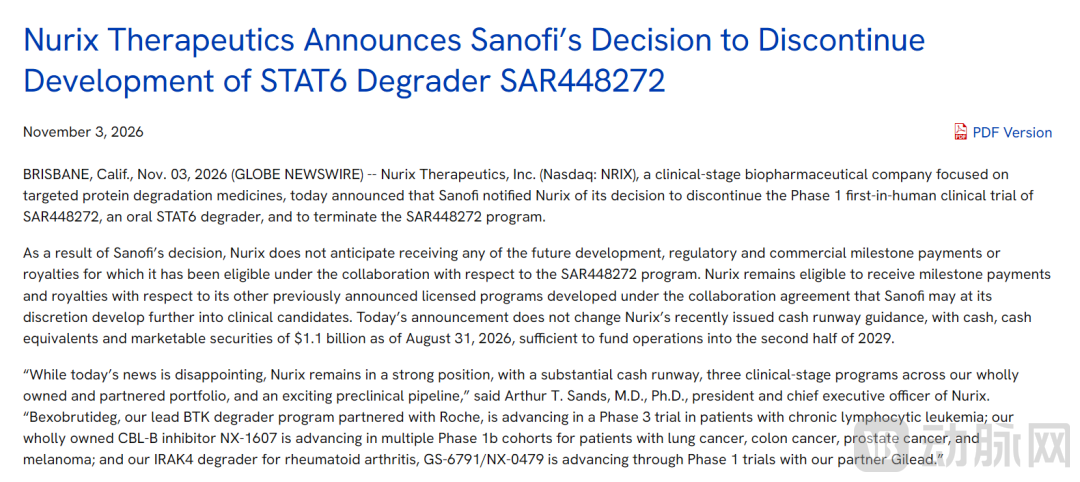
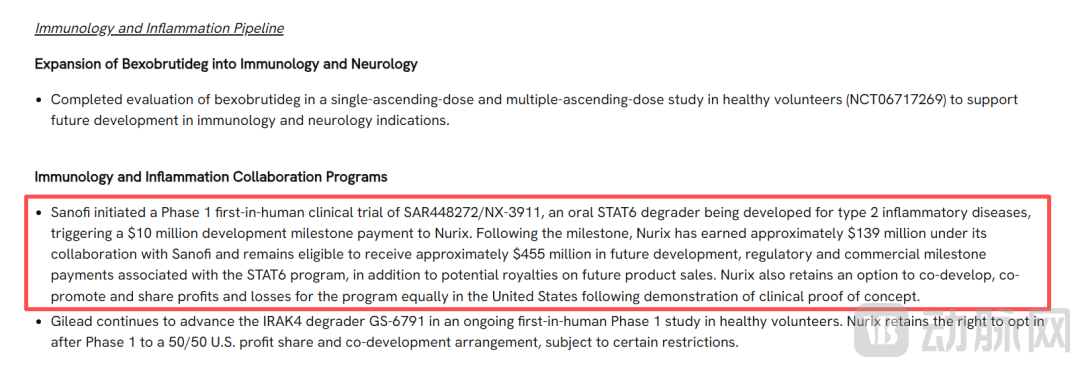
但据Nurix Therapeutics的2026年第三季度财报,赛诺菲启动了这款STAT6口服降解剂的首次人体临床试验,并为此向Nurix Therapeutics支付了1000万美元里程碑款。消息公开后,Nurix股价盘后跌超30%,市场迅速重新评估这笔合作的剩余价值。
一个曾获得MNC认可、被视为具有潜力的靶点,为什么在刚刚进入人体临床后就被终止?
免疫药物研发走向更深处
赛诺菲对STAT6产生兴趣,并不难理解。
从最新财报来看,2026年第三季度,赛诺菲净销售额达到144.44亿欧元,按固定汇率同比增长14.3%;业务净利润为42.55亿欧元,同比增长17.6%;业务每股收益(EPS)达到3.55欧元,同比增长19.6%。同期,自由现金流达到32.69亿欧元,同比增长9.2%。
增长主要由美国市场和免疫学业务驱动。第三季度,赛诺菲美国市场销售额达到86.03亿欧元,同比增长23.9%,占公司整体销售额近六成;欧洲市场则微降0.9%。
具体到产品,达必妥的表现尤为突出。第三季度,该药销售额达到56.87亿欧元,按固定汇率同比增长34.8%,连续第二个季度突破50亿欧元。前三季度累计销售额达到150.11亿欧元,同比增长34.5%。
另一款免疫学产品Kevzara也实现67.9%的高速增长,单季度销售额达到2.22亿欧元。此外,赛诺菲新上市药品第三季度合计销售额达到13.90亿欧元,同比增长31.4%。
不难看出,现有产品仍在赚钱,新上市产品正在贡献增量。但赛诺菲需要回答的问题不在当下,而在达必妥之后。
在业绩沟通会中,赛诺菲管理层明确提出,公司将继续聚焦免疫学、罕见病和疫苗三大领域,并通过业务拓展、并购以及提升研发效率重建产品管线。管理层尤其强调,需要提前规划达必妥之后的增长周期,并将BD和并购视为未来转型的重要组成部分。
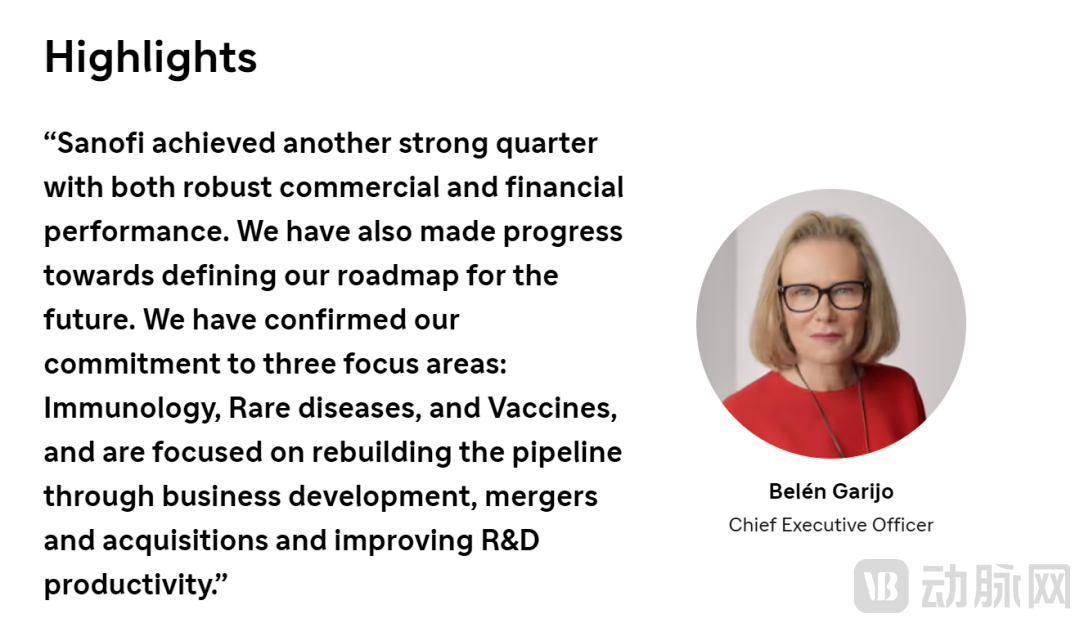
赛诺菲管理层还表示,仍在关注具有高度创新性的“moonshot”疗法,但短期内不会在这些领域有大动作。
这为理解赛诺菲布局STAT6提供了背景。STAT6之所以受到关注,与2型炎症疾病的治疗格局变化有关。
在特应性皮炎、哮喘、慢性鼻窦炎伴鼻息肉等疾病中,IL-4和IL-13是驱动2型炎症的重要细胞因子。它们通过受体激活下游JAK信号,进而促使STAT6磷酸化、二聚化并进入细胞核,调控一系列与炎症反应相关的基因表达。
此前,赛诺菲与再生元共同开发的度普利尤单抗,通过结合IL-4Rα,阻断IL-4和IL-13介导的信号传导,在特应性皮炎、哮喘等多个适应证中建立了商业和临床地位。2026年第三季度,该产品单季销售额已超过56亿欧元,同比增长34.8%。
如果说度普利尤单抗是在受体层面阻断IL-4/IL-13信号,那么STAT6则位于这条通路更下游,是将细胞外炎症信号转化为细胞内基因表达的关键节点。直接干预STAT6,有望进一步抑制由IL-4和IL-13驱动的炎症反应。
值得注意的是,美国生物技术公司Kymera Therapeutics的KT-621同样是一款口服STAT6降解剂,此前进展快于SAR448272。2025年12月,Kymera公布了KT-621在中重度特应性皮炎患者中的I b期研究结果。
截至2026年10月底,KT-621已完成中重度特应性皮炎IIb期研究的最后一位患者16周访视,Kymera计划在2026年底公布主要结果;用于哮喘的IIb期研究也在推进中,预计2027年下半年公布数据。
三个月踩下急刹车背后是什么?
赛诺菲与Nurix的合作,实际上已经持续了多年。
早在2019年,双方就围绕靶向蛋白降解建立战略合作。Nurix利用其DEL-AI药物发现平台,寻找能够借助E3泛素连接酶诱导特定蛋白降解的候选分子,赛诺菲则通过许可选择权获得后续开发权益。
2025年,前述合作进一步延伸。赛诺菲先后行使许可选择权,获得包括STAT6在内的两个转录因子项目。其中,STAT6被确定为针对2型炎症疾病开发的重要方向。
到2026年8月,SAR448272正式进入I期首次人体临床研究,Nurix因此获得1000万美元开发里程碑款。按照Nurix披露的信息,在该项里程碑实现后,已从双方合作中累计获得约1.39亿美元。
从该项目启动到终止,间隔约三个月。虽然公开信息并没有披露赛诺菲终止项目的具体原因,但赛诺菲曾提出,要为达必妥之后的业务发展提前布局,同时提升研发效率、重建创新管线。
例如,重点关注后期临床资产和已上市产品,同时审慎地补充性收购支持早期研发管线。
那么,当同一靶点已有其他竞争者推进、现有治疗方式又相对成熟,候选药物更需要证明自己具备继续投入的必要性。赛诺菲此次终止SAR448272,或许正是这一筛选机制的一个缩影。
在项目终止消息公布之际,Nurix总裁Arthur T. Sands的回应,字里行间仍透着一股家底殷实的底气。“尽管项目终止令人失望,但公司仍拥有充足的现金储备、三个临床阶段项目以及临床前研发管线。”
截至2026年8月31日,Nurix拥有约11亿美元现金、现金等价物及有价证券,预计可支持运营至2029年下半年。此外,Nurix与罗氏合作的领头BTK降解剂bexobrutide已推进至III期临床;完全自主拥有的CBL-B抑制剂NX-1607正在进行多项临床研究;与吉利德合作的IRAK4降解剂也在推进I期研究。
早期,行业关注的是能否通过降解方式处理传统药物难以干预的靶点;随后,关注点转向能否在人体内实现有效降解;现在,竞争开始进一步向临床获益、长期安全性和商业差异化集中。
在MNC的眼中,容错率可能正在急剧降低。MNC会修剪枝蔓,Biotech们必须练就真正的肌肉。

 渝公网安备 50011202502165号